
Story
公債殖利率飆升,哪些高估值科技股面臨最大壓力?
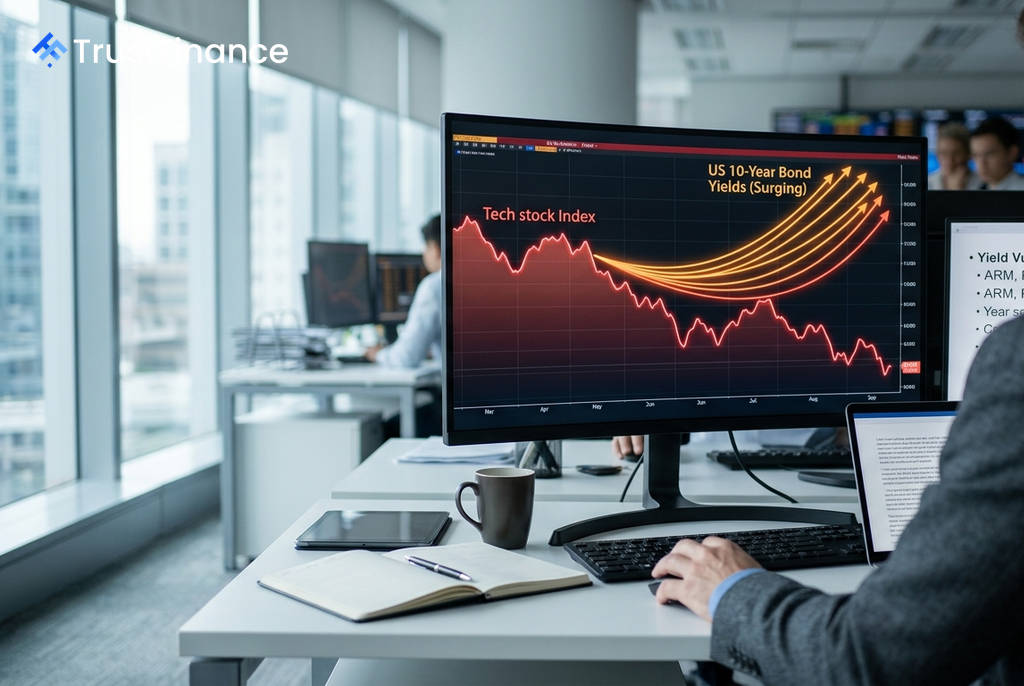
在市場對聯準會(Fed)升息的擔憂下,美國公債殖利率持續攀升,對科技股造成沉重打擊,因為較高的利率會侵蝕其未來獲利的折現價值。對於那些估值高度依賴遠期增長的公司而言,這種影響尤其嚴重。
利率敏感度高的三大科技股
根據一項篩選標準——市值超過 1000 億美元、追蹤本益比(Trailing P/E)高於 25 倍、且 Beta 值大於 1.0——在美國科技股中,有三家公司在利率上升環境下顯得尤為脆弱。它們分別是 Arm (ARM)、Palantir (PLTR) 以及 超微 (AMD)。
這些公司的共同特點是高估值與高 Beta 值的組合,這意味著當作為折現率的公債殖利率上升時,它們的估值修正空間較小,且股價波動性可能被市場情緒放大。
個股風險剖析
Arm (ARM):估值與 Beta 的雙重曝險
Arm 的追蹤本益比高達 260.0 倍,其 Beta 值更高達 3.89,顯示其股價相對於整體市場的波動極大。這種組合形成了一個脆弱的結構:殖利率上升可能壓縮其估值倍數,而市場的避險情緒則可能透過高 Beta 值加劇其股價跌幅。
Palantir (PLTR):成長溢價的考驗
 Ad
Palantir 的追蹤本益比為 142.2 倍,反映投資人為其未來增長支付了高昂的溢價。雖然其營收增長預期強勁,但高成長股的估值對資金成本(即利率)的變化極為敏感。如果殖利率的上升速度超過其獲利預期的增長速度,即使是強勁的業務增長也可能無法阻止估值倍數的收縮。
AMD (AMD):景氣循環的放大效應
AMD 的追蹤本益比為 128.8 倍,Beta 值為 2.48。半導體股通常同時面臨估值風險與經濟週期風險。當殖利率上升,特別是在整體科技股情緒轉弱時,投資人為其未來增長支付溢價的意願便會降低。
投資人應注意事項
值得注意的是,脆弱性不代表必然下跌。這些公司都擁有強勁的增長前景。然而,它們的共同點是自由現金流收益率相對偏低:Arm 為 0.6%,Palantir 為 0.8%,AMD 為 1.1%。
這項數據表明,這些公司的估值更多地依賴於未來的擴張潛力,而非當前的現金創造能力。因此,當市場對長期利率的預期發生變化時,它們的股價也將會更加敏感。