
Story
Lợi suất trái phiếu tăng: Arm, Palantir và AMD là những cổ phiếu công nghệ dễ bị tổn thương nhất
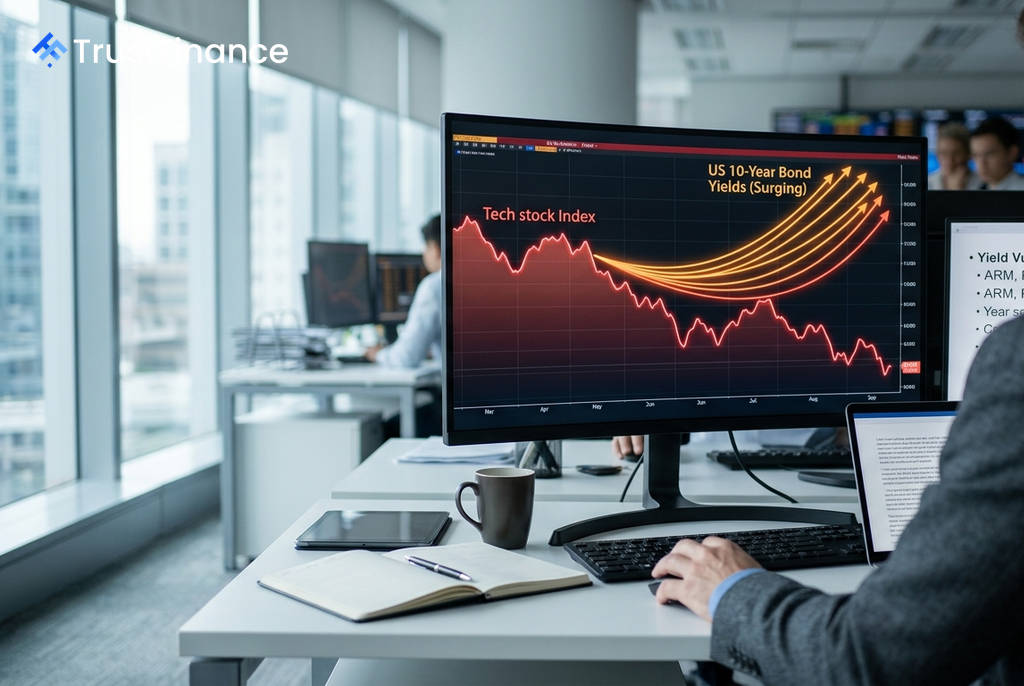
Lợi suất trái phiếu kho bạc Mỹ tăng vọt trong bối cảnh lo ngại về việc Cục Dự trữ Liên bang (Fed) tăng lãi suất đang gây áp lực đáng kể lên các cổ phiếu công nghệ. Diễn biến này đặc biệt ảnh hưởng đến các công ty có định giá phụ thuộc nhiều vào tiềm năng tăng trưởng trong tương lai xa.
Tại sao lợi suất tăng lại ảnh hưởng đến cổ phiếu công nghệ?
Khi lợi suất trái phiếu, vốn được coi là thước đo chi phí vốn, tăng lên, các nhà đầu tư sẽ sử dụng một tỷ lệ chiết khấu cao hơn để định giá giá trị hiện tại của dòng tiền trong tương lai của doanh nghiệp. Điều này làm giảm sức hấp dẫn của các cổ phiếu tăng trưởng, nơi phần lớn giá trị đến từ kỳ vọng lợi nhuận trong nhiều năm tới.
Các cổ phiếu có hệ số beta cao—một thước đo mức độ biến động của cổ phiếu so với thị trường chung—cũng có xu hướng khuếch đại phản ứng của thị trường. Theo một phân tích của Investing.com dựa trên các tiêu chí gồm vốn hóa thị trường trên 100 tỷ USD, P/E quá khứ trên 25x và beta trên 1.0, ba công ty công nghệ nổi lên là dễ bị tổn thương nhất trước xu hướng này.
Ba cổ phiếu trong tầm ngắm
Sự kết hợp giữa định giá cao và hệ số beta lớn khiến các cổ phiếu này có ít biên độ an toàn khi lãi suất chiết khấu tăng.
Arm (ARM)
- Định giá và Beta: Arm đang giao dịch với hệ số P/E quá khứ là 260.0x và có hệ số beta lên tới 3.89, cho thấy mức độ biến động đặc biệt lớn so với thị trường. Lợi suất cao hơn có thể vừa làm giảm hệ số định giá, vừa khuếch đại đà giảm giá trong các phiên giao dịch né tránh rủi ro.
- Triển vọng: Mức tăng trưởng EPS dự báo là 165.1% mang lại sự hỗ trợ, nhưng nó cũng đặt ra một kỳ vọng rất cao cần phải đạt được.
 Ad
Palantir (PLTR)
- Định giá và Beta: Palantir có hệ số P/E quá khứ là 142.2x và beta 1.62. Mức định giá này cho thấy nhà đầu tư đang trả giá cao cho sự tăng trưởng trong tương lai chứ không phải lợi nhuận hiện tại.
- Triển vọng: Mặc dù dự báo tăng trưởng doanh thu rất mạnh ở mức 82.3%, các mức định giá cao đặc biệt nhạy cảm với sự thay đổi của chi phí vốn. Nếu lợi suất tăng nhanh hơn kỳ vọng về lợi nhuận, việc hệ số định giá bị thu hẹp là khó tránh khỏi.
AMD (AMD)
- Định giá và Beta: AMD có hệ số P/E quá khứ là 128.8x và beta 2.48. Các cổ phiếu bán dẫn thường mang cả rủi ro về định giá và rủi ro chu kỳ kinh tế.
- Triển vọng: Tăng trưởng doanh thu dự kiến 47.1% là rất đáng kể. Tuy nhiên, lợi suất tăng có thể làm giảm sự sẵn lòng của nhà đầu tư trong việc trả giá cho sự tăng trưởng đó, đặc biệt khi tâm lý chung đối với ngành công nghệ suy yếu.
Lưu ý cho nhà đầu tư
Cần lưu ý rằng "dễ bị tổn thương" không phải là một lời khẳng định về kết quả. Các công ty này đều có dự báo tăng trưởng mạnh mẽ. Tuy nhiên, một điểm đáng chú ý là tỷ suất dòng tiền tự do của chúng tương đối khiêm tốn: 0.6% đối với ARM, 0.8% đối với PLTR và 1.1% đối với AMD.
Điều này cho thấy định giá của chúng phụ thuộc nhiều hơn vào sự mở rộng trong tương lai hơn là khả năng tạo ra tiền mặt ở hiện tại. Do đó, chúng trở nên nhạy cảm hơn với những thay đổi trong môi trường lãi suất.