
Story
收益率飙升冲击科技股:ARM、Palantir及AMD因高估值面临风险
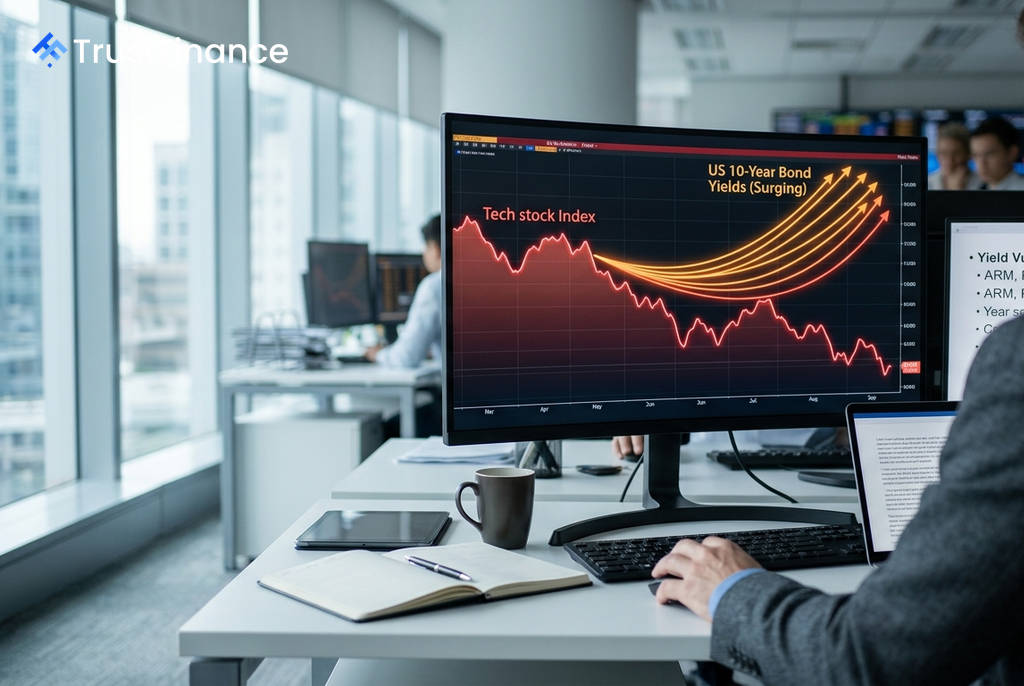
在市场对美联储加息的担忧下,美国国债收益率持续飙升,对科技板块构成显著压力。当利率上升时,公司未来盈利的现值会被更高地折现,这对那些估值高度依赖于远期增长预期的公司尤其不利。
筛选标准:高估值与高波动性
根据一项针对美国科技股的筛选,结合了高估值和高市场敏感性的股票在当前环境中风险敞口最大。该分析关注以下特征:
- 市值超过 1000亿美元
- 往绩市盈率高于 25倍
- Beta系数高于 1.0
基于这些标准,三家公司显得尤为突出:芯片设计公司 Arm (ARM)、数据分析公司 Palantir (PLTR) 和半导体巨头 AMD (AMD)。这些公司的共同点是,其高昂的估值和高于市场平均水平的波动性,在贴现率上升时几乎没有缓冲余地。
三大科技股面临的特定风险
每家公司都面临着由其独特的估值和业务模式所放大的利率风险。
Arm:估值与Beta双重风险敞口
 Ad
Arm的风险尤为突出,其往绩市盈率高达 260.0倍,远期市盈率也达到 111.9倍。此外,其 3.89 的Beta系数意味着其股价波动远超大盘。这种组合十分脆弱:收益率上升可能直接压缩其估值倍数,而市场的避险情绪则会通过高Beta系数放大其股价跌幅。
Palantir:高增长溢价面临考验
Palantir的往绩市盈率为 142.2倍,显示投资者为其未来增长支付了高昂溢价。虽然其收入增长预期强劲,但高增长型股票的估值对资本成本的变化极为敏感。如果收益率上升的速度超过盈利预期的增长速度,即使是强劲的业务增长也可能无法阻止估值倍数的收缩。
AMD:周期性风险放大器
作为半导体行业的代表,AMD不仅面临估值风险,还承受着经济周期的影响。其往绩市盈率为 128.8倍,Beta系数为 2.48。不断上升的收益率会降低投资者为未来增长买单的意愿,尤其是在科技板块整体情绪疲软时,这种压力会更加明显。
重要提示:风险不等于最终定论
需要强调的是,脆弱性分析并非对公司前景的最终判断。上述公司均拥有强劲的盈利增长预测。然而,它们的自由现金流收益率相对较低(ARM为0.6%,PLTR为0.8%,AMD为1.1%),这表明其当前估值更多地依赖于未来的扩张潜力,而非当下的现金生成能力。因此,在利率持续走高的宏观背景下,投资者需密切关注其增长预期能否兑现。