
Story
AEO財報解析:一次性退稅撐起獲利,市場憂慮潛在隱憂
Text size
Background
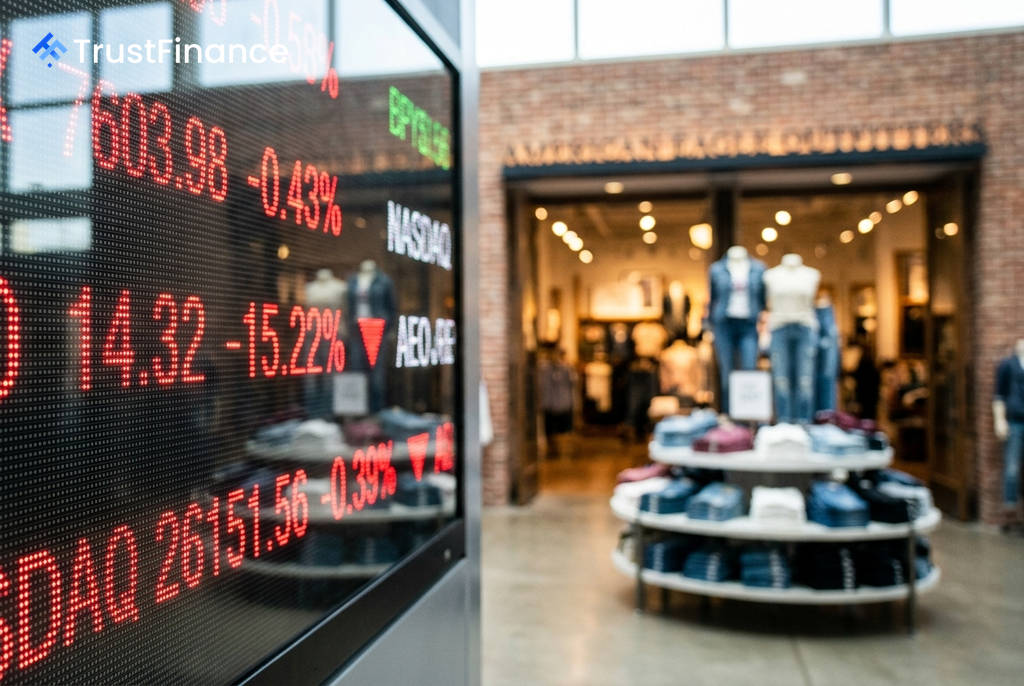
美國服飾零售商 American Eagle Outfitters (AEO) 公布的第二季財報表面亮眼,但因獲利主要來自一次性的關稅退款,未能反映真實營運狀況,引發市場疑慮,導致其股價在財報發布後重挫 15.22%。
財報優於預期,股價為何重挫?
根據 AEO 於 9 月 9 日發布的財報,公司第二財季營收為 13.8 億美元,略高於市場預期的 13.7 億美元。每股盈餘 (EPS) 達到 0.79 美元,遠超市場共識的 0.22 美元。
然而,財報的細節顯示,這份優異的獲利成績主要受惠於一筆 1.61 億美元 的一次性關稅退款。這筆退款對營業利益產生了巨大貢獻,也推高了毛利率。市場顯然認為這種一次性收益不具可持續性,更關注公司核心業務的健康狀況,因此對財報利多反應冷淡,股價應聲下跌。
品牌表現分歧,庫存壓力浮現
財報揭示了 AEO 旗下兩大品牌線的發展分歧,以及潛在的庫存問題,這些是投資人關注的焦點:
 Ad
- Aerie 成長強勁:成長型品牌 Aerie 及 OFFLINE 表現突出,營收年增 25%,可比銷售額成長了 19%,是公司目前最主要的成長引擎。
- 主力品牌疲軟:相較之下,核心的 American Eagle 品牌則顯得疲弱,可比銷售額下滑了 1%。
- 毛利率失真:雖然整體毛利率擴大至 48.7%,但財報指出,關稅退款就貢獻了約 1300 個基點。若排除此因素,實際的利潤率將大幅降低。
- 庫存水位偏高:公司的庫存成本年增 14%,顯示庫存水位偏高。管理層表示將透過降價促銷來清理季節性商品,這雖然有助於帶動銷售,但恐將進一步侵蝕利潤率。
未來展望與市場焦點
展望未來,市場將密切關注 AEO 在沒有一次性收益加持下的真實獲利能力。公司預計第三季的合併可比銷售額將實現中高個位數的成長,其中 Aerie 和 OFFLINE 預計將有 10% 後半至 20% 的高成長,而 American Eagle 品牌則預期約略持平。
投資人關注的下一個催化劑將是預計於 11 月 24 日公布的第三季財報。屆時,市場將檢視公司的利潤率是否正常化、庫存管理成效,以及在即將到來的假期購物季中,Aerie 的強勁動能是否足以抵銷主力品牌的疲軟與庫存帶來的利潤壓力。