
Story
アメリカンイーグル、一時要因で利益急増も株価急落 在庫懸念が重荷に
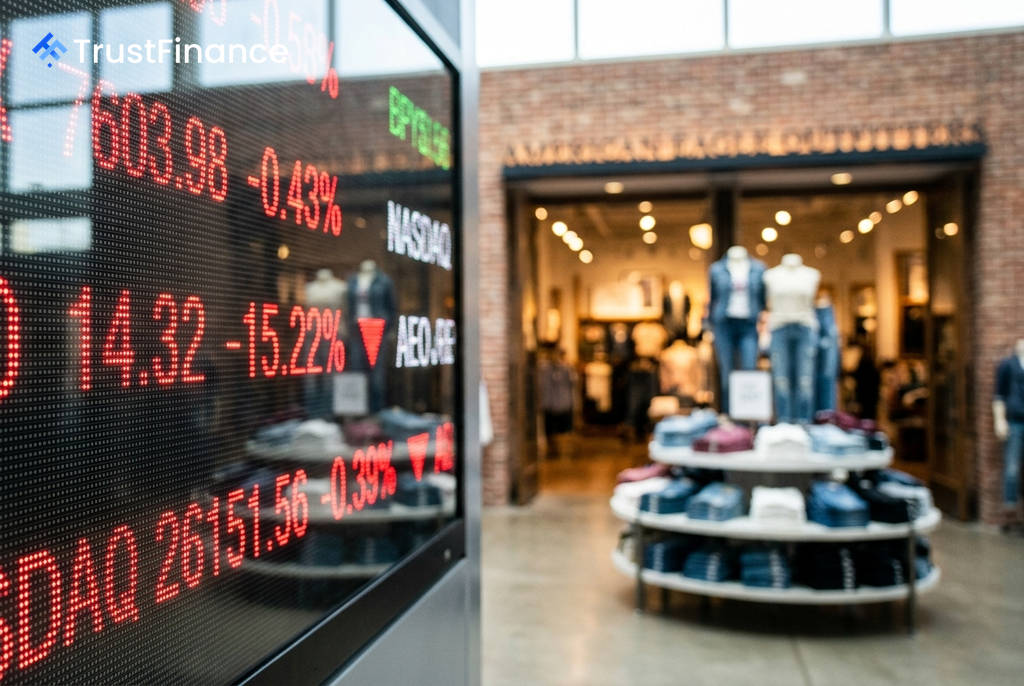
米アパレル大手アメリカン・イーグル・アウトフィッターズ(AEO)が発表した第2四半期決算は、一時的な利益押し上げ要因を市場が嫌気し、決算発表後に株価が急落する展開となった。見かけ上の大幅な増益にもかかわらず、投資家は同社の持続的な収益力に疑問を呈している。
見かけの好決算と市場の厳しい評価
同社が9月9日(現地時間)に発表した2026年度第2四半期決算によると、売上高は13億8000万ドルと市場予想(13億7000万ドル)をわずかに上回った。1株当たり利益(EPS)は0.79ドルとなり、予想の0.22ドルを大幅に超過した。
しかし、この利益急増の主因は1億6100万ドルに上る一時的な関税還付金であったことが決算説明会で明らかになった。この還付金は売上総利益率を約1,300ベーシスポイント押し上げており、本業の収益力を示すものではない。この事実を受け、同社の株価は9月10日には15.22%安の14.32ドルまで下落し、市場がこの一時的な利益を評価していないことを示した。
ブランド間で明暗分かれる業績
事業部門別に見ると、業績のばらつきが鮮明になっている。
 Ad
- Aerie(エアリー)およびOFFLINE(オフライン): 若者向けインナーウェアブランドの「Aerie」とアクティブウェアの「OFFLINE」は好調を維持。売上高は前年同期比で25%増、既存店売上高も19%増と、同社の成長を牽引している。
- American Eagle(アメリカンイーグル): 一方、主力の「American Eagle」ブランドは既存店売上高が1%減と苦戦が続く。経営陣は前期からの改善を強調しているが、依然として懸念材料となっている。
さらに、在庫水準も問題視されている。在庫コストは14%増加しており、余剰在庫を解消するための値引きが商品利益率を圧迫している。経営陣は在庫の再調整を進める方針だが、収益性への影響は避けられない見通しだ。
今後の注目点と見通し
同社は第3四半期の業績見通しとして、営業利益を1億1000万ドル~1億1500万ドル、連結既存店売上高の伸び率を1桁台半ばから後半と予想している。ブランド別では、AerieおよびOFFLINEが10%台後半から20%の成長を見込む一方、American Eagleは横ばい程度と予測されており、ブランド間の格差は続くとみられる。
今後の市場の注目点は、関税還付金という一時的な追い風がなくなった後の利益水準、年末商戦に向けた在庫管理と値引きの動向、そしてAerieブランドの成長が主力ブランドの不振をどこまで補えるかに集まるだろう。今回の決算は、表面的な数字だけでは判断できない企業の펀더멘털ズを分析する重要性を示している。