
Story
西班牙機場集團 Aena 第二季財報符合預期,EBITDA 略低於共識
Summary
西班牙機場營運商 Aena 公布 2026 年第二季財報,業績大致符合分析師預期,但集團 EBITDA 略低於共識。公司維持全年約 3% 的客流量成長指引,但對下半年展望持謹慎態度。
Text size
Background
西班牙機場營運商 Aena (AENA) 公布 2026 年第二季財報,業績表現大致符合市場預期。然而,其集團稅息折舊及攤銷前利潤 (EBITDA) 為 11.46 億歐元,較分析師共識預期低 0.8%。
財報重點分析
財報顯示,Aena 的各項業務表現分歧。雖然商業收入和不動產收入分別超出預期 1.5% 和 17.0%,但國際業務表現則比預期低 2.1%。航空收入部分則符合分析師的預測。
在營運指標方面,有幾個值得關注的重點:
- 零售租金成長:第二季每位乘客的可變動零售租金年增 3.9%,增長速度高於第一季的 1.9%。
- 營運成本上升:西班牙機場網絡的營運費用(不含稅、電費和物資)年增 13%,主要受人事成本增加驅動,但增幅已較第一季的 15% 有所放緩。
流量指引與市場展望
 Ad
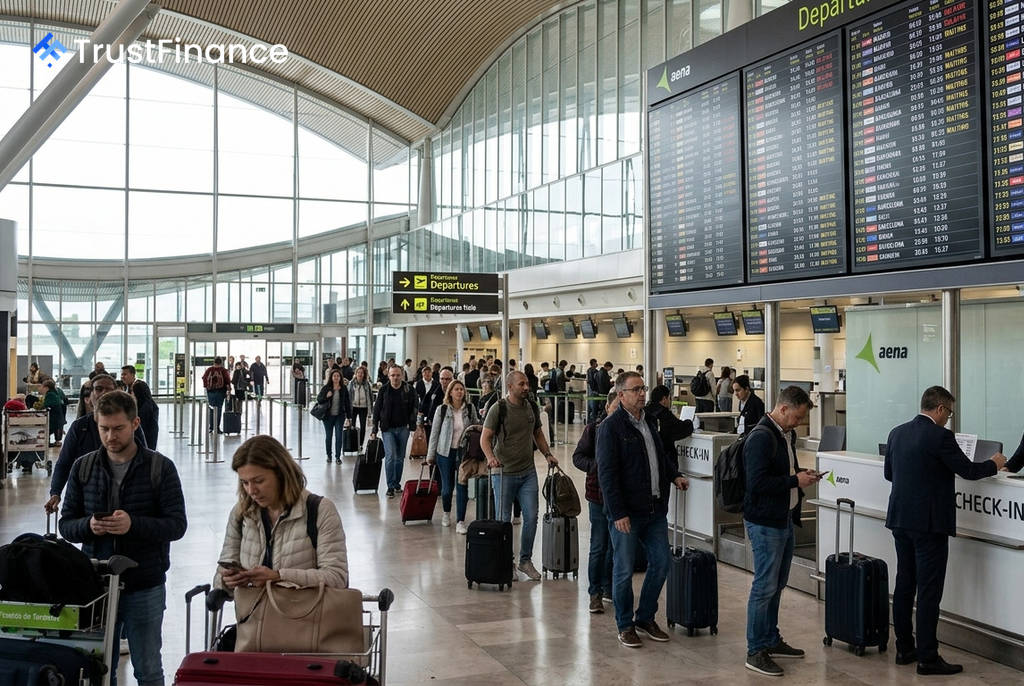
Aena 維持其 2026 年全年客流量成長約 3% 的預測,此數字與市場共識一致。公司指出,部分客流是因荷莫茲海峽危機而從其他地區轉移至西班牙,同時也觀察到部分旅客從鐵路轉向航空旅行。
儘管如此,公司表示 2026 年下半年的能見度仍然有限。主要不確定性來自燃料避險合約到期,以及中東衝突的持續影響。此外,載客率已出現疲軟跡象,導致客流量的增長落後於運能的增長,這是一個需要密切關注的警訊。
背景與前景
對投資人而言,這份財報呈現出一個穩定但充滿挑戰的局面。強勁的商業和不動產收入顯示其非航空業務的韌性,但國際業務的疲軟和成本壓力仍是隱憂。下半年市場將密切關注地緣政治風險、燃料成本以及載客率能否回升。
同時,Aena 提到其機場監管框架(DORA)計畫正持續推進,預計將在 9 月的截止日期前完成。此計畫的進展將對其未來的航空費率和資本支出產生重要影響。