
Story
安德玛股价重挫:库里离队引发“价值陷阱”担忧
Text size
Background
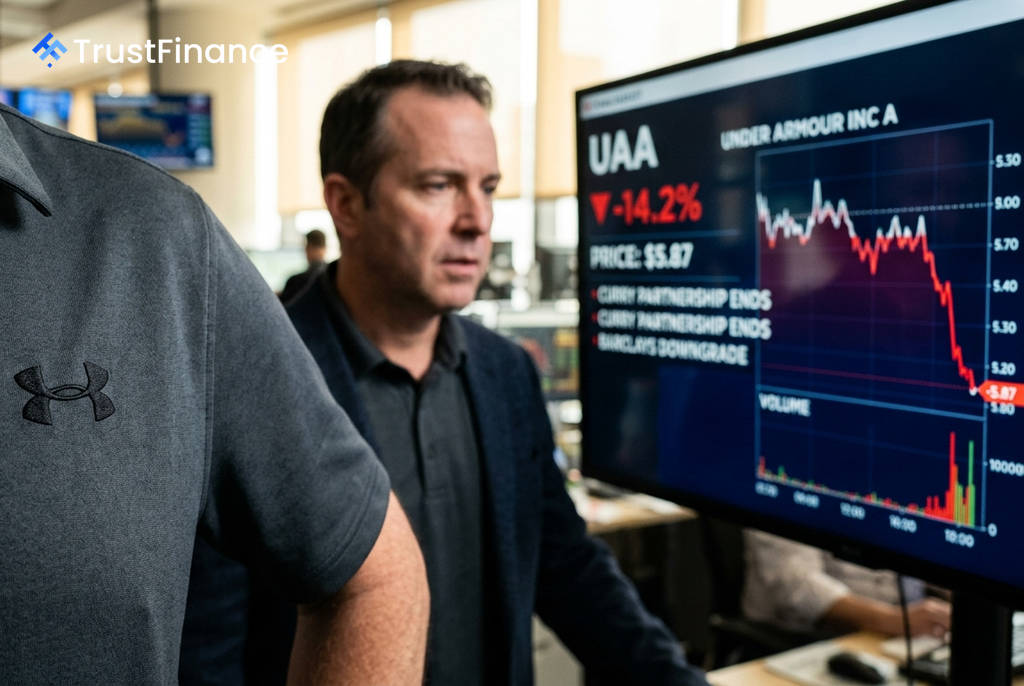
运动服装品牌安德玛 (Under Armour, UAA) 的股价正面临巨大压力,因其最重要的代言人斯蒂芬·库里 (Stephen Curry) 离队,加之巴克莱银行下调评级,引发了市场对其长期价值的激烈辩论。该公司股价在一周内下跌了 14.2%,投资者正在权衡这究竟是抄底良机,还是一个典型的“价值陷阱”。
核心代言人离队与评级下调
近期对安德玛股价造成最直接冲击的事件是巴克莱银行将其评级下调至“减持”,并设定了 5.00 美元的目标价。然而,更深层次的担忧源于其与篮球巨星斯蒂芬·库里的长期合作关系终结。库里不仅是品牌代言人,更是其篮球业务的身份象征和高端产品线的主要推动力。
分析师指出,失去库里给品牌造成了一个巨大的真空,这需要数年时间和巨额营销支出来填补。华尔街对此反应迅速,除巴克莱外,Stifel 也将安德玛评级下调至“持有”,目标价6美元;瑞银集团 (UBS) 虽维持“买入”评级,但也将目标价从10美元大幅下调至9美元。
财务状况持续恶化
安德玛的基本面数据描绘了一幅严峻的图景。公司财务数据显示,其正经历结构性恶化,而非周期性下滑。
 Ad
- 营收连续萎缩:公司营收已连续三年下滑,从2024财年的57.0亿美元降至2026财年的49.7亿美元。
- 由盈转亏:在同一时期,净利润从2.32亿美元的盈利转为 4.96亿美元的巨额亏损。
- 最新财报疲软:根据8月10日公布的2027财年第一季度业绩,公司营收为11.0亿美元,同比下降3%,未达到11.1亿美元的市场普遍预期。尽管调整后每股收益超出预期,但这部分得益于一次性的关税退款,不具备可持续性。
价值陷阱还是抄底良机?
目前市场对安德玛的估值存在巨大分歧。一方面,其公允价值模型显示股价有 44.3% 的上涨空间,远期市盈率仅为4.7倍,且技术指标显示股价已接近超卖区域(RSI为33.9)。
然而,另一方面,华尔街分析师的共识却认为其股价没有上涨空间。目前有16位分析师下调了其盈利预期,市场普遍认为公司营收最早要到2028财年下半年才可能出现转机。考虑到其业务基本面持续下滑、核心品牌资产流失以及未来两年的复苏前景黯淡,许多投资者认为,安德玛当前更像一个价值陷阱,而非投资机会。在出现明确的营收企稳信号之前,风险远大于潜在回报。