
Story
アンダーアーマー株が急落、カリー選手離脱と格下げで事業再建に暗雲
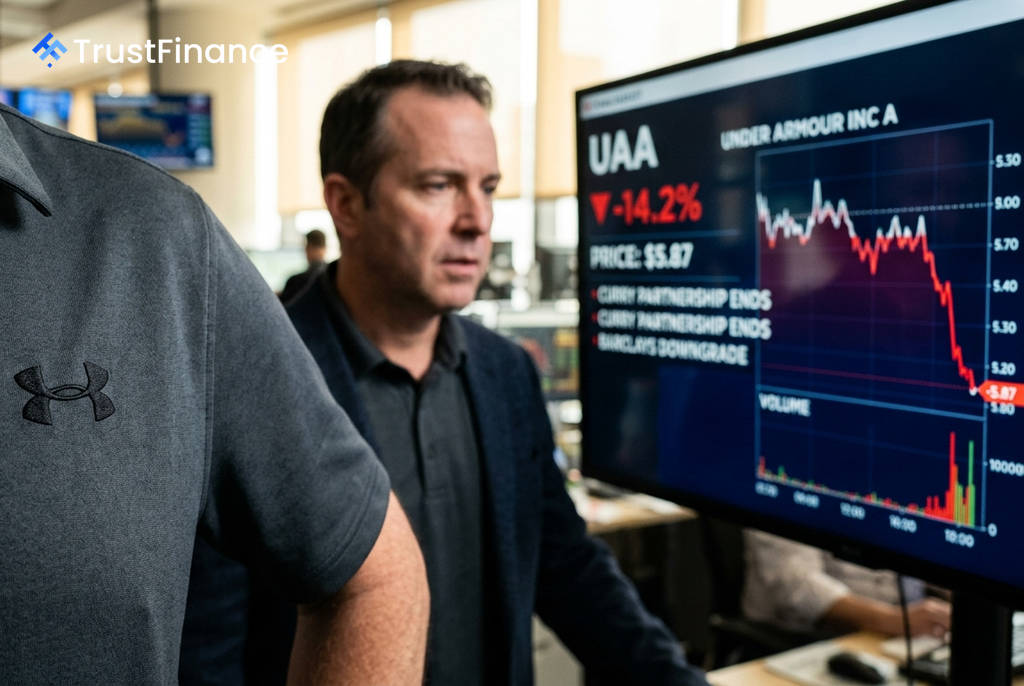
スポーツ用品大手アンダーアーマー(UAA)の株価が、アナリストによる格下げと、長年のパートナーであった米プロバスケットボール(NBA)のスター選手、ステフィン・カリー氏の離脱という二重の悪材料を受けて急落しています。同社の事業再建の道のりは、ますます険しくなったとの見方が市場で広がっています。
アナリストの格下げとカリー選手離脱の衝撃
バークレイズは最近、アンダーアーマーの投資判断を「アンダーウエート」に引き下げ、目標株価を5.00ドルに設定しました。これを受け、同社の株価は1週間で14.2%もの下落を記録しました。他の金融機関も追随しており、市場のセンチメントは急速に悪化しています。
- バークレイズ: 投資判断を「アンダーウエート」へ格下げ、目標株価5.00ドル
- スタイフェル: 投資判断を「ホールド」へ格下げ、目標株価6ドル
- UBS: 投資判断「買い」を維持するも、目標株価を10ドルから9ドルへ引き下げ
特に、カリー選手の離脱はブランドイメージにとって大きな打撃です。同氏は単なる広告塔ではなく、アンダーアーマーのバスケットボール事業の顔であり、ブランドのプレミアム化を牽引する中心的な存在でした。この穴を埋めるには、多大な時間とマーケティング費用が必要になるとみられています。
深刻化する構造的な業績不振
 Ad
アンダーアーマーの業績は、構造的な問題を抱えています。売上高は3年連続で減少しており、2024年度の57億ドルから2026年度には49億7000万ドルまで縮小しました。同期間に、純損益は2億3200万ドルの黒字から4億9600万ドルの赤字へと転落しています。
Investing.comが報じた2027年度第1四半期(2026年8月10日発表)決算でも、売上高は11億ドルと市場コンセンサスの11億1000万ドルに届かず、前年同期比で3%の減収となりました。調整後の一株当たり利益(EPS)は予想を上回りましたが、これは一時的な関税還付金によるものであり、本業の収益力改善を示すものではありません。
投資機会か、バリュートラップか
現在の株価水準を巡っては、市場の見方が大きく分かれています。一部のフェアバリューモデルは、株価が44.3%上昇する余地があると試算しており、予想株価収益率(PER)が4.7倍と低いことから、割安感があるとの見方も存在します。テクニカル指標も売られ過ぎを示唆しており、短期的な反発の可能性はあります。
しかし、アナリストのコンセンサスはより悲観的です。16人のアナリストが業績予想を下方修正しており、本格的な収益回復は早くとも2028年度下半期以降と見込まれています。これは、今後2年近く業績低迷が続く可能性を示唆しており、多くの投資家にとって同社株は魅力的な買い場というよりは「バリュートラップ(割安に見えるが、実際には価値が下がり続ける罠)」であるリスクが高いとみられます。カリー選手の離脱は、すでに始まっていた衰退を加速させた格好です。