
Story
언더아머, 스테판 커리 이탈과 실적 악화에 주가 급락…'가치 함정' 우려
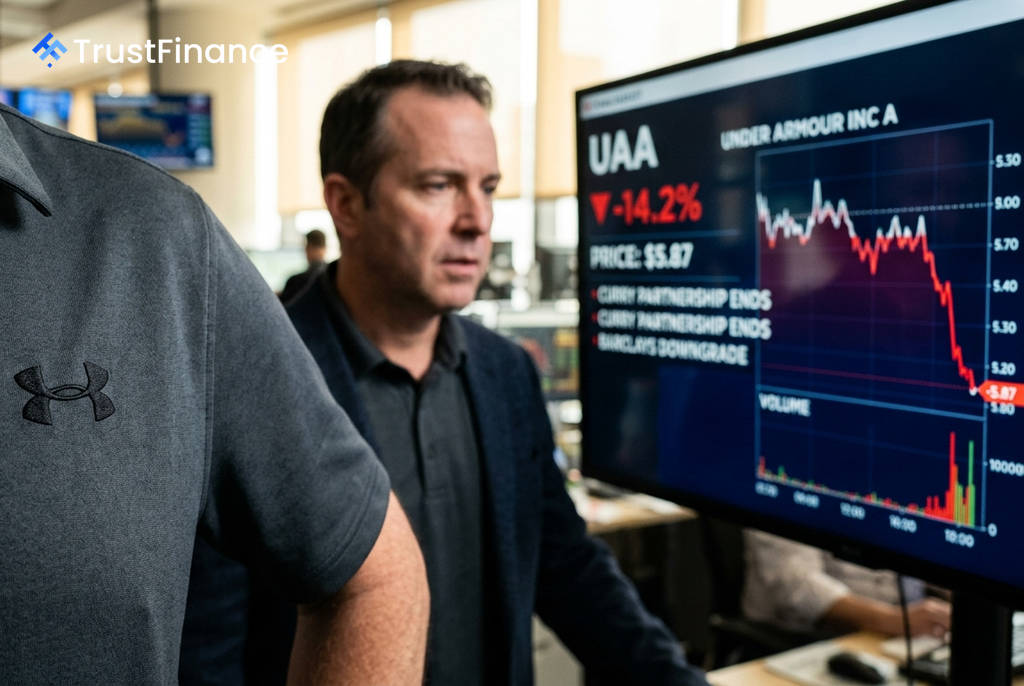
미국의 스포츠웨어 브랜드 언더아머(UAA)의 주가가 한 주 만에 14.2% 급락하며 투자자들의 우려를 낳고 있습니다. 바클레이즈의 투자의견 하향 조정과 브랜드의 상징적 인물이었던 농구 스타 스테판 커리와의 파트너십 종료 소식이 주가에 결정적인 타격을 입혔습니다.
커리 이탈과 실적 부진의 이중고
언더아머의 최근 실적은 구조적인 문제를 드러내고 있습니다. 회사의 매출은 2024 회계연도 57억 달러에서 2026 회계연도 49억 7천만 달러로 3년 연속 감소했습니다. 같은 기간 순이익은 2억 3200만 달러 흑자에서 4억 9600만 달러 적자로 전환되며 수익성이 크게 악화되었습니다.
지난 8월 10일 발표된 2027 회계연도 1분기 실적 또한 매출이 11억 달러로 시장 전망치(11억 1천만 달러)를 밑돌았으며, 전년 동기 대비 3% 감소했습니다. 조정 주당순이익(EPS)은 0.05달러로 예상치(0.02달러)를 상회했지만, 이는 일회성 관세 환급에 힘입은 결과로 지속 가능한 성장 동력으로 보기는 어렵습니다.
무엇보다 스테판 커리의 이탈은 단순한 홍보 모델의 상실 이상의 의미를 지닙니다. 커리는 언더아머 농구화 라인의 정체성이자 프리미엄 브랜드 이미지를 견인해 온 핵심 동력이었습니다. 그의 부재는 향후 몇 년간 상당한 마케팅 비용 지출과 브랜드 재정립이라는 과제를 안겨주었습니다.
월가의 비관론 확산
언더아머를 둘러싼 월가의 반응은 냉담합니다. 최근 주요 투자은행들의 평가는 다음과 같습니다.
 Ad
- 바클레이즈(Barclays): 투자의견을 '비중 축소(Underweight)'로 하향하고 목표주가를 5달러로 제시했습니다.
- 스티펠(Stifel): 투자의견을 '보유(Hold)'로 낮추고 목표주가를 6달러로 설정했습니다.
- UBS: '매수(Buy)' 의견을 유지했으나 목표주가를 10달러에서 9달러로 하향 조정했습니다.
시장 컨센서스는 언더아머의 매출이 빨라야 2028 회계연도 하반기에나 반등할 것으로 보고 있습니다. 이는 앞으로 최소 2년간의 실적 부진이 이어질 수 있음을 시사합니다. 일부 가치 평가 모델은 현 주가 대비 44%의 상승 여력이 있다고 분석하지만, 대다수 애널리스트들은 턴어라운드 성공 가능성에 회의적인 시각을 보이고 있어 '가치 함정'일 가능성이 제기됩니다.
기술적 분석과 투자자 유의점
기술적 지표상으로는 단기 반등의 가능성도 존재합니다. 상대강도지수(RSI)가 33.9로 과매도 구간에 근접하는 등 여러 지표가 주가가 단기적으로 지나치게 하락했음을 나타내고 있습니다. 이는 기술적 반등을 노리는 트레이더에게는 기회가 될 수 있습니다.
하지만 장기 투자자 관점에서는 신중한 접근이 요구됩니다. 전문가들은 매출 안정화가 확인되거나(2027년 말 예상), 주가가 52주 최저가인 4.13달러 부근에서 투매 현상(capitulation)이 나타날 때까지 기다리는 것이 유리할 수 있다고 분석합니다. 스테판 커리의 이탈은 이미 진행 중이던 실적 하락세를 가속화시킨 기폭제가 되었으며, 회복까지는 상당한 시간이 소요될 전망입니다.