
Story
Cổ phiếu Under Armour: Bẫy giá trị sau sự ra đi của Stephen Curry và kết quả kinh doanh ảm đạm
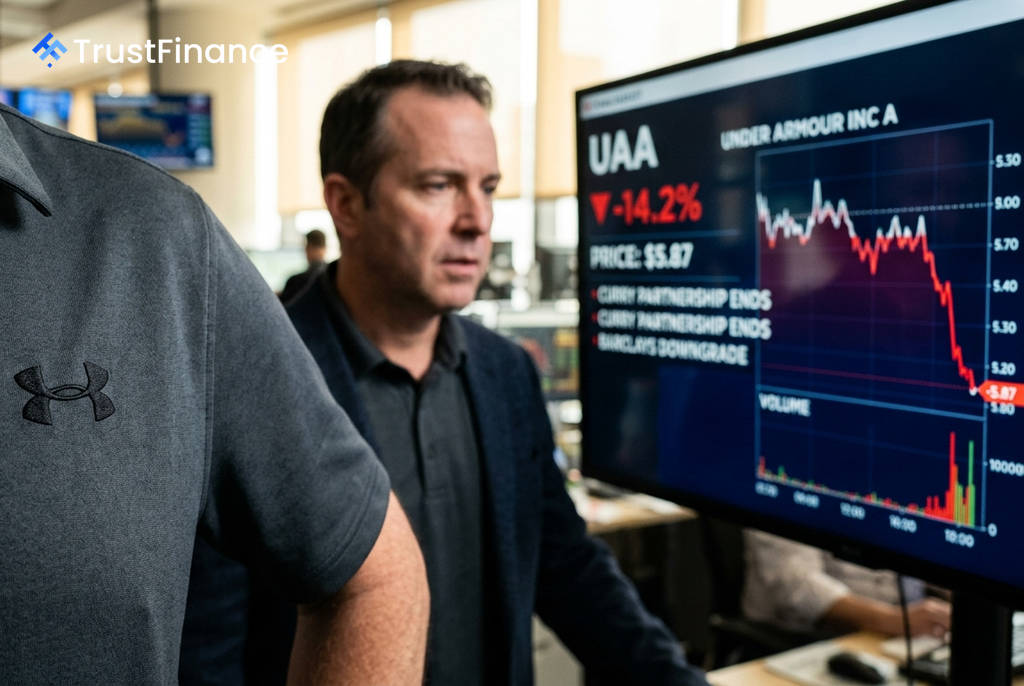
Cổ phiếu của Under Armour (mã: UAA) đã giảm mạnh 14,2% chỉ trong một tuần, trong bối cảnh các nhà phân tích Phố Wall hạ bậc tín nhiệm và việc chấm dứt hợp tác với siêu sao bóng rổ Stephen Curry phủ bóng đen lên triển vọng phục hồi của công ty. Diễn biến này đặt ra câu hỏi liệu đây là một cơ hội mua vào giá rẻ hay một 'bẫy giá trị' đối với các nhà đầu tư.
Kết quả kinh doanh yếu kém và cú sốc từ Stephen Curry
Các số liệu tài chính gần đây của Under Armour cho thấy một bức tranh đáng lo ngại. Doanh thu của công ty đã sụt giảm trong ba năm liên tiếp, từ 5,70 tỷ USD (năm tài chính 2024) xuống còn 4,97 tỷ USD (năm tài chính 2026). Đáng chú ý, công ty đã chuyển từ lợi nhuận ròng 232 triệu USD sang khoản lỗ 496 triệu USD trong cùng giai đoạn.
Báo cáo kết quả kinh doanh quý 1 năm tài chính 2027 mới nhất (công bố ngày 10/08/2026) tiếp tục cho thấy sự suy yếu với doanh thu đạt 1,10 tỷ USD, thấp hơn mức dự báo 1,11 tỷ USD và giảm 3% so với cùng kỳ năm trước. Mặc dù lợi nhuận trên mỗi cổ phiếu (EPS) điều chỉnh vượt kỳ vọng, đạt 0,05 USD so với 0,02 USD, nhưng kết quả này một phần đến từ khoản hoàn thuế một lần, không phải là một yếu tố tăng trưởng bền vững.
Sự ra đi của Stephen Curry được xem là một đòn giáng mạnh vào thương hiệu. Curry không chỉ là người đại diện mà còn là biểu tượng của Under Armour trong lĩnh vực bóng rổ, giúp định vị sản phẩm ở phân khúc cao cấp. Việc mất anh vào tay đối thủ cạnh tranh tạo ra một khoảng trống lớn mà công ty sẽ phải mất nhiều năm và chi phí marketing đáng kể để lấp đầy.
Phố Wall đồng loạt hạ bậc tín nhiệm
Phản ứng của giới phân tích rất nhanh chóng và tiêu cực. Các ngân hàng đầu tư lớn đã liên tiếp hạ khuyến nghị và mục tiêu giá cho cổ phiếu UAA:
 Ad
- Barclays: Hạ bậc xuống "Underweight" (Kém khả quan) với mục tiêu giá 5,00 USD.
- Stifel: Hạ bậc xuống "Hold" (Nắm giữ) với mục tiêu giá 6,00 USD.
- UBS: Giữ khuyến nghị "Buy" (Mua) nhưng cắt giảm mạnh mục tiêu giá từ 10 USD xuống còn 9,00 USD.
Giới phân tích đồng thuận rằng doanh thu của Under Armour sẽ khó có thể phục hồi cho đến nửa cuối năm tài chính 2028. Điều này có nghĩa là công ty có thể sẽ phải đối mặt với hai năm khó khăn nữa.
Bẫy giá trị hay cơ hội tiềm năng?
Bất chấp các yếu tố tiêu cực, một số chỉ số định giá lại cho thấy cổ phiếu có vẻ hấp dẫn. Mô hình định giá hợp lý (fair value model) ước tính giá trị của UAA ở mức 8,47 USD, cao hơn 44,3% so với mức giá hiện tại. Hơn nữa, chỉ số P/E dự phóng chỉ ở mức 4,7 lần, và các nhà phân tích vẫn dự báo công ty sẽ có lãi trở lại vào năm tài chính 2027.
Tuy nhiên, sự khác biệt lớn giữa mô hình định giá và quan điểm của các nhà phân tích cho thấy rủi ro đáng kể. Với 16 nhà phân tích đã hạ dự báo lợi nhuận và triển vọng phục hồi doanh thu còn xa, cổ phiếu UAA hiện tại trông giống một bẫy giá trị hơn là một cơ hội đầu tư. Các nhà đầu tư thận trọng có thể muốn chờ đợi tín hiệu ổn định rõ ràng về doanh thu hoặc một đợt giảm giá sâu hơn trước khi xem xét giải ngân.