
Story
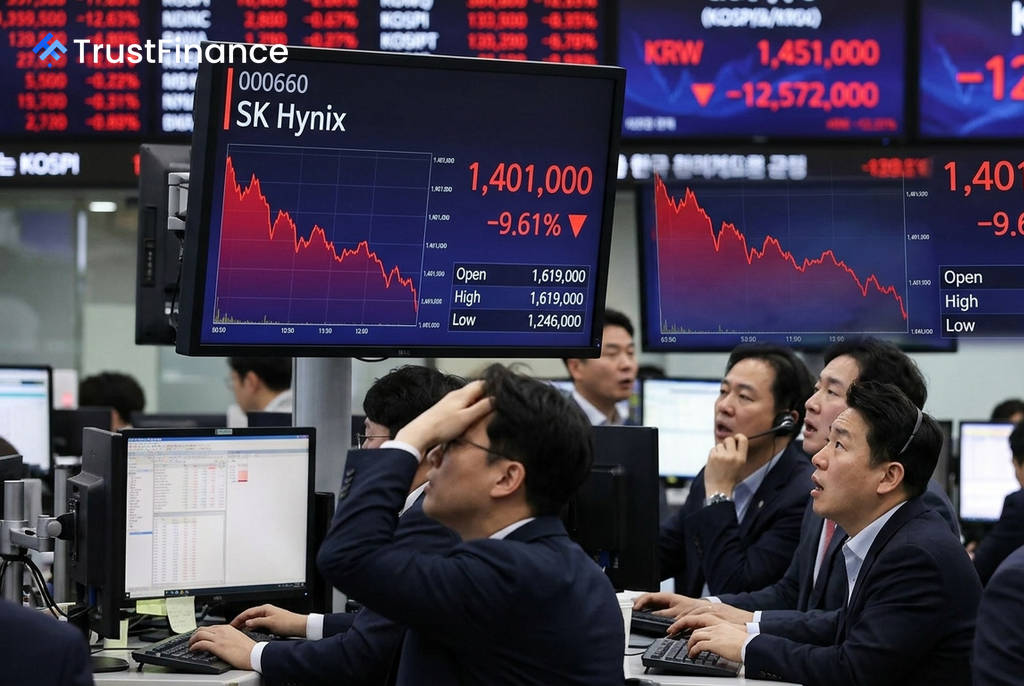
SK海力士发布创纪录财报后股价重挫,业绩未及预期引发市场抛售
Text size
Background
韩国存储芯片巨头SK海力士(SK Hynix)股价今日重挫9.6%,报收于1,401,000韩元。尽管公司公布了创历史新高的季度业绩,但因未能达到市场极高的预期,引发了投资者的失望情绪和大规模抛售。
创纪录业绩难掩失望
根据财报,SK海力士在2026年第二季度实现了创纪录的业绩,但关键指标仍低于市场共识。
- 营业收入:录得79.32万亿韩元,同比增长257%,但低于分析师预期的84万亿韩元。
- 营业利润:录得60.54万亿韩元,同比飙升557%,但未达到市场预期的64万亿韩元。
分析师指出,尽管增长幅度惊人,但投资者的关注点集中在“未达预期”上,而非业绩本身的历史性高度。这反映出市场对此前设定的业绩标杆期望过高。
多重利空因素叠加
除了业绩未及预期外,一系列负面因素共同对SK海力士的股价构成了压力。
 Ad
首先,Mirae Asset Securities在财报发布后将SK海力士的目标价从420万韩元大幅下调至280万韩元,理由是对NAND闪存价格下滑和杠杆驱动的波动性感到担忧。不过,该机构认为近期回调过度,维持了“买入”评级。
其次,市场竞争环境正在加剧。一方面,中国长鑫存储(CXMT)的IPO引发了对行业竞争加剧的担忧;另一方面,其国内竞争对手三星电子(Samsung Electronics)发布了新一代HBM4存储芯片,直接挑战SK海力士在高带宽存储器(HBM)市场的领先地位。
市场背景与投资者影响
此次股价下跌发生在一个更广泛的市场抛售背景下。由于高杠杆的散户投资者面临追加保证金(margin calls)的压力,引发了强制去杠杆,从而放大了韩国芯片板块的卖压。韩国综合股价指数(KOSPI)今日大幅下挫,一度触发熔断机制。
对投资者而言,这一事件凸显了在高期望的市场中,即使是创纪录的盈利也可能不足以支撑股价。SK海力士的案例表明,当业绩增长无法超越极高的市场预期时,叠加竞争威胁和宏观市场动荡,股价可能面临剧烈调整的风险。