
Story
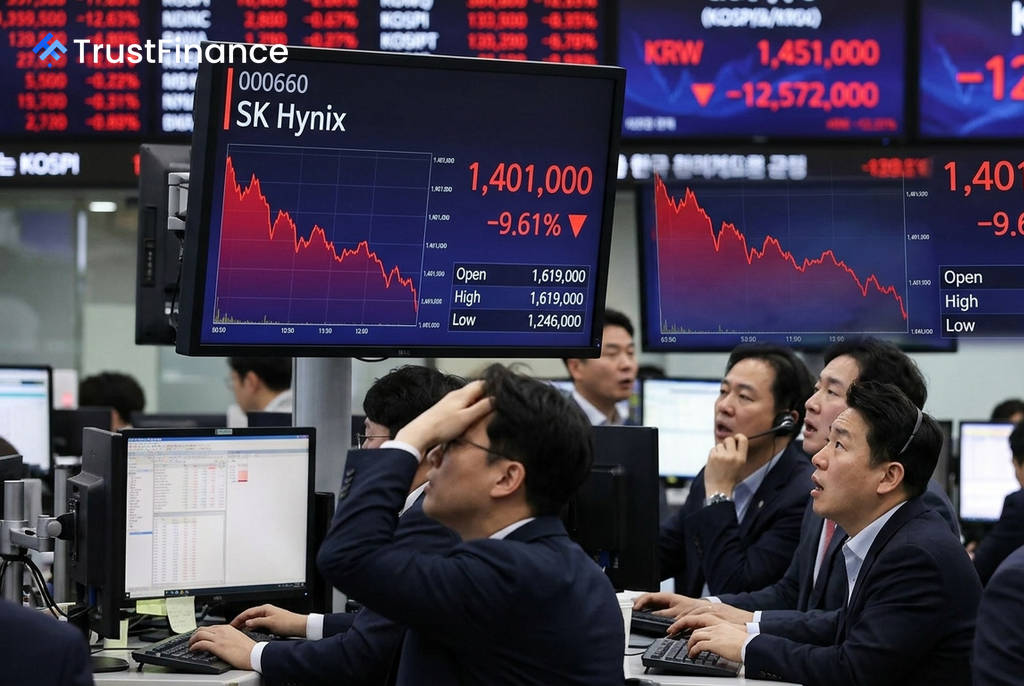
SK하이닉스, 사상 최대 실적에도 주가 9%대 급락…배경은?
Text size
Background
SK하이닉스가 역대급 2분기 실적을 발표했음에도 불구하고 시장의 높은 기대치를 충족시키지 못하면서 주가가 9.6% 급락한 140만 1,000원에 거래되었다. 사상 최대 실적이라는 성과보다 전망치 하회라는 사실에 투자 심리가 급격히 냉각된 것으로 풀이된다.
기대치 밑돈 '역대급 실적'
인베스팅닷컴에 따르면 SK하이닉스는 2026년 2분기 실적 발표를 통해 연결 기준 매출 79조 3,200억 원, 영업이익 60조 5,400억 원을 기록했다고 밝혔다. 이는 전년 동기 대비 각각 257%, 557% 급증한 사상 최대 분기 실적이다.
하지만 이는 시장 컨센서스였던 매출 84조 원과 영업이익 64조 원을 모두 밑도는 수치다. 기록적인 성장세에도 불구하고, 시장의 눈높이가 워낙 높았던 탓에 '어닝 쇼크'로 받아들여지며 실망 매물이 쏟아졌다.
복합적인 악재 가중
 Ad
실적 발표와 더불어 여러 악재가 동시에 부각되며 주가 하락을 부추겼다. 주요 하락 요인은 다음과 같다.
- 증권사 목표가 하향: 미래에셋증권은 SK하이닉스에 대한 목표주가를 기존 420만 원에서 280만 원으로 대폭 하향 조정했다. 낸드플래시 가격 하락과 레버리지에 따른 변동성 우려를 이유로 들었으나, 투자의견은 '매수'를 유지했다.
- 경쟁 심화 우려: 삼성전자가 차세대 HBM4 메모리 칩을 공개하며 SK하이닉스가 주도하는 고대역폭 메모리(HBM) 시장에 도전장을 내밀었다. 또한 중국 CXMT의 기업공개(IPO) 소식도 반도체 시장의 경쟁 격화 우려를 키웠다.
- 시장 전반의 불안: 국내 증시가 이틀 연속 급락하며 코스피 지수에 서킷브레이커가 발동되는 등 시장 전반의 투자심리가 위축되었다. 특히 신용거래를 이용한 개인 투자자들의 반대매매 물량이 쏟아지며 반도체주 전반의 하락세를 증폭시켰다.
이처럼 사상 최대 실적에도 불구하고 시장 기대치 미달, 경쟁 환경 변화, 거시 경제 불안에 따른 수급 악화 등 복합적인 요인이 작용하며 SK하이닉스의 주가는 장중 124만 6,000원까지 밀리는 등 큰 변동성을 보였다.