
Story
SKハイニックス株が急落、過去最高益も市場予想には届かず
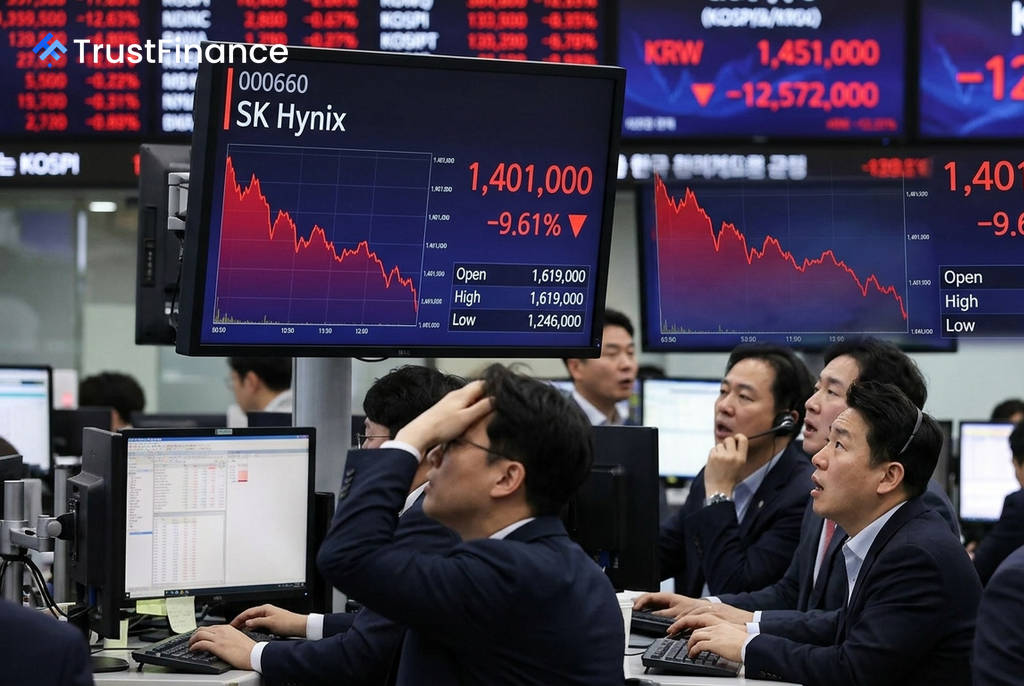
韓国の半導体大手SKハイニックス(000660)の株価が29日、9.6%安の140万1000ウォンまで急落した。同日発表した2026年第2四半期決算は過去最高を更新したものの、非常に高まっていた市場の期待値を下回ったことが嫌気された。
予想を下回った過去最高益
SKハイニックスが発表した2026年第2四半期決算は、AI(人工知能)向け半導体の需要拡大を追い風に記録的な内容となった。しかし、その数字は市場の期待には及ばなかった。
- 売上高: 79兆3200億ウォン(前年同期比257%増)。市場予想の84兆ウォンには届かなかった。
- 営業利益: 60兆5400億ウォン(前年同期比557%増)。市場予想の64兆ウォンを下回った。
投資家は、歴史的な増収増益という事実よりも、期待値に届かなかったという点を重視した。アナリストからは「記録的な業績というだけでは不十分なほど、期待のハードルが上がっていた」との声が聞かれた。
複合的な売り圧力
 Ad
決算内容に加え、複数の要因が売りを加速させた。Mirae Asset証券は29日、NAND型フラッシュメモリーの価格下落懸念などを理由に、SKハイニックスの目標株価を従来の420万ウォンから280万ウォンへ引き下げた。一方で、ファンダメンタルズに対して株価の調整は行き過ぎだとして、投資判断は「買い」を維持している。
市場全体に目を向けると、韓国総合株価指数(KOSPI)は2日連続でサーキットブレーカーが発動されるなど、全面安の展開となった。背景には、信用取引で多額の買いポジションを保有していた個人投資家からの追証に伴う強制的なレバレッジ解消があるとみられ、半導体セクター全体に売り圧力が波及した。
競争激化と先行きの不透明感
今回の株価急落の背景には、前日からくすぶっていた複数の懸念材料がある。中国の競合である長江存儲科技(CXMT)の上場計画による競争激化への警戒感や、AIインフラ投資の持続性に対する疑念が浮上していた。
さらに、国内のライバルであるサムスン電子が次世代の広帯域メモリー(HBM4)を発表したことも、同市場で優位に立つSKハイニックスへの直接的な挑戦と受け止められた。期待外れの決算、アナリストの目標株価引き下げ、競争環境の悪化、そして市場全体の信用収縮という複合的な要因が、歴史的な好決算という好材料を打ち消す形となった。