
Story
闪迪财报创纪录但指引不及预期,股价承压下挫
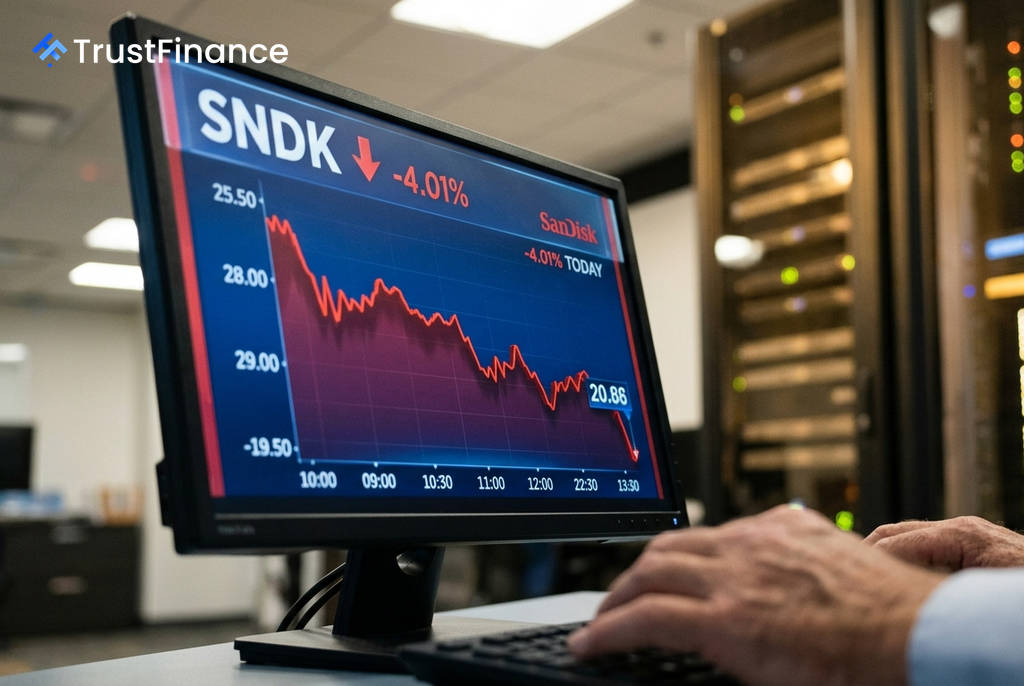
闪迪公司(SanDisk, SNDK)公布了其有史以来最强劲的财年业绩,但其股价却在财报发布后承压。尽管第四季度业绩超出预期,但公司对2027财年第一季度的收入指引未能达到华尔街最乐观的预期,引发了投资者的抛售。
业绩强劲但指引引发担忧
根据财报,闪迪在2026财年实现了创纪录的 202.5亿美元 收入,同比增长175%。第四季度业绩同样亮眼,具体数据如下:
- 季度营收:89.7亿美元,超出分析师预期5.5亿美元。
- 每股收益 (EPS):39.25美元,较市场预期的34.59美元高出13.5%。
然而,导致股价下跌的关键因素是公司对2027财年第一季度的前瞻指引。闪迪预计该季度营收将在 103亿至108亿美元 之间,低于部分分析师约123亿美元的最高预期。这一差距导致其股价在当日交易中下跌4.0%,盘前交易时段跌幅一度高达13%。
AI需求与利润结构成亮点
尽管市场反应消极,但财报细节揭示了几个关键的积极因素。首先,公司的盈利能力结构性增强,第四季度非美国通用会计准则(Non-GAAP)毛利率达到 84.6%,远高于第三季度的78.4%,且公司预计第一季度将维持在83%至85%的水平。
其次,人工智能(AI)和数据中心的需求依然强劲。财报显示,数据中心业务在2026财年全年收入达到 51.5亿美元,同比猛增437%。此外,公司通过“新业务模式”(NBMs)锁定了 939亿美元 的长期收入保证,这标志着其业务正从依赖现货市场转向更稳定的合约定价模式。董事会还批准了额外的 140亿美元 股票回购授权,凸显了对资本回报的信心。
 Ad
市场关注NAND价格及HBM竞争
当前市场的主要担忧集中在NAND闪存合约价格是否即将见顶。投资银行摩根士丹利(Morgan Stanley)此前曾警告称,内存合约价格可能在2026年第四季度达到峰值。这一担忧,加上首席执行官对今年个人电脑和智能手机出货量将出现中双位数下滑的预测,加剧了市场的不安情绪。
此外,投资者也在关注闪迪在AI领域的竞争地位。与其竞争对手美光(Micron)相比,闪迪在用于AI加速器的高带宽内存(HBM)领域布局较少,这使得部分投资者更青睐其同行。尽管闪迪近期与SK海力士共同发布了新的高带宽闪存(HBF)标准,但其商业化和收入贡献的时间表尚不明确。
展望与分析师观点
闪迪将在下周举行分析师日活动,市场期待公司届时能就HBF产品路线图和资本分配计划提供更多细节。Evercore ISI认为,这次活动可能成为重新评估公司价值的关键催化剂。
目前,华尔街分析师对闪迪的看法存在分歧。高盛(Goldman Sachs)重申“买入”评级,认为股价下跌只是市场预期重置,而非基本面出现裂痕。与此同时,加拿大皇家银行资本(RBC Capital)则持更为谨慎的“行业同步”评级,认为市场的乐观叙事可能已超前于公司的实际执行风险。未来,NAND价格的走势和公司新业务的执行情况将是决定其股价表现的关键。