
Story
Saham SanDisk Jatuh Walaupun Catat Rekod Pendapatan, Unjuran Q1 Gagal Penuhi Jangkaan
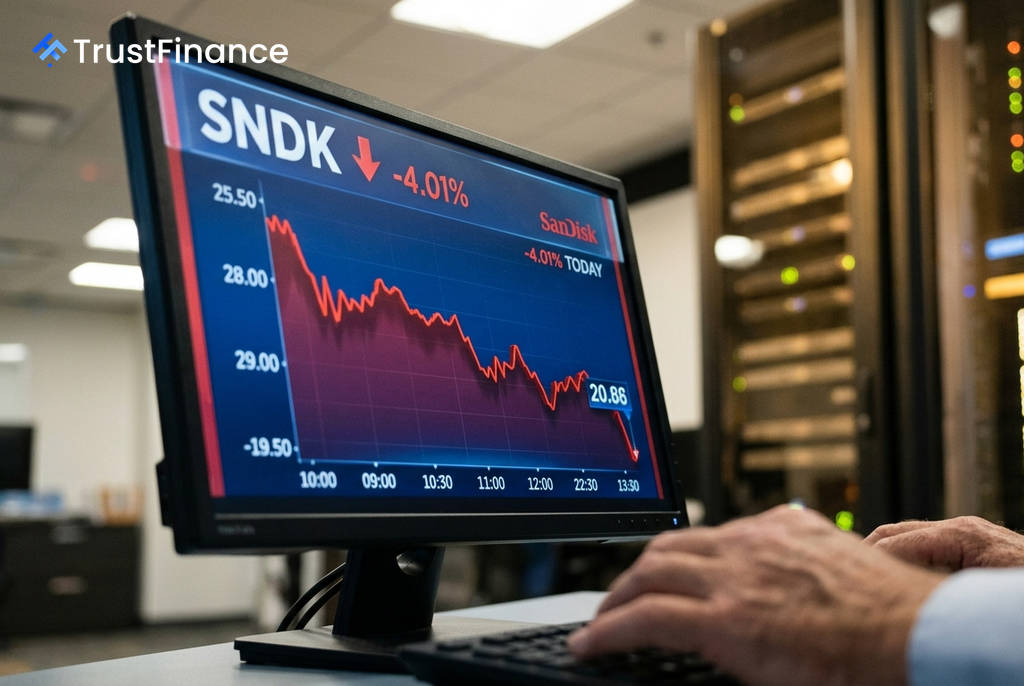
Saham SanDisk (SNDK) mengalami tekanan jualan yang ketara, jatuh sebanyak 4% pada penutupan dagangan, walaupun syarikat melaporkan keputusan kewangan suku keempat dan tahun penuh fiskal 2026 yang terkuat dalam sejarahnya. Reaksi pasaran yang negatif ini didorong oleh unjuran pendapatan syarikat untuk suku pertama 2027 yang tidak memenuhi jangkaan tinggi sesetengah penganalisis, menonjolkan kebimbangan pelabur terhadap kemuncak kitaran pertumbuhan.
Keputusan Kukuh Dicemari Unjuran Lemah
SanDisk mengumumkan pendapatan setahun penuh fiskal 2026 sebanyak $20.25 bilion, satu peningkatan sebanyak 175% tahun ke tahun. Bagi suku keempat (Q4) sahaja, syarikat mencatatkan:
- Pendapatan: $8.97 bilion, mengatasi jangkaan sebanyak $550 juta.
- Perolehan Sesaham (EPS): $39.25, 13.5% lebih tinggi daripada anggaran konsensus $34.59.
- Margin Kasar Bukan GAAP: 84.6%, meningkat daripada 78.4% pada suku sebelumnya.
Walaupun prestasi semasa amat memberangsangkan, unjuran pendapatan bagi suku pertama fiskal 2027, yang dianggarkan antara $10.3 bilion hingga $10.8 bilion, adalah di bawah jangkaan paling optimis di Wall Street sekitar $12.3 bilion. Perbezaan ini mencetuskan penjualan saham, yang pada satu ketika jatuh sehingga 13% dalam dagangan pra-pasaran.
Permintaan AI dan Margin Kekal Pendorong Utama
Di sebalik reaksi pasaran, asas perniagaan SanDisk menunjukkan kekuatan yang signifikan, terutamanya dalam sektor pusat data yang dipacu oleh kecerdasan buatan (AI). Pendapatan daripada segmen Pusat Data berkembang 437% tahun ke tahun untuk mencapai $5.15 bilion bagi keseluruhan tahun fiskal 2026. Ini mengesahkan permintaan yang kukuh dan berterusan untuk produk storan NAND syarikat.
 Ad
Syarikat juga menunjukkan keupayaan untuk mengekalkan margin keuntungan yang tinggi, dengan unjuran margin kasar antara 83% hingga 85% untuk suku seterusnya. Di samping itu, SanDisk mengukuhkan keyakinan pelabur melalui program pulangan modal, dengan lembaga pengarah meluluskan program pembelian semula saham tambahan bernilai $14 bilion, menjadikan jumlah keseluruhan yang tersedia kepada $15.5 bilion.
Kebimbangan Pasaran dan Tumpuan Masa Depan
Kebimbangan utama yang membebani sentimen pelabur adalah persoalan sama ada harga kontrak memori NAND telah mencapai kemuncaknya. Laporan daripada Morgan Stanley pada bulan Julai yang membangkitkan kemungkinan ini telah pun memberi kesan kepada harga saham sebelum laporan pendapatan dikeluarkan. Tambahan pula, ramalan CEO David Goeckeler mengenai penurunan belasan peratus dalam penghantaran unit PC dan telefon pintar tahun ini menambahkan lagi kebimbangan tersebut.
Pelabur juga sedang memerhatikan kedudukan kompetitif SanDisk, terutamanya berbanding pesaing seperti Micron (MU) yang mempunyai pendedahan lebih besar kepada pasaran Memori Lebar Jalur Tinggi (HBM) untuk pemecut AI. Walaupun SanDisk baru-baru ini mengumumkan spesifikasi standard untuk *High Bandwidth Flash* (HBF) bersama SK Hynix, garis masa untuk sumbangan pendapatan daripada teknologi baharu ini masih belum jelas.
Kini, semua tumpuan beralih kepada acara Hari Penganalisis SanDisk yang dijadualkan pada minggu hadapan. Acara ini dijangka menjadi katalis penting yang seterusnya, di mana pelabur berharap untuk mendapatkan kejelasan mengenai hala tuju strategik syarikat, pelan tindakan HBF, dan butiran peruntukan modal.