
Story
サンディスク、過去最高決算もガイダンス嫌気で株価下落
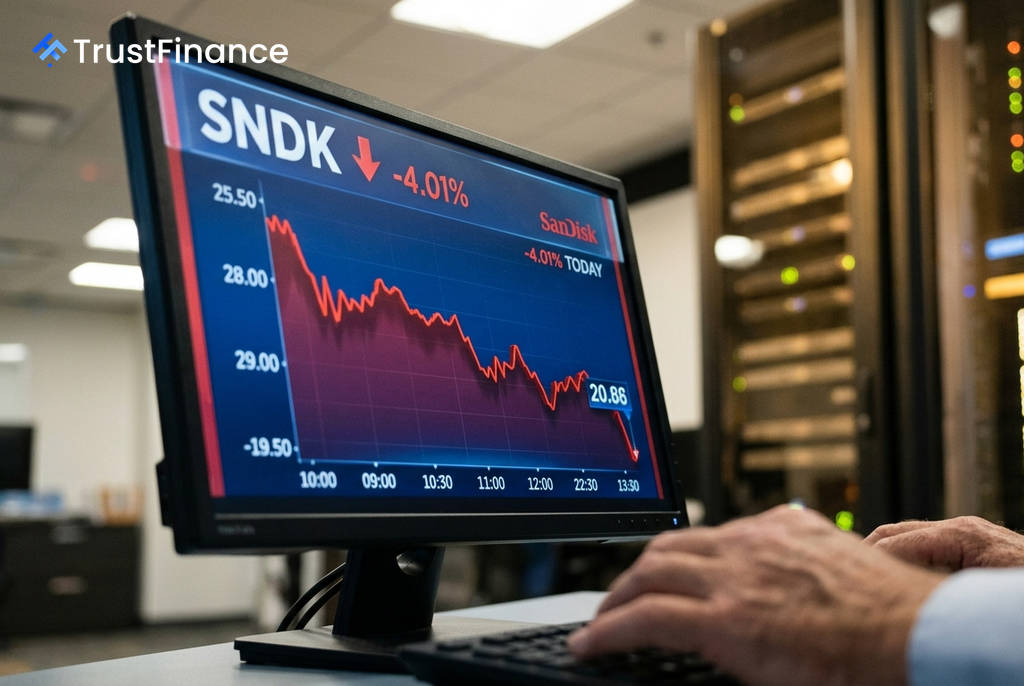
米半導体大手サンディスク(SNDK)は、記録的な2026年度通期決算および第4四半期決算を発表したが、株価は大幅に下落した。市場の非常に高い期待に対し、新年度第1四半期の売上高見通しが届かなかったことが嫌気された。
記録的業績と市場の反応
サンディスクが発表した2026年度第4四半期(5-7月期)決算は、市場予想を上回る好調な内容だった。
- 第4四半期 売上高: 89.7億ドル(市場予想を5.5億ドル上回る)
- 第4四半期 1株当たり利益(EPS): 39.25ドル(市場予想34.59ドルに対し13.5%上回る)
- 2026年度 通期売上高: 202.5億ドル(前年同期比175%増)
しかし、好決算にもかかわらず同社の株価は時間外取引で一時13%下落し、翌日の市場で4.0%安で引けた。これは、2027年度第1四半期の売上高ガイダンスが103億ドル〜108億ドルとされ、一部アナリストの最も楽観的な予想(約123億ドル)に届かなかったためである。市場の期待値が極めて高く設定されていたため、力強い結果でさえ失望を招く形となった。
明確になった好材料と残された懸念
今回の決算では、同社の事業の強さが確認された一方で、市場が抱く懸念も浮き彫りになった。
確認されたポジティブ要因
 Ad
AI(人工知能)ブームを背景とした需要の力強さは数字で証明された。データセンター向け売上は2026年度通期で前年同期比437%増の51.5億ドルに達した。また、第4四半期の非GAAPベースの売上総利益率は84.6%と高い水準を記録し、利益率の構造的な改善を示唆した。さらに、長期契約に基づく新たなビジネスモデル(NBM)で939億ドルの収益保証を確保したことも、事業の安定性向上に寄与するとみられている。
市場の主な懸念材料
最大の懸念は、NAND型フラッシュメモリの契約価格がピークに達したのではないかという「ピークアウト」への警戒感だ。モルガン・スタンレーは7月下旬のレポートでこの可能性を指摘しており、市場の重しとなっている。また、競合のマイクロン(MU)がAIアクセラレータ向けHBM(広帯域メモリ)で評価されているのに対し、サンディスクのNAND中心の製品構成が相対的に割り引かれているとの見方もある。
今後の注目点とアナリストの見方
今後の株価の方向性を占う上で、来週開催予定の「アナリストデー」が最も重要なイベントとなる。投資家は、SKハイニックスと共同で規格を発表したばかりの新型メモリ「HBF(High Bandwidth Flash)」の事業計画や、資本配分方針の詳細に注目している。
今回の決算後の株価下落について、アナリストの見方は分かれている。ゴールドマン・サックスは、ファンダメンタルズの悪化ではなく過度な期待が修正されただけと見て「買い」を維持。一方、RBCキャピタルは、好業績を認めつつも、市場の期待が先行しすぎているリスクを指摘し、中立的な「セクターパフォーム」の評価を維持した。市場の強気派と弱気派の対立は、現在の状況がNAND価格サイクルの天井なのか、それともAIが牽引する構造的な成長の序章に過ぎないのかという見解の相違を反映している。