
Story
Saham SanDisk Jatuh Meski Laba Rekor, Proyeksi di Bawah Ekspektasi
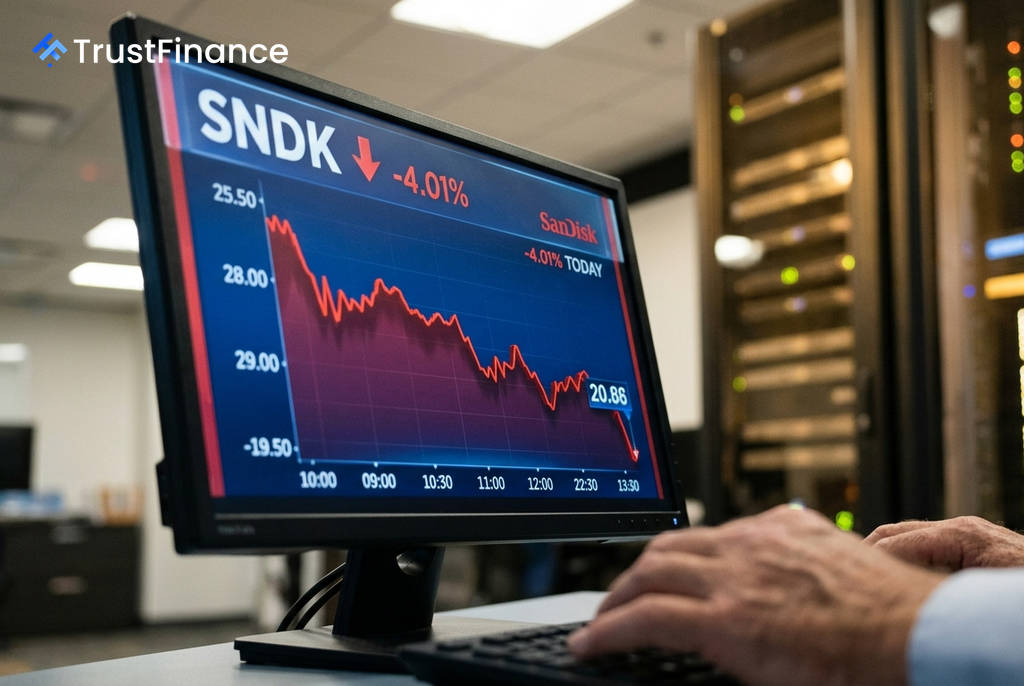
SanDisk (SNDK) melaporkan kinerja fiskal 2026 yang memecahkan rekor, namun sahamnya mengalami tekanan jual signifikan setelah proyeksi pendapatan kuartal pertama 2027 berada di bawah ekspektasi pasar yang paling optimis. Insiden ini menyoroti bagaimana ekspektasi yang sangat tinggi di pasar dapat membayangi hasil fundamental yang kuat.
Kinerja Keuangan Melampaui Rekor
Untuk tahun fiskal 2026, SanDisk mencatatkan pendapatan sebesar $20,25 miliar, melonjak 175% secara tahunan (YoY). Kinerja kuartal keempat (Q4) juga sangat solid, dengan pendapatan mencapai $8,97 miliar (melampaui estimasi sebesar $550 juta) dan laba per saham (EPS) non-GAAP sebesar $39,25, atau 13,5% di atas konsensus.
Meski ini adalah kuartal keempat berturut-turut di mana SanDisk melampaui ekspektasi, reaksi pasar justru negatif. Saham perusahaan turun 4,0% pada penutupan perdagangan, setelah sebelumnya sempat anjlok hingga 13% di sesi pra-pasar. Hal ini menunjukkan bahwa investor lebih fokus pada panduan masa depan daripada kinerja masa lalu.
Proyeksi Menjadi Pemicu Aksi Jual
Penyebab utama pelemahan saham adalah panduan pendapatan SanDisk untuk kuartal pertama tahun fiskal 2027, yang diproyeksikan berada di kisaran $10,3 miliar hingga $10,8 miliar. Angka ini berada di bawah ekspektasi analis yang paling optimis, yang memperkirakan pendapatan bisa mencapai sekitar $12,3 miliar.
 Ad
Kesenjangan antara proyeksi perusahaan dan ekspektasi pasar menimbulkan kekhawatiran tentang keberlanjutan momentum pertumbuhan. Selain itu, kekhawatiran yang diungkapkan oleh Morgan Stanley pada Juli mengenai kemungkinan harga kontrak memori NAND mencapai puncaknya pada Q4 2026 turut membebani sentimen investor.
Poin Penting dan Katalis ke Depan
Laporan keuangan terbaru menjawab beberapa pertanyaan kunci bagi investor, sekaligus menyisakan beberapa ketidakpastian.
- Kekuatan Fundamental: Permintaan dari sektor pusat data tetap kuat, dengan pendapatan segmen ini tumbuh 437% YoY pada FY2026. Marjin laba kotor non-GAAP juga menguat menjadi 84,6% di Q4, dengan panduan tetap solid di 83%-85% untuk Q1 2027.
- Risiko Utama: Pertanyaan utama di pasar adalah apakah siklus kenaikan harga NAND akan segera berakhir. Selain itu, SanDisk masih menghadapi tantangan untuk mengejar ketertinggalan dari pesaing seperti Micron (MU) di pasar High-Bandwidth Memory (HBM) yang krusial untuk akselerator AI.
- Katalis Berikutnya: Investor akan mencermati acara Analyst Day perusahaan yang akan digelar minggu depan. Acara ini diharapkan memberikan kejelasan lebih lanjut mengenai peta jalan produk High Bandwidth Flash (HBF) dan strategi alokasi modal perusahaan. Data harga NAND bulanan dan realisasi pendapatan dari kontrak NBM (New Business Models) juga akan menjadi fokus utama dalam beberapa bulan mendatang.