
Story
棒约翰二季度业绩不佳并暂停派息,遭多家投行下调评级
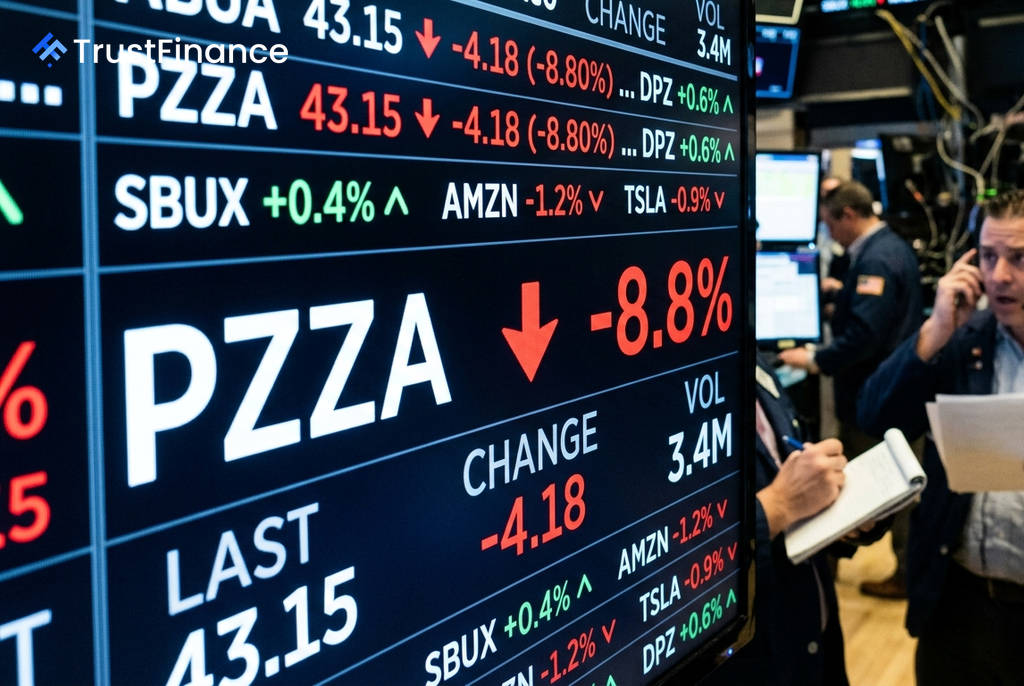
由于公司转型停滞、暂停派发股息并下调全年盈利预期,华尔街分析师纷纷下调了对披萨连锁巨头棒约翰国际公司(Papa John’s International Inc.)的评级。
业绩滑坡与指引下调
根据该公司发布的财报,棒约翰第二季度业绩表现疲软,未能达到市场预期。关键财务数据包括:
- 营收同比下降 8.8%,至 4.824亿美元。
- 北美地区可比销售额大幅下滑 8.3%。
- 调整后EBITDA(税息折旧及摊销前利润)基本持平,为 5270万美元。
此外,公司的利润率也面临压力。基准公司分析师指出,第二季度 4.8% 的营业利润率比他的预期低了40个基点,主要原因是销售成本超出预期。财报显示,同店销售的疲软态势在7月份仍在持续。基于此,棒约翰将全年调整后EBITDA指引从之前的2亿至2.1亿美元下调至 1.8亿至1.9亿美元。
并购预期落空,分析师下调评级
 Ad
业绩不佳直接导致了分析师的负面行动。史蒂芬斯分析师 Jim Salera 将棒约翰的评级从“增持”下调至“与大市同步”,并将目标价从38美元大幅削减至 24美元。与此同时,基准公司的 Todd Brooks 也将其评级从“买入”下调至“持有”。
评级下调的另一个关键因素是,之前支撑股价的收购预期已经落空。棒约翰结束了为期18个月的战略评估,决定不出售公司,并拒绝了卡塔尔背景的 Irth Capital Management 提出的每股47美元的收购要约。分析师 Brooks 指出,既然管理层排除了被收购的选项,那么股价必须依赖其基本面,而目前的基本面正在恶化。
暂停派息与长期挑战
除了业绩压力,棒约翰还宣布从2026年第三季度起暂停派发季度股息。此举与下调业绩指引相结合,消除了以收益为导向的投资者在公司缓慢复苏期间继续持股的两大理由。
史蒂芬斯的分析师 Salera 对公司的长期前景表示担忧。他认为:“考虑到持续的宏观经济压力和竞争激烈的快餐服务领域,除非经营环境发生重大变化,否则到2027财年,北美地区的可比销售额很可能仍将为负。” 棒约翰首席执行官 Todd Penegor 也承认,“我们的转型所需的时间比预期的要长。”