
Story
Papa John's के शेयर पर दबाव, दूसरी तिमाही के खराब नतीजों के बाद दो ब्रोकरेज ने रेटिंग घटाई
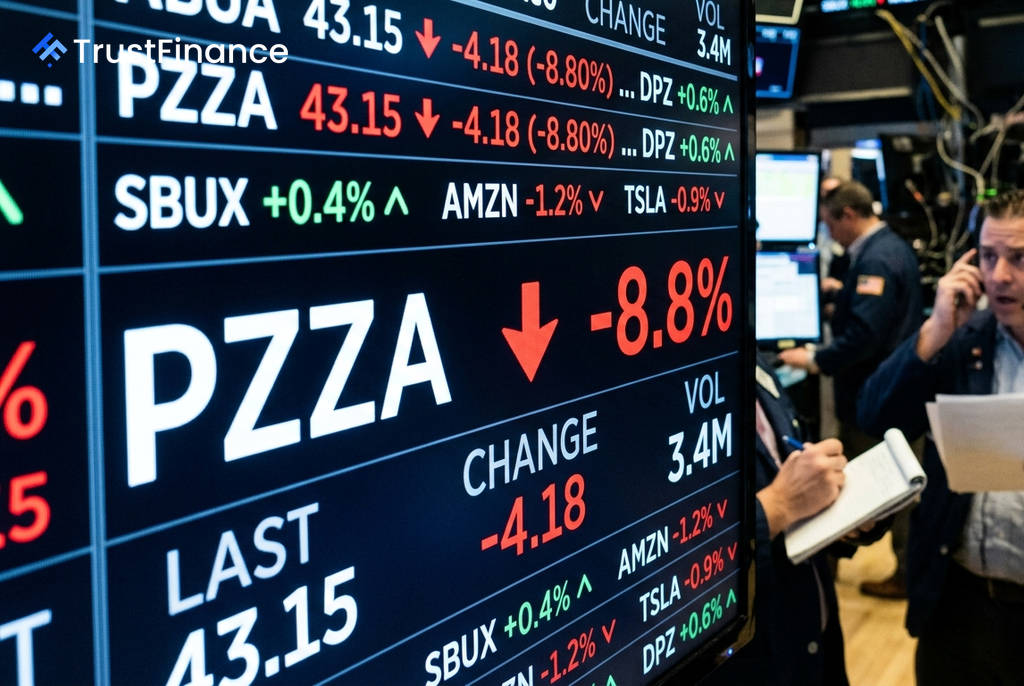
वॉल स्ट्रीट की दो प्रमुख ब्रोकरेज फर्मों, Stephens और Benchmark ने पिज्जा चेन Papa John's International (PZZA) की रेटिंग घटा दी है। यह कदम कंपनी द्वारा दूसरी तिमाही के निराशाजनक नतीजे जारी करने, अपने पूरे साल के आय के पूर्वानुमान को कम करने और अपने लाभांश को निलंबित करने के बाद आया है, जिससे कंपनी के परिचालन सुधार में आ रही बाधाओं का संकेत मिलता है।
दूसरी तिमाही के निराशाजनक नतीजे
कंपनी की निवेशक संबंध विज्ञप्ति के अनुसार, दूसरी तिमाही में Papa John's के प्रदर्शन में कई मोर्चों पर कमजोरी देखी गई। प्रमुख आंकड़ों में शामिल हैं:
- राजस्व (Revenue): साल-दर-साल 8.8% घटकर $482.4 मिलियन रहा।
- उत्तरी अमेरिका में तुलनीय बिक्री (Comparable Sales): 8.3% की गिरावट दर्ज की गई।
- समायोजित EBITDA: लगभग सपाट $52.7 मिलियन पर रहा।
इसके अलावा, कंपनी का 4.8% का ऑपरेटिंग मार्जिन भी उम्मीदों से 40 बेसिस प्वाइंट कम रहा, जिसका मुख्य कारण बेचे गए माल की लागत का अनुमान से 50 बेसिस प्वाइंट अधिक होना था। विश्लेषकों ने यह भी नोट किया कि जुलाई में भी बिक्री में कमजोरी जारी रही, जो दर्शाता है कि तिमाही समाप्त होने के बाद भी दबाव कम नहीं हुआ है।
विश्लेषकों की प्रतिक्रिया और रेटिंग में कटौती
 Ad
इन नतीजों के जवाब में, Stephens के विश्लेषक जिम सलेरा ने PZZA की रेटिंग को 'ओवरवेट' से घटाकर 'इक्वल वेट' कर दिया और अपने मूल्य लक्ष्य को $38 से घटाकर $24 कर दिया। वहीं, Benchmark के टॉड ब्रूक्स ने रेटिंग को 'बाय' से घटाकर 'होल्ड' कर दिया।
सलेरा ने लिखा, "मौजूदा व्यापक आर्थिक दबाव और त्वरित-सेवा रेस्टोरेंट (QSR) क्षेत्र में कड़ी प्रतिस्पर्धा को देखते हुए, हमें लगता है कि परिचालन माहौल में बड़े बदलाव के बिना वित्त वर्ष 27 में उत्तरी अमेरिका में तुलनीय बिक्री नकारात्मक बनी रहेगी।" ब्रूक्स ने इस बात पर प्रकाश डाला कि कंपनी द्वारा अधिग्रहण की संभावना को खारिज करने के फैसले ने स्टॉक से एक प्रमुख समर्थन हटा दिया है।
कमजोर आउटलुक और रणनीतिक बदलाव
निवेशकों की चिंताओं को बढ़ाते हुए, Papa John's ने कई नकारात्मक घोषणाएं की हैं। कंपनी 2026 की तीसरी तिमाही से अपने तिमाही लाभांश को निलंबित कर रही है। इसने अपने पूरे साल के समायोजित EBITDA गाइडेंस को भी $200-$210 मिलियन की पिछली सीमा से घटाकर $180-$190 मिलियन कर दिया है।
इसके अतिरिक्त, कंपनी ने 18 महीने की रणनीतिक समीक्षा समाप्त कर दी है और निकट भविष्य में बिक्री की संभावना से इनकार किया है। इस समीक्षा के दौरान कतर समर्थित इर्थ कैपिटल मैनेजमेंट से कथित तौर पर $47 प्रति शेयर के प्रस्ताव को भी खारिज कर दिया गया। कंपनी के बोर्ड ने निष्कर्ष निकाला कि अधिग्रहण की तुलना में कंपनी के परिवर्तन पर ध्यान केंद्रित करना शेयरधारकों के लिए दीर्घकालिक मूल्य पैदा करने का बेहतर मार्ग है।