
Story
파파존스, 실적 부진·배당 중단에 투자의견 줄하향
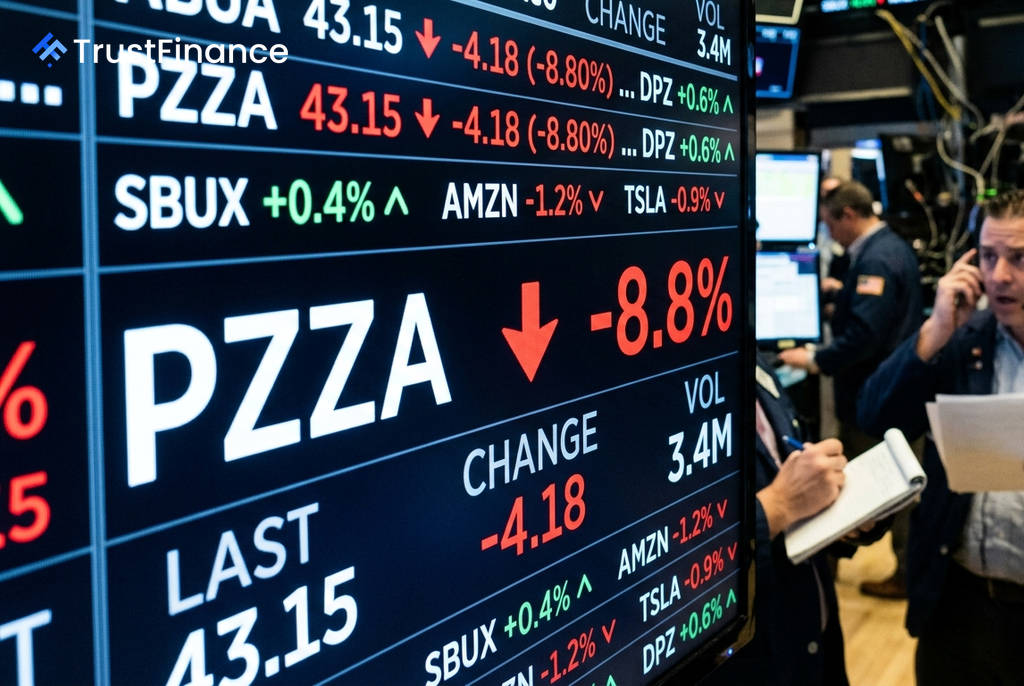
미국의 피자 체인 파파존스 인터내셔널(PZZA)이 부진한 2분기 실적 발표 이후 배당 중단과 연간 실적 전망치 하향 조정을 단행하자, 월가 투자은행들이 잇따라 투자의견을 낮췄다. 스티븐스와 벤치마크는 파파존스의 턴어라운드 전략이 지연되고 있다며 중립적인 시각으로 전환했다.
실망스러운 2분기 실적
파파존스가 발표한 2분기 실적에 따르면, 매출은 전년 동기 대비 8.8% 감소한 4억 8,240만 달러를 기록했으며, 북미 지역 동일 매장 매출은 8.3% 급감했다. 조정 상각전영업이익(EBITDA)은 5,270만 달러로 거의 제자리걸음을 했다.
벤치마크의 토드 브룩스 애널리스트는 2분기 영업이익률이 4.8%로 예상치보다 40bp(0.4%p) 낮았다고 지적했다. 그는 또한 북미 지역의 동일 매장 매출 약세가 7월까지 이어졌다고 언급하며 실적 압박이 지속되고 있음을 시사했다. 회사는 2026년 3분기부터 분기 배당금 지급을 중단하고, 연간 조정 EBITDA 가이던스를 기존 2억~2억 1,000만 달러에서 1억 8,000만~1억 9,000만 달러로 하향 조정했다.
매각 무산과 구조적 우려
실적 부진과 더불어 주가에 부담을 준 요인은 매각 기대감 소멸이다. 파파존스는 18개월간의 전략적 검토를 마치고 단기적인 회사 매각을 추진하지 않기로 결정했다. 이 과정에서 카타르 국부펀드가 지원하는 어스 캐피털 매니지먼트가 제시한 주당 47달러의 인수 제안도 거절한 것으로 알려졌다.
 Ad
벤치마크는 "경영진과 이사회가 회사 매각보다 전략적 혁신을 추진하는 것이 주주 가치를 극대화하는 최선의 길이라고 판단했다"며, 이러한 결정이 투자의견 하향의 핵심 요인이라고 밝혔다. 스티븐스의 짐 살레라 애널리스트는 "거시 경제의 불확실성과 외식 산업의 치열한 경쟁을 고려할 때, 영업 환경에 중대한 변화가 없는 한 2027 회계연도 북미 매출은 마이너스를 기록할 가능성이 높다"며 구조적 우려를 표했다.
월가 투자의견 하향 조정
이러한 복합적인 악재에 따라 월가는 파파존스에 대한 눈높이를 낮췄다.
- 스티븐스: 투자의견을 '비중확대(Overweight)'에서 '동일비중(Equal Weight)'으로 하향하고, 목표주가를 38달러에서 24달러로 대폭 내렸다.
- 벤치마크: 투자의견을 '매수(Buy)'에서 '보유(Hold)'로 변경했다.
매각 가능성과 배당이라는 두 가지 투자 매력이 사라지면서, 이제 파파존스의 주가는 악화되고 있는 펀더멘털에 전적으로 의존하게 되었다. 토드 페네고어 최고경영자(CEO)는 8월 6일 실적 발표에서 "우리의 혁신이 예상보다 오래 걸리고 있다"고 인정하면서도, 리워드 프로그램 회원 증가와 AI 기반 주문 시스템 개선 등을 긍정적 신호로 제시했다.