
Story
Papa John's bị Stephens và Benchmark hạ bậc xếp hạng sau kết quả kinh doanh quý 2 yếu kém
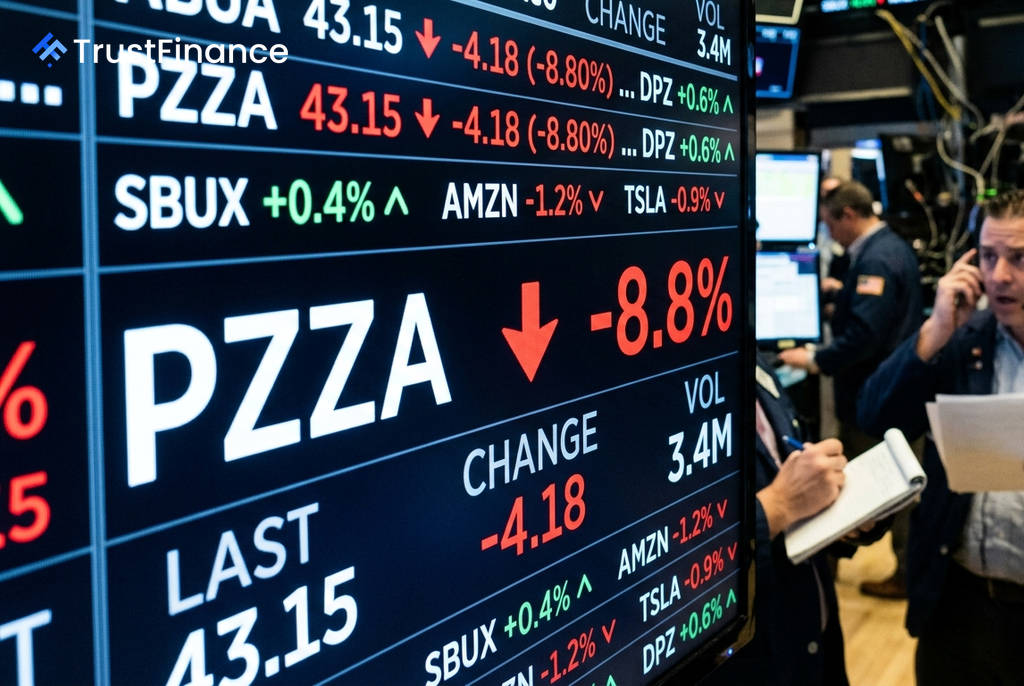
Các nhà phân tích tại Stephens và Benchmark đã đồng loạt hạ bậc xếp hạng đối với cổ phiếu của Papa John’s International Inc. (mã: PZZA) sau khi công ty công bố kết quả kinh doanh quý 2 đáng thất vọng, tạm dừng trả cổ tức và hạ thấp triển vọng lợi nhuận cho cả năm.
Kết quả kinh doanh không đạt kỳ vọng
Báo cáo tài chính quý 2 của Papa John's cho thấy nhiều chỉ số quan trọng đều sụt giảm. Theo thông cáo từ công ty, các kết quả chính bao gồm:
- Doanh thu: Đạt 482,4 triệu USD, giảm 8,8% so với cùng kỳ năm trước.
- Doanh số bán hàng so sánh tại Bắc Mỹ: Giảm 8,3%.
- EBITDA điều chỉnh: Gần như đi ngang ở mức 52,7 triệu USD.
Nhà phân tích Todd Brooks của Benchmark lưu ý rằng biên lợi nhuận hoạt động trong quý 2 chỉ đạt 4,8%, thấp hơn 40 điểm cơ bản so với dự báo của ông. Ông cũng chỉ ra rằng đà sụt giảm doanh số bán hàng tại các cửa hàng ở Mỹ vẫn tiếp diễn trong tháng 7, cho thấy áp lực chưa hề thuyên giảm.
Phản ứng từ các nhà phân tích
Trước những kết quả yếu kém, các nhà phân tích đã có hành động ngay lập tức. Jim Salera của Stephens đã hạ bậc xếp hạng PZZA từ "Tăng tỷ trọng" (Overweight) xuống "Tỷ trọng tương đương" (Equal Weight), đồng thời cắt giảm mạnh giá mục tiêu từ 38 USD xuống còn 24 USD.
 Ad
Trong khi đó, Todd Brooks của Benchmark đã thay đổi khuyến nghị từ "Mua" (Buy) sang "Nắm giữ" (Hold). Ông nhấn mạnh rằng việc ban lãnh đạo quyết định theo đuổi quá trình chuyển đổi chiến lược thay vì bán công ty đã loại bỏ yếu tố đầu cơ mua lại, khiến cổ phiếu giờ đây phải dựa vào các yếu tố cơ bản vốn đang xấu đi.
Triển vọng không chắc chắn và các quyết định chiến lược
Ban lãnh đạo Papa John's thừa nhận quá trình chuyển đổi đang diễn ra chậm hơn dự kiến. CEO Todd Penegor cho biết "quá trình chuyển đổi của chúng tôi đang mất nhiều thời gian hơn dự đoán" trong thông cáo kết quả kinh doanh ngày 6 tháng 8.
Công ty cũng đã đưa ra những quyết định quan trọng ảnh hưởng đến nhà đầu tư. Papa John's đã đình chỉ việc trả cổ tức hàng quý bắt đầu từ quý 3 năm 2026 và hạ dự báo EBITDA điều chỉnh cả năm xuống còn 180 - 190 triệu USD, giảm từ mức 200 - 210 triệu USD trước đó.
Thêm vào đó, công ty đã kết thúc quá trình đánh giá chiến lược kéo dài 18 tháng và quyết định không bán mình trong tương lai gần, bác bỏ lời đề nghị được cho là trị giá 47 USD/cổ phiếu từ Irth Capital Management. Quyết định này, cùng với việc cắt giảm cổ tức và dự báo, đã loại bỏ hai trong số những lý do chính để các nhà đầu tư nắm giữ cổ phiếu trong giai đoạn phục hồi chậm chạp này.