
Story
Dropbox业绩超预期但增长停滞,股价盘前承压
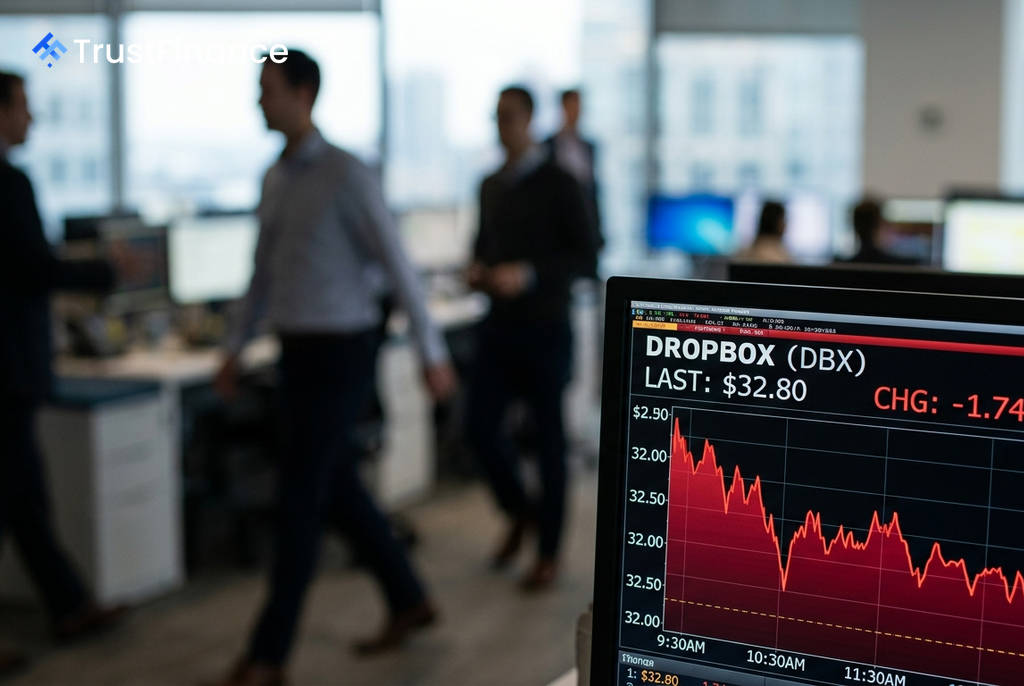
云存储与协作公司Dropbox (DBX) 在公布其2026年第二季度业绩后,其股价在盘前交易中下跌5.0%,至32.80美元。尽管财报的关键指标超出预期,但疲软的营收增长势头未能满足投资者的期望。
财报细节:盈利超预期,增长现瓶颈
根据财报,Dropbox第二季度调整后每股收益为0.75美元,略高于0.74美元的市场共识预期。季度营收为6.315亿美元,同样超过了分析师预测的约6.27亿美元。然而,投资者关注的焦点在于,该营收仅代表了0.9%的同比增长率,这一缓慢的增长步伐令市场感到失望,尤其是考虑到该股近几个月的强劲上涨。
财报显示,公司的年度经常性收入 (ARR) 同比基本持平,约为25.7亿美元。剔除FormSwift资产剥离的影响后,按固定汇率计算的收入增长仅为0.1%,凸显了公司面临的结构性增长挑战。
积极信号与市场担忧
尽管增长乏力,但Dropbox的盈利能力依然强劲。其非公认会计准则 (Non-GAAP) 营业利润率达到39.7%,超出了公司自身38.5%的指引。此外,付费用户数量连续第三个季度实现增长,环比增加约96,000人,总数达到1819万。
 Ad
然而,对于一个在财报发布前股价已接近52周高点(35.17美元)的公司而言,仅有利润率的提升并不足以支撑其高估值。市场的反应表明,在当前环境下,投资者更看重增长潜力。
分析师观点与市场背景
财报发布后,William Blair将Dropbox的股票评级从“跑输大盘”上调至“与大盘持平”,理由是其核心文件同步与共享业务出现重新加速的趋势。然而,更广泛的分析师群体仍持谨慎态度,市场普遍评级为“卖出”,且平均目标价远低于该股近期的交易水平。
这种估值差距使得Dropbox的股价在任何增长停滞的迹象出现时都极易受到冲击。此次盘前下跌是明显的个股行为,因为同期美国股市大盘温和上涨。综合来看,“业绩超预期但增长减速”的财报、高企的股价以及华尔街的看空共识,共同导致了此次股价回调。