
Story
Dropbox株が時間外で下落、予想上回る決算も成長鈍化を嫌気
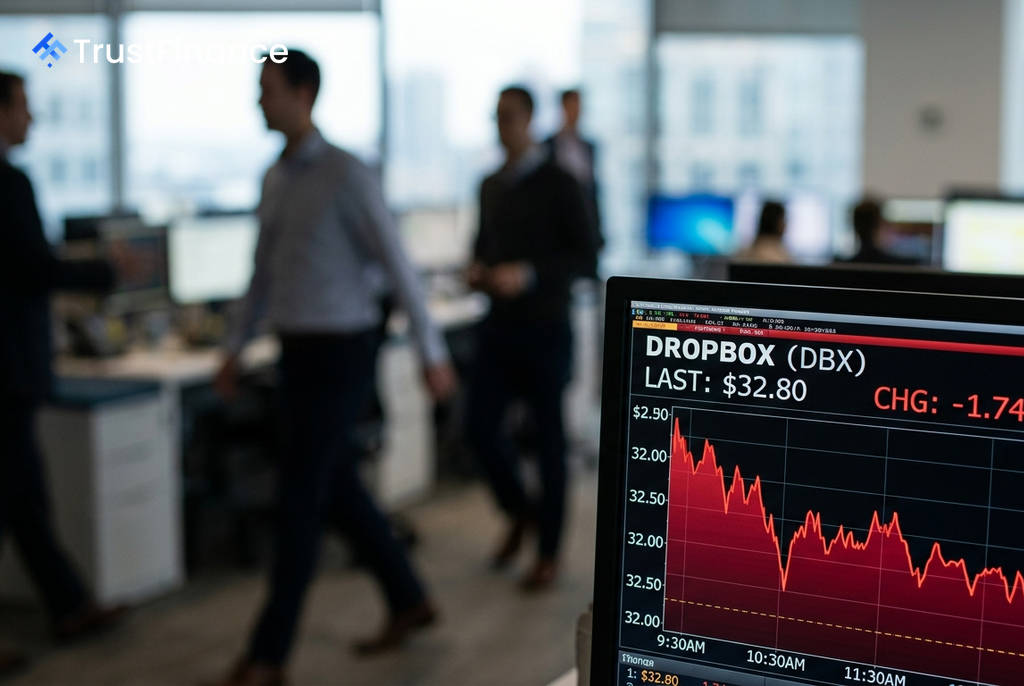
クラウドストレージ大手のDropbox(NASDAQ: DBX)が前日夕方に発表した2026年第2四半期決算は、主要指標で市場予想を上回ったにもかかわらず、投資家の期待を満たすには至らず、株価は時間外取引で5.0%下落し32.80ドルを付けた。売上成長の勢いが鈍化していることへの懸念が売りを誘った形だ。
予想超えの決算と市場の反応
同社が発表した第2四半期決算によると、調整後1株当たり利益(EPS)は0.75ドルとなり、コンセンサス予想の0.74ドルをわずかに上回った。売上高も6億3150万ドルと、アナリスト予想の約6億2700万ドルを上回る結果となった。
しかし、この売上高は前年同期比でわずか0.9%の増加にとどまった。近年の株価の急騰を背景に、市場はこの緩やかな成長ペースを失望材料と受け止めた。高い収益性だけでは、成長への期待を補うことはできなかった。
収益性は改善も、成長には構造的課題
決算内容には明るい材料も見られた。非GAAPベースの営業利益率は39.7%に達し、同社自身のガイダンス(38.5%)を上回った。また、有料課金ユーザー数は前期比で約9万6000人増加し、1819万人となり、3四半期連続での増加を記録した。
 Ad
一方で、年間経常収益(ARR)は前年同期比でほぼ横ばいの約25億7000万ドルだった。FormSwift事業の売却影響を除いた恒常為替レートベースの売上成長率はわずか0.1%であり、同社が直面する構造的な成長課題を浮き彫りにしている。
市場の評価と背景
今回の株価下落は、複数の要因が重なった結果と言える。決算発表前に株価が52週高値(35.17ドル)に迫る水準まで上昇していたため、利益確定売が出やすい状況だった。加えて、ウォール街のアナリストのコンセンサス評価は「売り」であり、株価が割高と見なされていたことも下落に拍車をかけた。
一部ではWilliam Blairが投資判断を「アンダーパフォーム」から「マーケットパフォーム」に引き上げる動きもあったが、市場全体の慎重な見方を覆すには至らなかった。今回の動きは、高い成長を求める市場において、利益率の高さだけでは株価を支えきれない場合があることを示す事例となった。