
Story
드롭박스, 2분기 실적 예상 상회에도 매출 성장 둔화 우려에 주가 하락
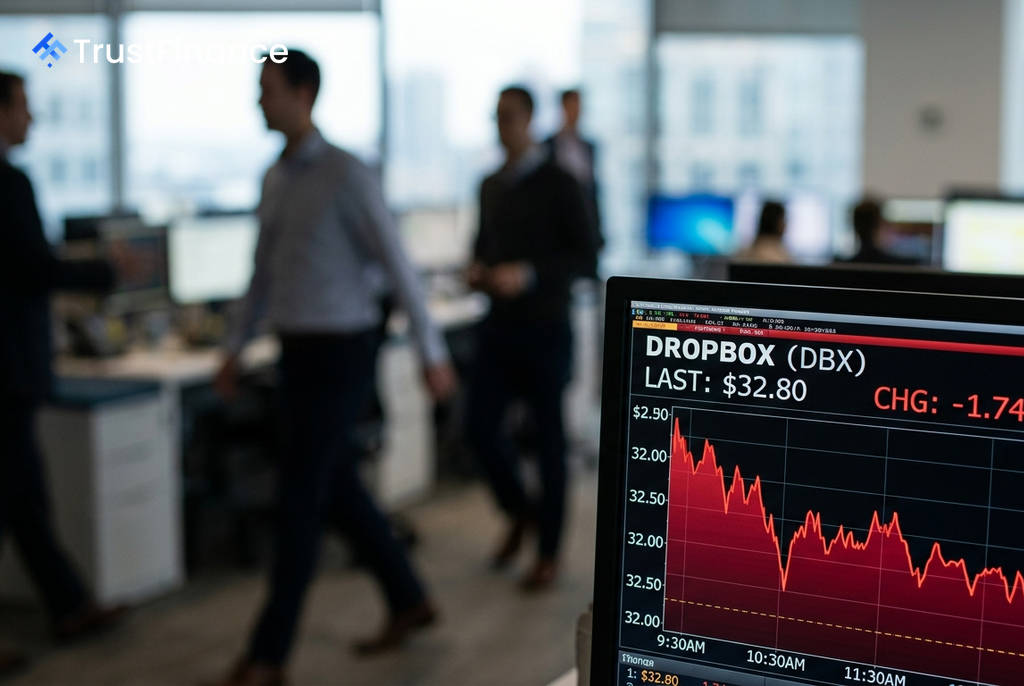
클라우드 스토리지 기업 드롭박스(Dropbox)의 주가가 2026년 2분기 실적 발표 이후 개장 전 거래에서 5.0% 하락한 32.80달러를 기록했다. 매출과 이익 모두 시장 예상치를 상회했음에도 불구하고, 투자자들이 매출 성장세 둔화에 대한 우려를 표명하면서 주가에 하방 압력으로 작용했다.
예상 뛰어넘었지만 성장세는 '정체'
드롭박스의 2분기 조정 주당순이익(EPS)은 0.75달러로 시장 컨센서스인 0.74달러를 소폭 상회했다. 매출 역시 6억 3,150만 달러를 기록하며 예상치였던 약 6억 2,700만 달러를 웃돌았다.
그러나 투자자들의 주목을 받은 것은 성장률 지표였다. 2분기 매출은 전년 동기 대비 0.9% 증가하는 데 그쳤다. 연간 반복 매출(ARR)은 약 25억 7,000만 달러로 사실상 제자리걸음을 했으며, 자회사였던 폼스위프트(FormSwift) 매각 효과를 제외한 고정환율 기준 매출 성장률은 0.1%에 불과했다. 이는 최근 주가 상승세를 고려할 때 시장의 기대에 미치지 못하는 수준이었다.
엇갈린 세부 지표와 시장 반응
긍정적인 측면도 있었다. 비일반회계기준(Non-GAAP) 영업이익률은 39.7%에 달해 회사 자체 가이던스(38.5%)를 넘어섰다. 유료 사용자 수는 전 분기 대비 약 9만 6,000명 증가한 1,819만 명으로, 3분기 연속 순증을 기록했다.
 Ad
하지만 이러한 수익성 개선과 사용자 증가에도 불구하고, 시장은 성장 정체에 더 민감하게 반응했다. 드롭박스의 주가 하락은 S&P 500 지수가 0.2% 상승하는 등 전반적인 미국 증시가 강세를 보인 것과 대조적으로, 개별 기업의 펀더멘털 문제임을 시사했다.
월가의 시각
이번 실적 발표에 대한 월가의 평가는 엇갈렸다. 투자은행 윌리엄 블레어는 핵심 사업부의 성장세 회복 조짐을 이유로 투자의견을 '시장수익률 하회(Underperform)'에서 '시장수익률(Market Perform)'로 상향 조정했다.
반면, 다수 애널리스트들은 신중한 입장을 유지하고 있으며, 전반적인 컨센서스는 '매도(Sell)'에 가깝다. 실적 발표 전 주가가 52주 최고가인 35.17달러에 근접해 있었고, 월가의 평균 목표주가는 이를 밑돌고 있어 밸류에이션 부담이 큰 상황이었다. 이번 실적은 높은 수익성만으로는 성장 둔화 우려를 상쇄하고 높은 밸류에이션을 유지하기 어렵다는 점을 시장에 상기시켰다.