
Story
Saham Dropbox Merosot Walaupun Keputusan Suku Kedua Atasi Jangkaan
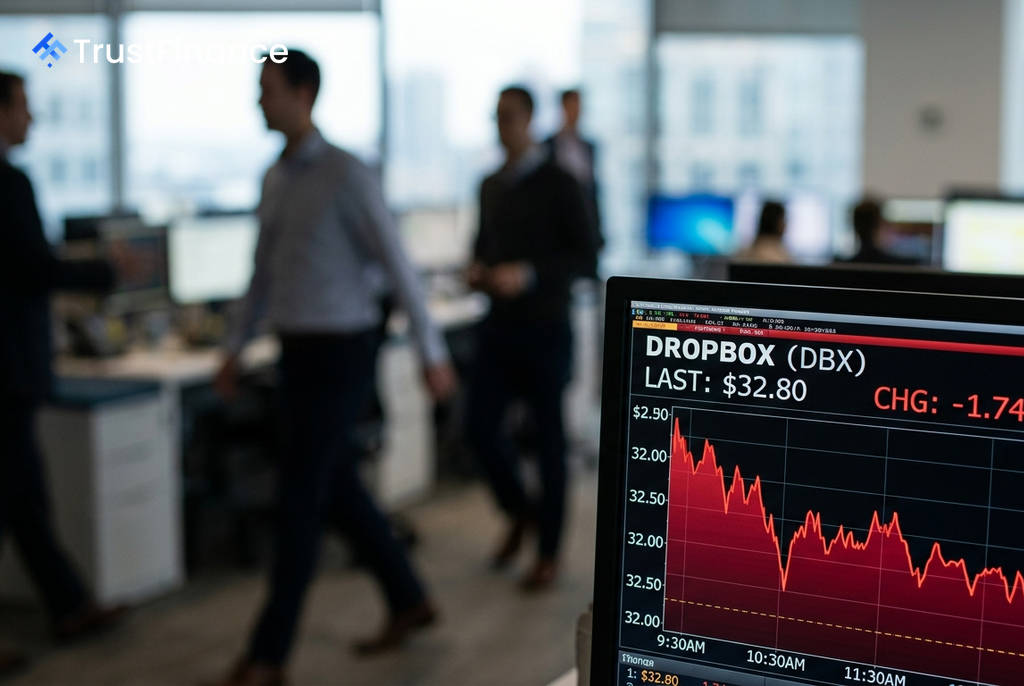
Saham Dropbox (DBX) merosot sebanyak 5.0% dalam dagangan pra-pembukaan untuk mencecah $32.80, walaupun syarikat storan awan itu melaporkan keputusan suku kedua 2026 yang mengatasi jangkaan penganalisis. Reaksi negatif pasaran ini didorong oleh kebimbangan terhadap momentum pertumbuhan hasil syarikat yang perlahan.
Prestasi Suku Kedua Melebihi Ramalan
Menurut laporan pendapatan yang dikeluarkan, Dropbox mencatatkan keputusan kewangan yang positif pada metrik utama untuk suku kedua:
- Pendapatan sesaham terlaras (EPS): $0.75, sedikit mengatasi jangkaan konsensus sebanyak $0.74.
- Hasil: $631.5 juta, lebih tinggi daripada ramalan penganalisis sekitar $627 juta.
- Margin operasi bukan GAAP: Mencapai 39.7%, melebihi unjuran syarikat sendiri iaitu 38.5%.
- Pengguna berbayar: Bertambah kira-kira 96,000 secara berurutan kepada 18.19 juta, menandakan suku ketiga berturut-turut penambahan pengguna.
Walaupun angka-angka ini kelihatan kukuh, ia gagal meyakinkan pelabur yang memberi tumpuan kepada gambaran pertumbuhan yang lebih luas.
Pertumbuhan Hasil Perlahan Mengecewakan Pelabur
 Ad
Walaupun mengatasi ramalan hasil, angka $631.5 juta itu hanya mewakili pertumbuhan sebanyak 0.9% tahun-ke-tahun. Kadar pertumbuhan yang sangat perlahan ini menjadi kebimbangan utama pasaran, terutamanya selepas saham syarikat mencatatkan rali yang ketara dalam beberapa bulan kebelakangan ini.
Kelemahan pertumbuhan ini turut digambarkan oleh metrik lain. Hasil Berulang Tahunan (ARR), satu penunjuk penting bagi syarikat berasaskan langganan, pada dasarnya tidak berubah dari tahun sebelumnya pada kira-kira $2.57 bilion. Selain itu, pertumbuhan hasil mata wang malar, tidak termasuk penjualan FormSwift, hanya 0.1%, yang menekankan cabaran pertumbuhan struktur yang dihadapi syarikat.
Konteks Pasaran dan Pandangan Penganalisis
Kelemahan saham ini dilihat khusus kepada Dropbox dan bukan disebabkan oleh sentimen pasaran yang lebih meluas. Indeks utama A.S. seperti S&P 500 dan Nasdaq diniagakan lebih tinggi dalam sesi yang sama. Penganalisis secara amnya kekal berhati-hati terhadap saham ini, dengan penarafan konsensus pada 'Jual' sebelum laporan pendapatan dikeluarkan.
Firma penganalisis William Blair menaik taraf saham Dropbox kepada 'Market Perform' daripada 'Underperform' selepas laporan tersebut, dengan merujuk kepada pemulihan dalam perniagaan terasnya. Walau bagaimanapun, gabungan antara laporan "atasi-tetapi-perlahan", harga saham yang telah menghampiri paras tertinggi 52 minggu, dan pandangan penganalisis yang menilai saham itu sebagai terlebih nilai telah mewujudkan keadaan yang sesuai untuk penjualan. Ini menjadi peringatan kepada pelabur bahawa dalam pasaran semasa yang memberi ganjaran kepada pertumbuhan, keuntungan dan margin yang kukuh sahaja mungkin tidak mencukupi untuk mengekalkan penilaian yang tinggi.