
Story
迪克体育用品大幅下调全年盈利预测,股价盘前暴跌逾14%
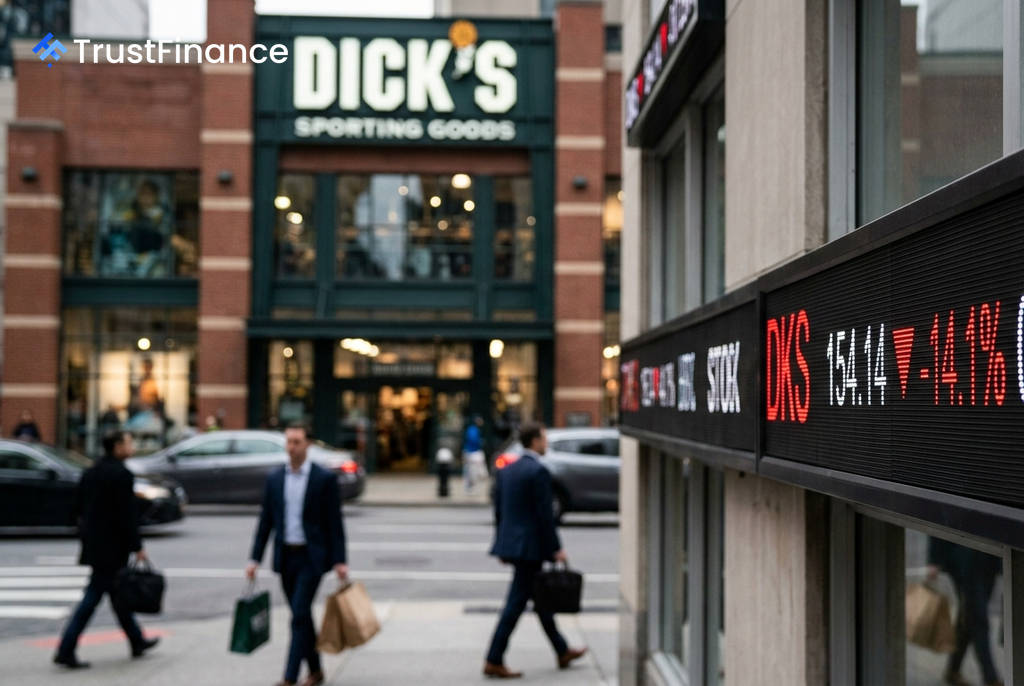
迪克体育用品公司 (Dick’s Sporting Goods, DKS) 股价在盘前交易中暴跌 14.1%,触及 154.14 美元的52周新低。此前,该公司公布的2026财年第二季度业绩未能达到分析师预期,并发布了远低于此前指引的全年盈利展望,令市场大感意外。
业绩与指引双双不及预期
根据财报,迪克体育用品第二季度的营收为 55.9亿 美元,略低于 56.5亿 美元的市场共识预期。调整后每股摊薄收益为 3.53 美元,也未达到分析师普遍预期的 3.78 美元。
然而,对投资者信心造成最沉重打击的是公司大幅下调了全年盈利预测。迪克体育用品现在预计2026财年全年的每股收益(GAAP)将在 10.94美元至11.94美元 之间。这一新的预测区间远低于:
- 此前管理层给出的 13.50至14.50美元 的指引范围。
- 约 14.20美元 的分析师共识预期。
Foot Locker 整合拖累盈利能力
 Ad
业绩疲软的核心问题源于公司在2025年9月以24亿美元收购的 Foot Locker 业务。该部门的备考可比销售额下降了 3.6%,并录得 3190万 美元的经营亏损,严重拖累了整体盈利能力。
受此影响,公司的整体营业利润率从去年同期的12.4%急剧收缩至 7.9%。利润率承压的原因还包括与收购相关的整合费用、店面模型重新设计的成本,以及为完成收购而增发960万股股票所带来的稀释效应。
市场反应与前景展望
此次股价暴跌完全是公司自身因素所致,因为标普500指数、道琼斯指数和纳斯达克指数等主要股指当日均小幅上涨。在财报发布前,该股已连续八个交易日下跌,反映出投资者对 Foot Locker 整合执行情况和运动鞋消费市场疲软的日益担忧,而最新的业绩报告则完全证实了这些担忧。
业绩不及预期、灾难性的指引下调以及利润率大幅压缩,共同导致了市场的抛售。摩根大通在报告发布后将迪克体育用品的目标价从270美元下调至245美元,承认其短期盈利压力比预期更为严峻。市场正在重新定价,以反映其在整合 Foot Locker 业务的道路上将面临更长、成本更高的挑战。