
Story
Saham Dick's Sporting Goods Anjlok Akibat Peringatan Laba dan Kerugian dari Akuisisi Foot Locker
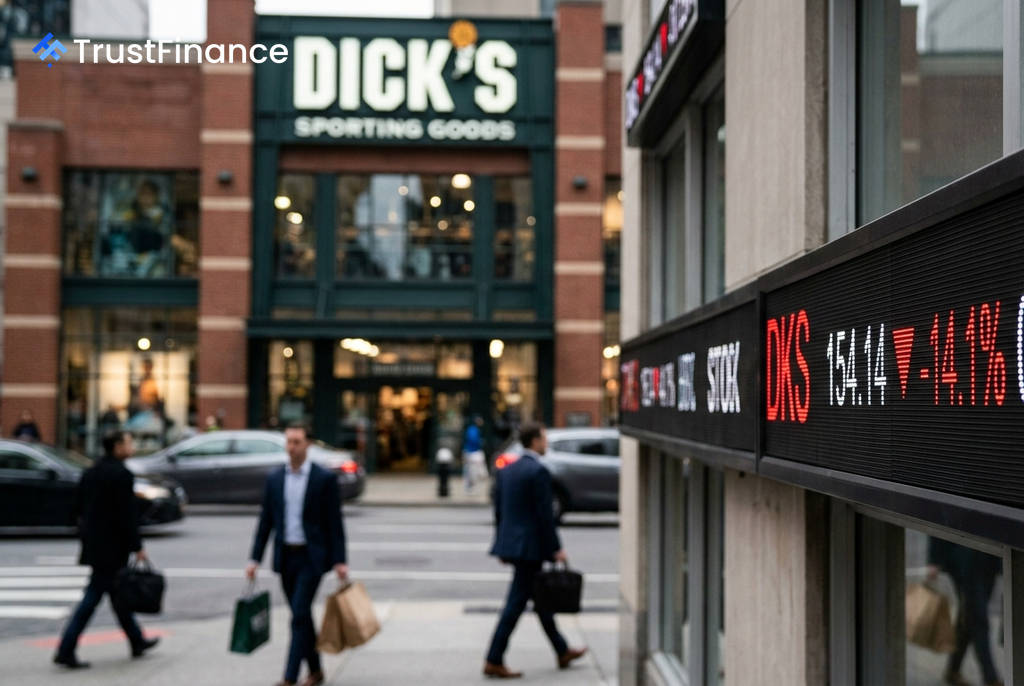
Saham Dick's Sporting Goods (NYSE: DKS) anjlok lebih dari 14% dalam perdagangan pra-pembukaan setelah perusahaan merilis laporan pendapatan kuartal kedua fiskal 2026 yang mengecewakan dan memangkas tajam proyeksi laba setahun penuh, sebagian besar disebabkan oleh kinerja buruk dari bisnis Foot Locker yang baru diakuisisi.
Laporan Keuangan di Bawah Ekspektasi
Untuk kuartal kedua, Dick's Sporting Goods melaporkan laba per saham non-GAAP sebesar $3,53, meleset dari konsensus analis sebesar $3,78. Pendapatan juga sedikit di bawah perkiraan, tercatat sebesar $5,59 miliar dibandingkan dengan ekspektasi pasar sebesar $5,65 miliar.
Pukulan terbesar bagi investor adalah pemangkasan drastis pada proyeksi laba per saham (EPS) setahun penuh 2026. Perusahaan kini memproyeksikan EPS di kisaran $10,94–$11,94 (GAAP), jauh di bawah panduan sebelumnya sebesar $13,50–$14,50 dan konsensus analis sekitar $14,20. Revisi tajam ini menandakan tantangan profitabilitas yang lebih besar dari yang diantisipasi.
Akuisisi Foot Locker Menjadi Beban
Sumber utama dari kinerja yang lemah ini adalah segmen Foot Locker yang diakuisisi pada September 2025. Laporan tersebut menyoroti beberapa masalah utama dari unit bisnis ini:
 Ad
- Penurunan penjualan sebanding (proforma comparable-sales) sebesar 3,6%.
- Kerugian operasional segmen tercatat sebesar $31,9 juta.
- Akibatnya, margin operasi gabungan perusahaan menyusut tajam menjadi 7,9% dari 12,4% pada periode yang sama tahun lalu.
Profitabilitas juga tertekan oleh biaya integrasi, ongkos desain ulang model toko, dan dilusi saham akibat penerbitan 9,6 juta saham untuk mendanai akuisisi senilai $2,4 miliar tersebut.
Reaksi Pasar dan Prospek ke Depan
Penjualan masif ini mendorong saham DKS ke level terendah baru dalam 52 minggu di $154,14 pada perdagangan pra-pembukaan, jauh di bawah level terendah sebelumnya di $175,65. Penurunan ini bersifat spesifik perusahaan, karena indeks pasar yang lebih luas seperti S&P 500 dan Dow Jones justru diperdagangkan sedikit lebih tinggi.
Menanggapi hasil ini, analis di JPMorgan memangkas target harga mereka untuk saham DKS menjadi $245 dari $270, dengan alasan adanya "tekanan laba jangka pendek yang lebih curam dari perkiraan". Laporan ini mengonfirmasi kekhawatiran investor mengenai eksekusi integrasi Foot Locker, dan pasar kini memperhitungkan jalan yang lebih panjang dan lebih mahal bagi perusahaan untuk ke depannya.