
Story
Saham Dick's Sporting Goods Merudum Selepas Ramalan Keuntungan Dipotong Drastik
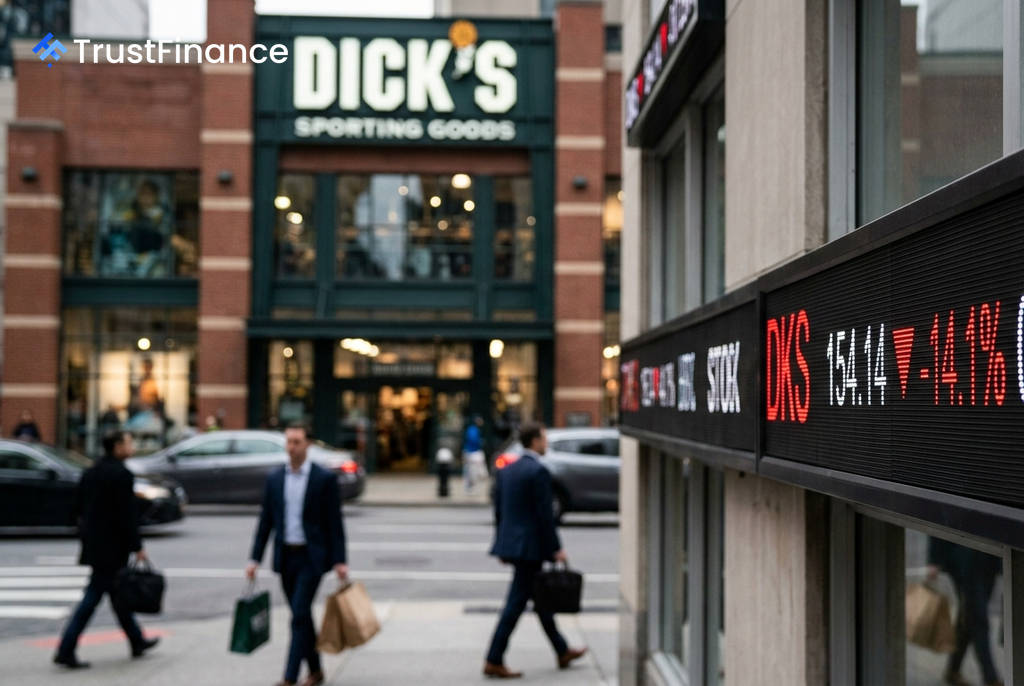
Saham Dick’s Sporting Goods (NYSE: DKS) menjunam lebih 14% dalam dagangan pra-pasaran selepas syarikat itu mengeluarkan laporan pendapatan suku kedua fiskal 2026 yang mengecewakan. Peruncit barangan sukan itu bukan sahaja terlepas sasaran keuntungan dan hasil, tetapi juga memotong unjuran tahunannya dengan margin yang jauh lebih besar daripada jangkaan penganalisis.
Prestasi Suku Kedua Mengecewakan
Bagi suku kedua, Dick's Sporting Goods melaporkan pendapatan sesaham (EPS) bukan GAAP sebanyak $3.53, lebih rendah daripada anggaran konsensus $3.78. Hasil syarikat pula berjumlah $5.59 bilion, sedikit di bawah ramalan $5.65 bilion.
Walaupun perbezaan ini kelihatan kecil, impaknya diburukkan lagi oleh kemerosotan dalam metrik keuntungan lain. Margin operasi syarikat gabungan menyusut dengan ketara kepada 7.9% daripada 12.4% dalam tempoh yang sama tahun sebelumnya, menandakan tekanan kos yang semakin meningkat.
Isu Integrasi Foot Locker dan Pemotongan Unjuran
Punca utama prestasi lemah ini dikenal pasti berpunca daripada perniagaan Foot Locker yang baru diambil alih pada September 2025. Segmen Foot Locker mencatatkan kerugian operasi sebanyak $31.9 juta dengan penurunan jualan setara proforma sebanyak 3.6%.
Berikutan cabaran ini, pihak pengurusan telah memotong unjuran EPS GAAP setahun penuh 2026 kepada julat $10.94–$11.94. Angka ini jauh di bawah panduan sebelumnya iaitu $13.50–$14.50 dan anggaran konsensus penganalisis sekitar $14.20. Pemotongan drastik ini mengejutkan pelabur dan menandakan jalan pemulihan yang lebih sukar dan mahal.
 Ad
Faktor-faktor lain yang membebankan keuntungan termasuk:
- Kos integrasi dan reka bentuk semula model kedai.
- Kesan pencairan daripada terbitan 9.6 juta saham untuk membiayai pengambilalihan Foot Locker bernilai $2.4 bilion.
Reaksi Pasaran
Penjualan besar-besaran ini adalah khusus kepada syarikat, kerana indeks pasaran yang lebih luas seperti S&P 500 dan Nasdaq diniagakan lebih tinggi. Saham itu jatuh ke paras terendah 52 minggu baharu pada $154.14, menunjukkan pasaran sedang menilai semula saham tersebut untuk mengambil kira tempoh integrasi yang lebih panjang dan mencabar.
Sebagai tindak balas kepada laporan itu, JPMorgan, yang mengekalkan penarafan 'Overweight' ke atas saham itu, telah mengurangkan sasaran harganya kepada $245 daripada $270. Langkah ini mengesahkan bahawa walaupun penganalisis yang optimis turut mengakui tekanan pendapatan jangka pendek yang lebih teruk daripada yang dijangkakan.