
Story
ディックス株が急落、フットロッカー事業不振で通期見通しを大幅下方修正
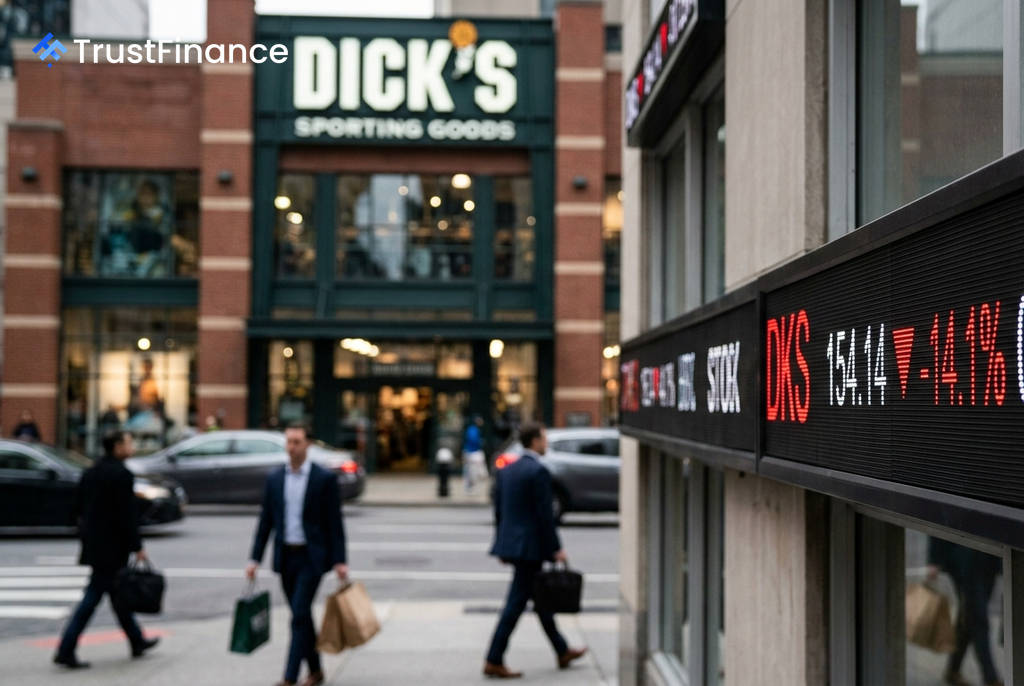
米スポーツ用品小売大手ディックス・スポーティング・グッズ(DKS)の株価は25日の時間外取引で14.1%急落し、154.14ドルを付けた。同日発表した2026年度第2四半期決算が市場予想を下回り、同時に通期の利益見通しを大幅に下方修正したことが投資家の失望を招いた。
決算とガイダンスが予想を大幅に下回る
同社の第2四半期決算では、非GAAPベースの希薄化後1株当たり利益(EPS)が3.53ドルとなり、市場コンセンサス予想の3.78ドルに届かなかった。売上高も55.9億ドルと、予想の56.5億ドルをわずかに下回った。
さらに深刻なのは通期見通しの引き下げだ。同社は2026年度通期のGAAPベースEPS見通しを、従来の13.50〜14.50ドルのレンジから10.94〜11.94ドルへと大幅に下方修正した。これはアナリスト予想の約14.20ドルを大きく下回る水準であり、業績悪化の深刻さを示唆している。
フットロッカー事業の不振が重荷に
業績不振の主因は、2025年9月に24億ドルで買収を完了したフットロッカー事業にある。同事業はプロフォーマベースの既存店売上高が3.6%減少し、3,190万ドルの営業損失を計上した。これが会社全体の収益性を圧迫している。
 Ad
買収に伴う統合費用や店舗モデルの再設計コスト、株式発行による希薄化も利益を押し下げた。結果として、会社全体の営業利益率は前年同期の12.4%から7.9%へと大幅に縮小した。
市場の反応と背景
この決算発表を受け、JPモルガンは同社株の投資判断を「オーバーウェイト」で維持したものの、目標株価を270ドルから245ドルに引き下げ、短期的な収益圧力の深刻さを認めた。当日の米国市場は主要3指数が小幅高で推移しており、今回の株価急落がマクロ経済やセクター全体の問題ではなく、同社固有の要因によるものであることが裏付けられている。
ディックスの株価は決算発表前から8営業日続落しており、市場ではフットロッカー事業の統合に対する懸念がすでに高まっていた。今回の決算とガイダンスは、その懸念が現実のものであることを証明する形となった。株価は52週安値を更新し、市場がフットロッカーの統合が予想以上に長く困難な道のりになることを織り込み始めている。