
Story
高乐氏5%股息率引关注:自由现金流无法覆盖派息,或存“股息陷阱”风险
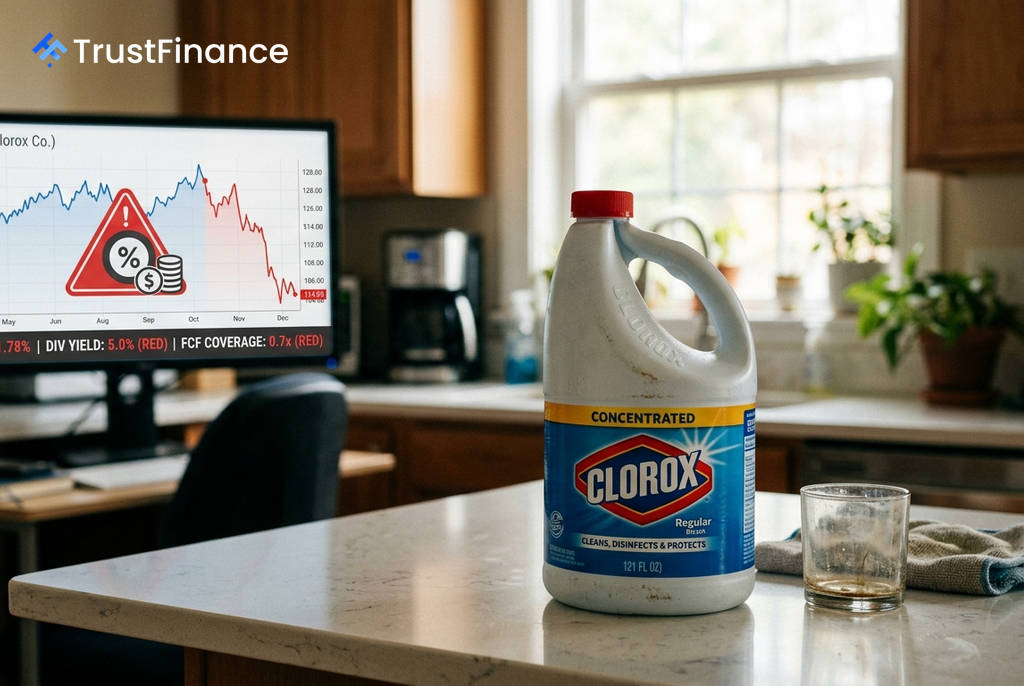
消费品巨头高乐氏公司 (Clorox, NYSE: CLX) 以其近50年连续增加派息的记录和当前约5.0%的诱人股息率吸引了收益型投资者的目光。然而,深入分析其财务状况后发现,公司的派息承诺正面临其现金生成能力的严峻挑战,这可能是一个潜在的“股息陷阱”信号。
现金流缺口亮起红灯
高乐氏最引以为傲的成就是其长达49年的股息增长历史,距离成为“股息王”(连续50年或以上增加股息的公司)仅一步之遥。然而,这一光环背后存在着一个关键的财务缺口。
根据数据,高乐氏的年度股息支出总额约为5.63亿美元,但其杠杆自由现金流仅为3.8亿美元。这意味着公司的派息覆盖率远低于1.0倍的安全线(约为0.7倍),表明其产生的现金不足以支付承诺的股息。从本质上讲,公司正通过债务或其他非经营性现金来弥补部分股息,这种做法长期来看难以持续。
经营基本面承压
现金流的紧张状况与公司疲软的经营业绩密切相关。在过去的四个财年中,高乐氏的营收从73.9亿美元下滑至67.2亿美元。最近一个季度的数据显示,其国内销售额下降了约3%,其中核心的家居部门销售额更是下滑了11%。
多项财务指标也揭示了公司面临的困境:
 Ad
- 流动比率 (Current Ratio): 仅为0.7倍,意味着短期债务超过了流动资产,限制了公司的财务灵活性。
- 自由现金流收益率 (FCF Yield): 为3.0%,显著低于其5.0%的股息率。
- 远期市盈率 (Forward P/E): 为17.6倍,表明其估值相对于当前基本面而言并不便宜。
- 分析师预期: 近期有六位分析师下调了对高乐氏的盈利预期,同时关税等宏观因素预计将对其销售成本造成约1亿美元的负面冲击。
市场观点:荣誉与风险的博弈
对于高乐氏股息的未来,市场存在两种截然不同的看法。看涨的观点认为,公司管理层将不惜一切代价捍卫其即将到来的“股息王”地位,因为放弃这一荣誉将严重损害其在投资者中的声誉。此外,其强大的品牌组合(如高乐氏、Pine-Sol)具有一定的定价能力,若下半年业务创新见效,自由现金流仍有恢复的可能。
然而,看跌的观点则更为谨慎。他们警告称,一个无法被自由现金流完全覆盖的高股息率是典型的“股息陷阱”。持续下滑的收入、盈利预期的下调以及紧张的流动性,都增加了公司未来冻结甚至削减股息的风险。一旦发生这种情况,可能会引发以收益为目标的投资者的集中抛售。
综上所述,高乐氏的股价似乎更多地反映了其历史悠久的派息记录,而非其当前的业务增长前景。虽然5%的股息率在纸面上颇具吸引力,但现金流与股息支付之间的巨大缺口是投资者必须正视的重大风险。在公司未来财报中,自由现金流能否显著回升至5亿美元以上,将是判断其股息安全性的关键所在。