
Story
클로락스 5% 배당수익률, '배당 함정'인가 안정적 투자처인가
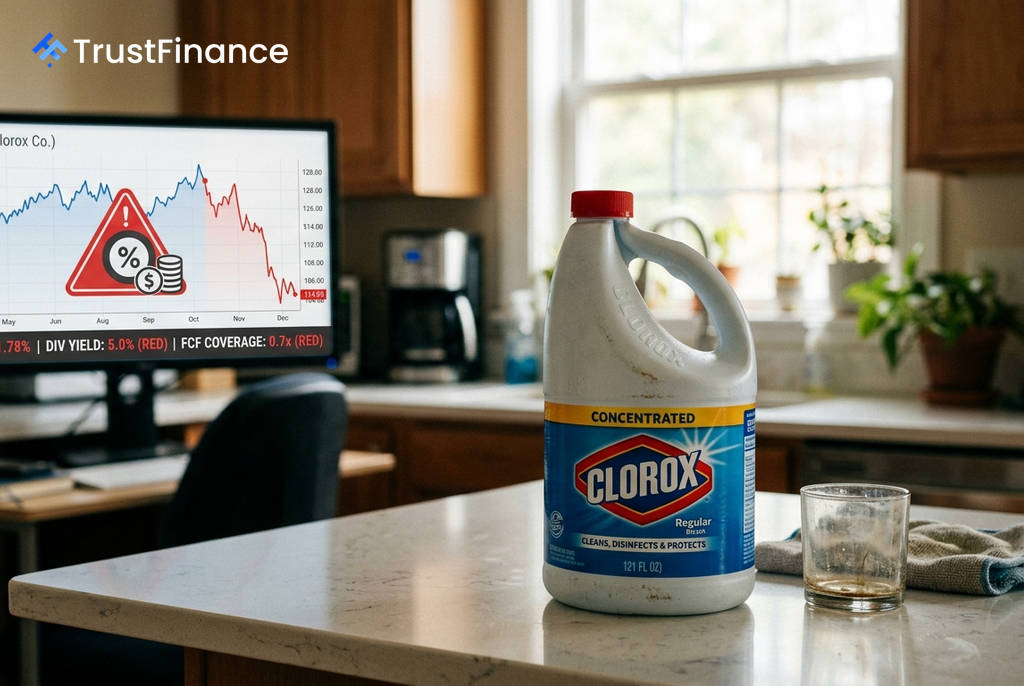
생활용품 기업 클로락스(CLX)가 5.0%에 달하는 매력적인 배당수익률과 50년에 가까운 배당금 연속 인상 기록을 앞세우고 있다. 그러나 재무 상태를 면밀히 살펴보면, 연간 배당금 지급액이 회사가 창출하는 현금을 초과하는 심각한 문제가 드러나고 있다.
잉여현금흐름으로 감당 못 하는 배당금
클로락스의 가장 큰 위험 신호는 현금흐름과 배당금 간의 불일치다. Investing.com에 따르면 이 회사의 연간 배당금 지급액은 약 5억 6,300만 달러에 달하지만, 레버리지 잉여현금흐름(Levered Free Cash Flow)은 3억 8,000만 달러에 불과하다.
이는 잉여현금흐름 대비 배당금 지급 비율이 0.7배 미만임을 의미한다. 배당 투자에서 이 비율이 1.0배 미만일 경우 일반적으로 위험 신호로 간주된다. 즉, 클로락스는 영업 활동으로 벌어들인 현금만으로는 배당금을 충당하지 못하고 부채나 자산 관리를 통해 부족분을 메우고 있는 셈이다.
펀더멘털 압박과 재무 건전성 우려
회사의 사업 펀더멘털 역시 압박을 받고 있다. 매출은 지난 4개 회계연도 동안 73억 9,000만 달러에서 67억 2,000만 달러로 감소세를 보였다. 최근 분기 실적에서도 미국 내 매출은 약 3% 감소했으며, 특히 가정용품 부문은 11%나 줄었다.
재무 건전성 지표도 우려를 더한다. 몇 가지 주요 지표는 다음과 같다.
 Ad
- 유동비율(Current Ratio): 0.7배로, 단기 부채가 유동 자산을 초과하여 유동성 압박이 있음을 시사한다.
- 자기자본이익률(ROE): 285.6%로 매우 높아 보이지만, 이는 과도한 부채로 인한 마이너스 자기자본 때문에 왜곡된 수치다.
- 애널리스트 전망: 최근 6명의 애널리스트가 실적 전망치를 하향 조정했으며, 관세 부담으로 인해 매출원가(COGS)가 약 1억 달러 증가할 것으로 추정된다.
'배당 귀족' 지위 유지 vs. 배당 삭감 리스크
투자자들은 상반된 전망에 직면해 있다. 긍정적인 측면은 클로락스가 49년 연속 배당금을 인상해왔다는 점이다. 1년만 더 인상하면 '배당 귀족(Dividend King)' 지위를 얻게 되므로, 회사가 이 기록을 지키기 위해 모든 노력을 다할 것이라는 기대가 있다. 클로락스, 파인솔(Pine-Sol) 등 강력한 브랜드의 가격 결정력도 장점이다.
반면, 잉여현금흐름으로 뒷받침되지 않는 높은 배당수익률은 전형적인 '배당 함정'의 경고 신호다. 매출 감소, 실적 전망 하향, 유동성 압박 등은 모두 배당 동결 또는 삭감 가능성을 높이는 요인이다. 만약 배당금이 삭감될 경우, 배당 수익을 목적으로 투자한 투자자들의 대규모 이탈이 발생할 수 있다.
현재 주가($104.68)는 적정 가치 추정치($104.34)와 거의 일치해, 사업 성장성보다는 배당 연속성에 대한 기대감이 가격에 반영된 것으로 보인다. 투자자들에게는 잉여현금흐름이 5억 달러 이상으로 회복되는지 여부를 확인하며 신중하게 접근해야 할 시점이다.