
Story
クロロックス株、5%の利回りは「配当の罠」か?キャッシュフローに懸念
Text size
Background
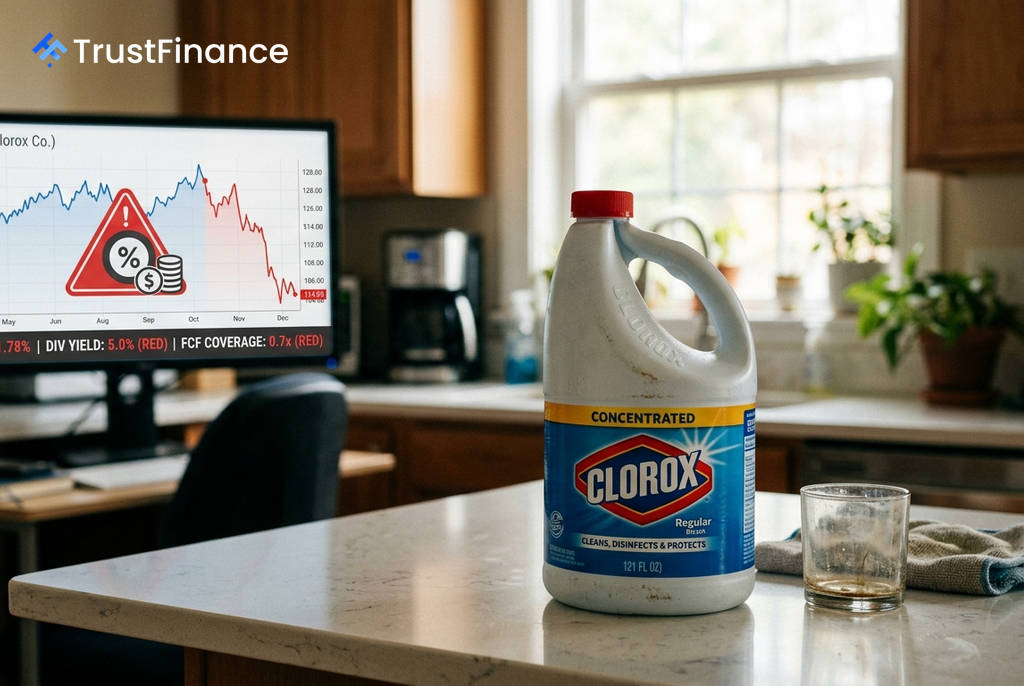
家庭用品大手のクロロックス(CLX)は、5.0% という高い配当利回りと49年間にわたる連続増配の実績で投資家の注目を集めている。しかし、その財務状況を詳しく見ると、配当の持続可能性に対する重大な懸念が浮かび上がっている。
配当を賄えないキャッシュフロー
クロロックスの最大の問題点は、キャッシュ創出能力が配当支払額に追いついていないことだ。同社の年間配当支払額が約5億6300万ドルであるのに対し、レバレッジド・フリーキャッシュフロー(FCF)は3億8000万ドルにとどまっている。
これは、FCFによる配当カバー率が0.7倍を下回ることを意味し、配当投資において1.0倍を割る水準は危険信号とされる。現状では、同社は事業活動から生み出す現金だけでは配当を賄えず、負債や資産管理によって資金を補填している状態にある。
事業の逆風と財務の制約
同社は「配当王」(50年連続増配を達成した企業)の称号まであと1年と迫っており、この記録を維持する意欲は極めて高いとみられる。しかし、その一方で事業環境は厳しさを増している。
 Ad
- 売上減少: 過去4会計年度で売上高は73億9000万ドルから67億2000万ドルへと減少傾向にある。
- 直近の業績: 直近の四半期では、米国内売上が約3%減、家庭用品部門は11%減となった。
- 財務の健全性: 短期的な支払い能力を示す流動比率は0.7倍と、短期負債が流動資産を上回っており、財務的な柔軟性が制約されている。
- 外部要因: 関税の影響により、売上原価(COGS)が約1億ドル増加するとの試算もある。
投資家が注目すべき点
クロロックスの配当を巡っては、強気と弱気の双方から見方がある。強気派は、同社が「配当王」の地位を守るためにあらゆる手段を講じると主張し、強力なブランド力を背景とした価格決定力を楽観視している。一方、弱気派は、FCFでカバーできない高利回りは典型的な「配当の罠」であり、減配や配当凍結のリスクを警告している。
現在の株価は公正価値に近い水準で取引されており、今後の事業回復を織り込んだ価格とは言い難い。投資家にとって、この5%の利回りが持続可能かどうかを判断する上で最も重要な指標は、今後の四半期決算でフリーキャッシュフローが回復に向かうかどうかだろう。FCFが年間5億ドルを超える水準に回復すれば、投資妙味は大きく増すと考えられる。