
Story
人工智能驱动的市场集中度超过互联网泡沫时期的峰值,引发重新平衡的呼声
Summary
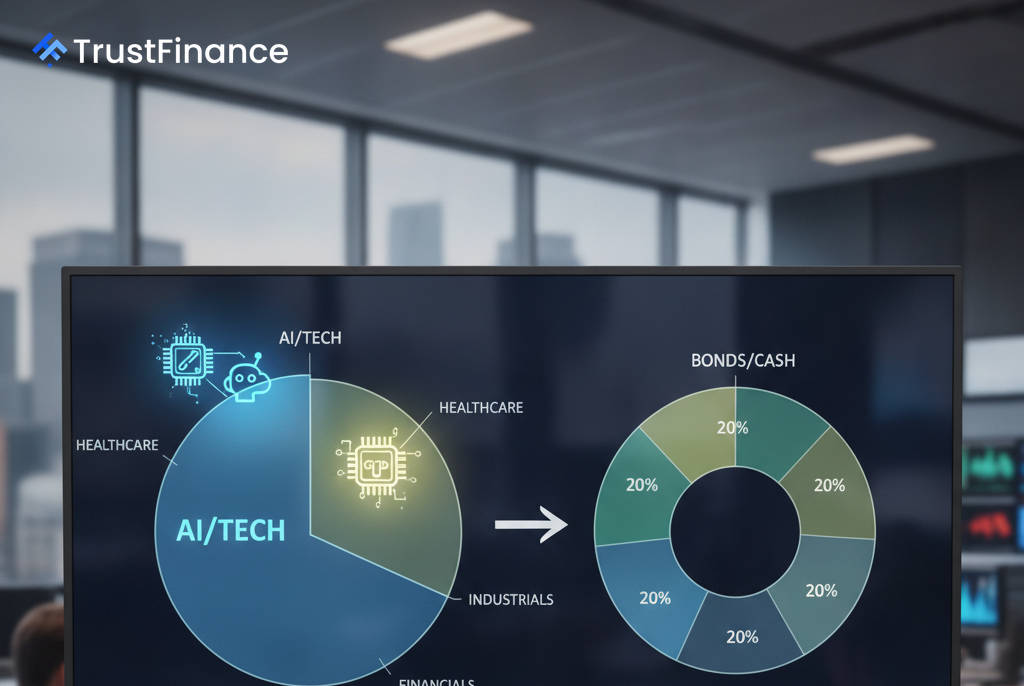
由于人工智能热潮,目前前 10 只股票的市值占标普 500 指数总市值的 40% 以上,分析师们正在为投资者制定策略,通过有条不紊地减持仓位和分散投资来降低集中风险。
美国股市的集中度已达到前所未有的高度,据 Investing.com 分析,市值排名前十的股票目前占标普 500 指数总市值的 40% 以上,这一水平甚至超过了互联网泡沫时期的峰值。这种高度集中几乎完全是由人工智能的蓬勃发展所驱动的,实际上已将许多被动型指数基金变成了高度集中的人工智能投资。
集中风险凸显
对冲基金“情境感知”(Situational Awareness)的案例凸显了这种集中度的潜在危险。据报道,该基金在人工智能股票暴跌期间,一个月内损失了 67% 的价值。这一事件鲜明地提醒我们,无论底层技术的长期可行性如何,高杠杆与高集中度相结合都可能导致资本的快速损耗。
市场策略师指出,投资者在人工智能领域的真实风险敞口往往是隐藏的。除了直接持有纯粹的人工智能公司股票外,投资者还可以通过广泛的市场ETF以及电力基础设施和数据中心等供应商间接持有大量人工智能股票。同时持有指数基金和个股的投资者,其持有的人工智能股票集中度可能比他们实际感受到的要高出一倍。
降低风险的框架
为了应对这些风险,分析师建议投资者在投资组合中构建韧性,而不是完全放弃人工智能主题。他们建议采用严谨的多阶段方法,而不是冲动地一次性抛售。该过程的关键步骤包括:
 Ad
- 设定明确的人工智能股票总持有量目标权重,例如占股票配置的15%至25%。
- 分批减持至目标权重,避免试图择时入市。
- 优先出售估值远超基本面增长的持仓。
- 利用税损收割来抵消适用的资本利得。
重新部署资金和对冲
从减持头寸中获得的收益应重新部署到与人工智能交易真正不相关的资产中,以实现真正的多元化。分析指出,历史证明有效的投资组合稳定器包括投资级债券、价值股、国际股票和现金或短期国库券,这些资产可以为未来的投资机会提供“储备资金”。
对于从税务角度来看出售成本过高的核心人工智能头寸,分析师建议使用期权策略,例如保护性看跌期权或领式期权,以对冲下行风险,而不会触发应税事件。核心原则仍然是,无论驱动这些头寸的技术是什么,多元化、估值和头寸规模的基本规则都适用于所有集中投资。