
Story
AI主導の市場集中度がドットコムバブルのピークを超え、再均衡を求める声が高まっている
Summary
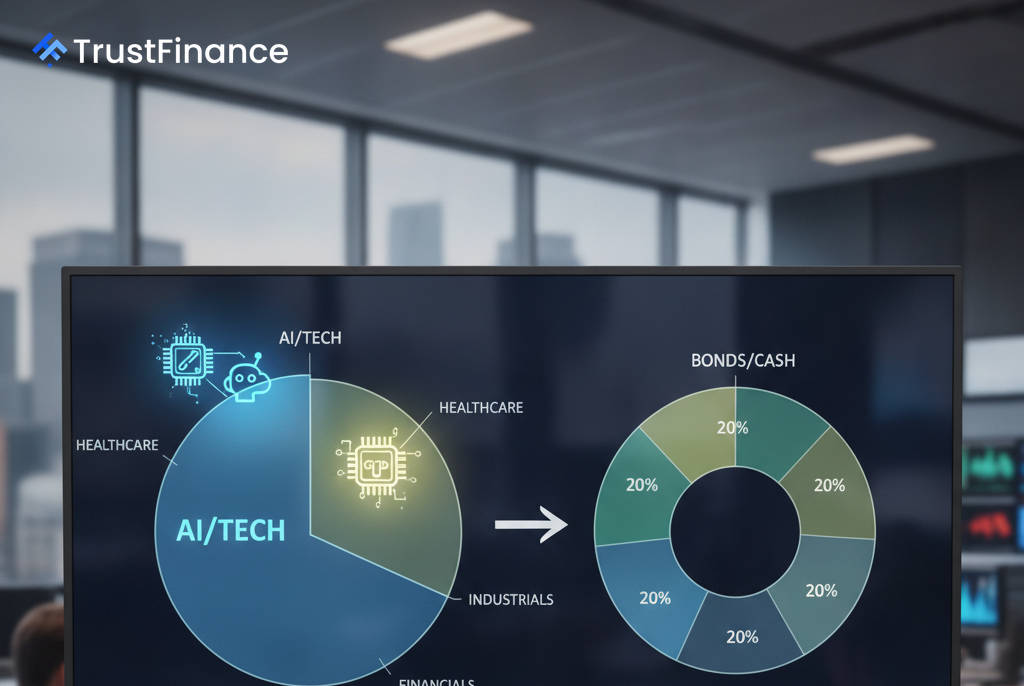
AIブームの影響で上位10銘柄がS&P500の時価総額の40%以上を占めるようになったことを受け、アナリストたちは投資家に対し、保有銘柄を段階的に減らし、分散投資を行うことで集中リスクを軽減するための戦略を提示している。
Investing.comの分析によると、米国株式市場の集中度は新たな極みに達しており、上位10銘柄がS&P500の時価総額の40%以上を占めるまでになった。これはドットコムバブルのピーク時を上回る水準である。この集中度の高さは、ほぼ完全に人工知能(AI)ブームによってもたらされており、多くのパッシブ型インデックスファンドが事実上、高度に集中したAI投資へと変貌している。
集中リスクが顕在化
このような集中リスクの潜在的な危険性は、ヘッジファンド「シチュエーショナル・アウェアネス」の事例によって浮き彫りになった。同ファンドは、AI関連株の暴落時に、わずか1ヶ月で67%もの損失を被ったと報じられている。この事例は、レバレッジと高集中投資を組み合わせると、基盤となるテクノロジーの長期的な存続可能性に関わらず、急速な資本毀損につながる可能性があることを改めて痛感させる。
市場ストラテジストは、投資家の真のAIエクスポージャーはしばしば隠蔽されていると指摘している。純粋なAI企業への直接投資以外にも、広範な市場を対象としたETFを通じて、あるいは電力インフラやデータセンター企業といったサプライヤーを通じて間接的に、相当なエクスポージャーを保有している可能性があります。インデックスファンドと個別のAI株の両方を保有している投資家は、認識している以上に2倍の集中リスクを抱えているかもしれません。
リスク軽減のためのフレームワーク
こうしたリスクに対応するため、アナリストは投資家に対し、AI関連銘柄を完全に放棄するのではなく、ポートフォリオに回復力を組み込むよう助言しています。感情的な売却ではなく、規律に基づいた多段階のアプローチが推奨されます。このプロセスにおける重要なステップは以下のとおりです。
 Ad
- 株式配分における15%~25%など、AI関連銘柄へのエクスポージャーの明確な目標比率を設定する。
- 市場のタイミングを計ろうとする試みを避けるため、目標比率まで複数回に分けて売却する**。
- ファンダメンタルズの成長を最も上回るバリュエーションとなっている銘柄の売却を優先する**。
- 該当する場合は、損益通算**を活用してキャピタルゲインを相殺する。
資本の再配分とヘッジ
縮小したポジションから得た資金は、真の分散効果をもたらすため、AI取引とは真に相関性の低い資産に再配分すべきです。分析では、投資適格債、バリュー株、海外株式、現金、あるいは短期国債といった、歴史的に実績のあるポートフォリオ安定化資産が挙げられており、これらは将来の投資機会に向けた「待機資金」となります。
税務上の観点から売却コストが高すぎるAI関連のコアポジションについては、課税対象となる事象を発生させることなく下落リスクをヘッジするために、プロテクティブ・プットやカラーといったオプション戦略の利用がアナリストによって推奨されています。分散投資、バリュエーション、ポジションサイジングといった基本的なルールは、どのようなテクノロジーを基盤とする集中投資であっても、常に適用されるべきであるという基本原則は変わりません。