
Story
Adobe财报超预期但股价下跌,市场聚焦AI变现能力
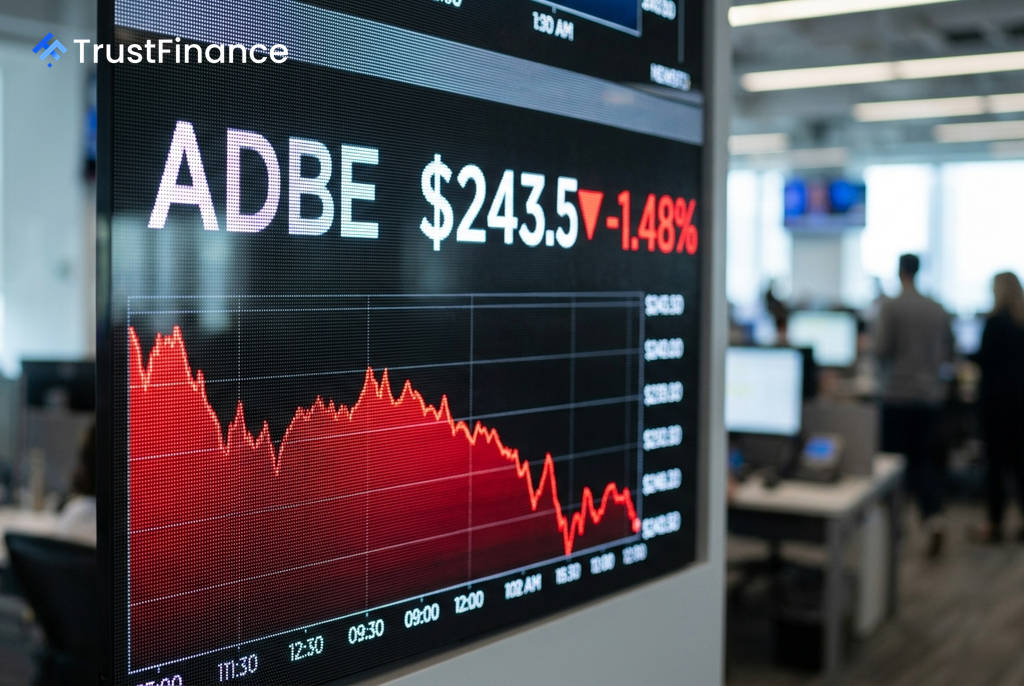
软件巨头Adobe公布了超预期的第三财季业绩并上调了全年财务指引,但其股价在盘后交易中承压。市场的主要疑虑在于,尽管人工智能(AI)功能显著推动了用户增长,但公司能否在“免费增值”模式稀释短期收益之前,将这些用户有效地转化为可持续的经常性收入。
业绩稳健,股价承压
根据Adobe于9月10日发布的财报,公司第三财季表现稳健,多项指标超出市场预期。
- 总营收:达到 $67.6亿美元,同比增长13%。
- 非公认会计准则每股收益(Non-GAAP EPS):为 $6.13美元,高于预期的$6.07美元。
- 年度经常性收入(ARR):期末达到 $275亿美元,同比增长11.2%。
- AI优先业务ARR:超过 $6.5亿美元,同比增长超过150%。
此外,Adobe将其2026财年营收指引上调至265.76亿至266.26亿美元之间,并将非公认会计准则每股收益指引上调至24.45至24.50美元。尽管业绩利好,但其股价在9月10日收于248.95美元后,盘后跌至243.50美元,显示出投资者对财报的复杂反应。
增长与变现的权衡
 Ad
财报解答了市场的几个关键问题,核心在于Adobe当前的战略重点。数据显示,AI功能(如Firefly)确实在吸引新用户和提升参与度方面取得了巨大成功,创意软件的免费月活跃用户数已突破1亿。然而,公司管理层表示,现阶段的重点是用户获取和使用强度,而非立即进行全面的商业化变现。
这一战略解释了为何用户增长指标强劲,而近期ARR的增长势头相对温和。同时,投资者注意到剩余履约义务(RPO)的同比增长率(8%)低于营收增长,管理层将其归因于免费增值战略和季节性因素。市场仍在等待证据,证明Adobe能够在不完全依赖提价的情况下,将庞大的AI用户基础转化为成比例的付费收入。
未来催化剂与核心看点
投资者的目光将转向未来几个关键节点,以评估Adobe的AI战略能否成功落地。即将到来的Adobe MAX大会(2026年11月)上的新产品发布,以及新任CEO Anil Chakravarthy于12月1日正式上任后的战略部署,都将是重要风向标。
对于市场而言,Adobe的下一个财报将面临更严格的审视。届时,关注点将不再是业绩是否小幅超出预期,而是AI驱动的用户参与度是否已开始有效地转化为年度经常性收入(ARR),以及公司是否能在维持用户增长的同时,逐步展现其定价能力和变现效率。