
Story
アドビ、好決算も株価は下落 AI収益化の遅れに懸念
Text size
Background
ソフトウェア大手のアドビが9月10日に発表した第3四半期決算は、売上高・利益ともに市場予想を上回り、通期見通しも引き上げました。しかし、AI機能の本格的な収益化への道筋が依然として不透明であるとの見方から、同社の株価は決算発表後の時間外取引で下落しました。
好決算と通期見通し引き上げ
同社の2026年度第3四半期決算は堅調な内容でした。主要な指標は以下の通りです。
- 売上高: 67億6000万ドル(前年同期比13%増)
- 非GAAPベースの1株当たり利益(EPS): 6.13ドル(市場予想の6.07ドルを上回る)
- 年間経常収益(ARR): 期末時点で275億ドル(同11.2%増)
- AI関連のARR: 6億5000万ドル超(同150%超の急増)
アドビはあわせて2026年度通期の売上高見通しを265億7600万~266億2600万ドル、非GAAPベースのEPS見通しを24.45~24.50ドルへと引き上げました。しかし、決算内容が市場の期待をわずか1%程度上回るにとどまったため、投資家の評価を大きく引き上げるには至りませんでした。
市場の懸念:AIの収益化ペース
 Ad
市場が最も懸念しているのは、AI機能の利用拡大が、いかにして持続的な収益に結びつくかという点です。AI関連のARRや画像生成AI「Firefly」の利用は急増しているものの、それが短期的な収益の勢いに直結していないのが現状です。同社経営陣は、有料プランへの転換を急ぐよりも、まずフリーミアムモデルでユーザー獲得と利用を優先する戦略を採っています。
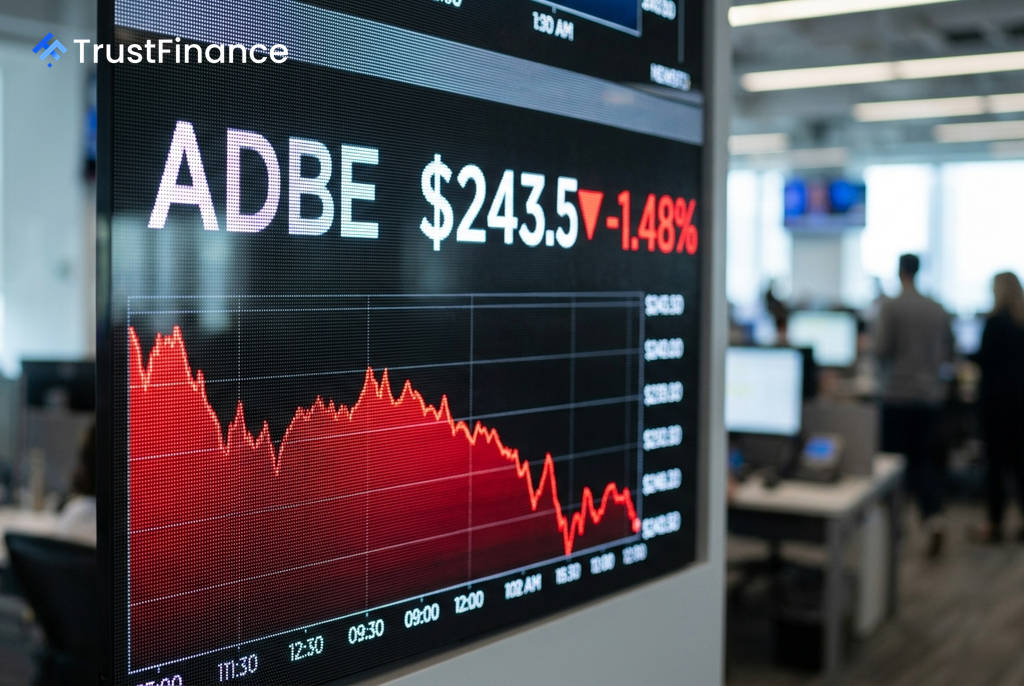
この戦略を反映し、将来の収益の先行指標とされる残存履行義務(RPO)の伸びは前年同期比8%増と、売上高の伸びを下回りました。好決算とガイダンス引き上げにもかかわらず、9月10日の時間外取引で株価が248.95ドルから243.50ドルへと下落したのは、こうした収益化への懸念を浮き彫りにしています。
今後の注目点とカタリスト
今後のアドビの株価を左右する主な材料としては、以下の点が挙げられます。
- Adobe MAX(2026年11月): 「Firefly」や「Creative Cloud」に関する新製品の発表が、AIイノベーションの商業的実用性を示すかどうかが注目されます。
- 新CEOの就任(2026年12月1日): Anil Chakravarthy氏が新CEOに就任します。投資家は新たな経営戦略に注目するでしょう。
- 次回の決算発表(2026年12月9日): 次の決算では、単なる業績の上振れよりも、フリーミアムユーザーの有料転換率やARRの伸びといった、AIの収益化を示す具体的な指標が厳しく評価される見込みです。