
Story
Cổ phiếu Adobe giảm dù kết quả kinh doanh vượt dự báo do lo ngại về chiến lược AI
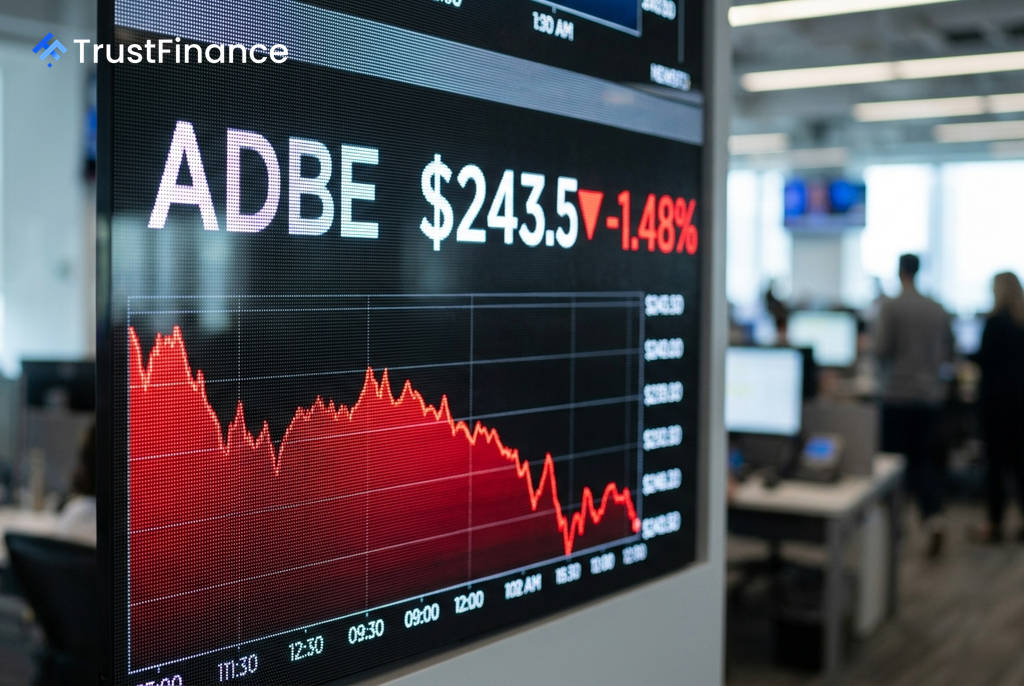
Adobe Inc. (NASDAQ: ADBE) đã công bố kết quả kinh doanh quý 3 tài chính vượt qua dự báo của các nhà phân tích và nâng cao triển vọng cả năm, nhưng cổ phiếu của công ty vẫn giảm sau giờ giao dịch. Phản ứng tiêu cực của thị trường cho thấy nhà đầu tư đang tập trung vào một câu hỏi lớn hơn: liệu việc áp dụng AI có thể tạo ra doanh thu bền vững trước khi mô hình "freemium" (miễn phí cơ bản) làm suy giảm khả năng kiếm tiền trong ngắn hạn hay không.
Kết quả kinh doanh Quý 3 vượt kỳ vọng
Theo báo cáo công bố ngày 10 tháng 9, Adobe đã ghi nhận một quý kinh doanh vững chắc, nhưng mức tăng chỉ nhỉnh hơn một chút so với đồng thuận, không đủ để thay đổi kỳ vọng của nhà đầu tư.
- Doanh thu: Đạt 6,76 tỷ USD, tăng 13% so với cùng kỳ năm trước.
- Lợi nhuận trên mỗi cổ phiếu (EPS) Non-GAAP: Đạt 6,13 USD, cao hơn mức dự báo là 6,07 USD.
- Doanh thu định kỳ hàng năm (ARR): Đạt 27,5 tỷ USD, tăng 11,2%.
- ARR từ các sản phẩm ưu tiên AI: Vượt 650 triệu USD, tăng hơn 150%.
- Người dùng hoạt động hàng tháng của Creative freemium: Vượt 100 triệu, tăng hơn 70%.
Bên cạnh đó, ban lãnh đạo đã nâng dự báo doanh thu cả năm tài chính 2026 lên khoảng 26,58 tỷ – 26,63 tỷ USD và EPS Non-GAAP lên 24,45 – 24,50 USD.
Nhà đầu tư hoài nghi về chiến lược kiếm tiền từ AI
Bất chấp các số liệu tích cực, cổ phiếu Adobe đã giảm từ mức 248,95 USD xuống còn 243,50 USD sau giờ giao dịch. Nguyên nhân chính là sự lo ngại của thị trường về chiến lược của công ty. Adobe đang ưu tiên thu hút người dùng và tăng cường tương tác thông qua các công cụ AI miễn phí, thay vì tập trung vào việc chuyển đổi họ thành khách hàng trả phí ngay lập tức.
 Ad
Sự chậm lại trong tăng trưởng Nghĩa vụ thực hiện còn lại (RPO), một chỉ số quan trọng về doanh thu đã cam kết trong tương lai, đã phản ánh mối lo này. RPO chỉ tăng 8% so với cùng kỳ, thấp hơn tốc độ tăng trưởng doanh thu. Ban lãnh đạo cho rằng điều này là do chiến lược freemium và tính thời vụ, đồng thời kỳ vọng RPO sẽ tăng mạnh hơn trong quý 4.
Các yếu tố cần theo dõi
Trong thời gian tới, nhà đầu tư sẽ theo dõi sát sao khả năng của Adobe trong việc chuyển đổi lượng người dùng AI khổng lồ thành doanh thu định kỳ. Các sự kiện và chỉ số quan trọng bao gồm:
- Hội nghị Adobe MAX (tháng 11/2026): Các buổi ra mắt sản phẩm mới cho Firefly và Creative Cloud sẽ cho thấy liệu các cải tiến AI có mang lại giá trị thương mại thực sự hay không.
- Báo cáo tài chính tiếp theo (ngày 9/12/2026): Thị trường sẽ đánh giá báo cáo này dựa trên khả năng chuyển đổi người dùng AI thành ARR, chứ không chỉ là một kết quả vượt dự báo nhẹ.
- Chuyển giao lãnh đạo (ngày 1/12/2026): Ông Anil Chakravarthy sẽ chính thức đảm nhận vị trí CEO, và các nhà đầu tư sẽ tìm kiếm những ưu tiên chiến lược mới.
Kịch bản tích cực là Adobe đang xây dựng một phễu người dùng AI khổng lồ để kiếm tiền trong tương lai. Tuy nhiên, kịch bản tiêu cực là tăng trưởng doanh thu có thể không theo kịp tăng trưởng người dùng, đặc biệt khi công ty vẫn đang trì hoãn một số đợt tăng giá và có rủi ro về thực thi trong giai đoạn chuyển giao lãnh đạo.