
Story
어도비, 3분기 호실적에도 주가 하락... AI 수익화 능력에 쏠린 시장의 의문
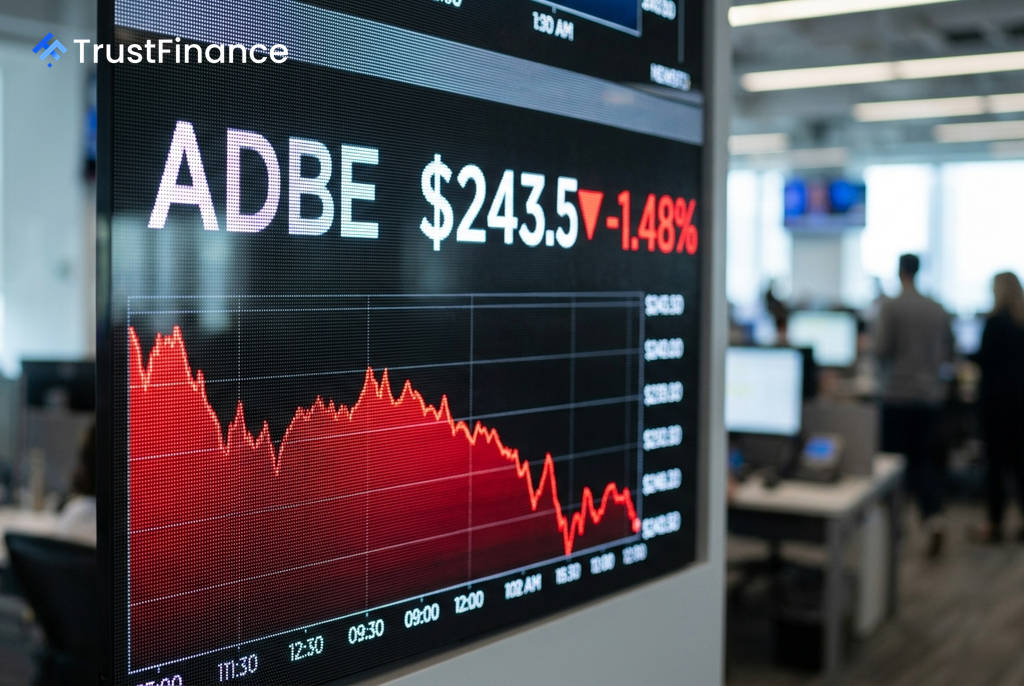
어도비(Adobe, 종목명: ADBE)가 예상을 상회하는 2026 회계연도 3분기 실적을 발표하고 연간 전망치를 상향 조정했음에도 불구하고, 주가는 시간 외 거래에서 하락세를 보였습니다. 이는 인공지능(AI) 기능으로 확보한 방대한 무료 이용자 기반을 지속 가능한 수익으로 연결할 수 있을지에 대한 시장의 의구심이 커지고 있음을 시사합니다.
호실적에도 시장은 냉담한 반응
어도비가 9월 10일 발표한 3분기 실적에 따르면, 매출은 전년 동기 대비 13% 증가한 67억 6천만 달러를 기록했으며, 비일반회계기준(Non-GAAP) 주당순이익(EPS)은 시장 예상치인 6.07달러를 웃도는 6.13달러를 달성했습니다. 주요 지표인 연간 반복 매출(ARR)은 275억 달러로 11.2% 증가했습니다.
특히 AI 관련 지표의 성장이 두드러졌습니다. AI 우선(AI-first) ARR은 6억 5천만 달러를 돌파하며 150% 이상 급증했고, 크리에이티브 부문 무료 월간 활성 이용자(MAU)는 1억 명을 넘어서며 70% 이상 증가했습니다. 회사는 연간 매출 및 EPS 가이던스 또한 상향 조정하며 자신감을 내비쳤습니다. 그러나 견고한 실적에도 불구하고 주가는 실적 발표 후 시간 외 거래에서 하락하며 마감했습니다.
'프리미엄' 전략의 양면성
시장의 우려는 어도비의 '프리미엄(freemium)' 전략에 집중되어 있습니다. 어도비는 먼저 AI 기능의 가치를 입증하고 이용자 기반을 확보하는 데 우선순위를 두고 있으며, 이로 인해 단기적인 수익화 속도가 더딘 모습을 보이고 있습니다. 이는 강력한 이용자 증가세에 비해 ARR 성장세가 상대적으로 완만하게 나타나는 이유를 설명합니다.
 Ad
투자자들의 우려를 키운 또 다른 지표는 잔여이행의무(RPO)입니다. 향후 인식될 계약 매출을 의미하는 RPO는 전년 대비 8% 증가에 그쳐 전체 매출 성장률을 밑돌았습니다. 회사 측은 이를 프리미엄 전략과 계절적 요인에 따른 것이며 4분기에는 개선될 것으로 예상했지만, 시장의 불안을 잠재우기에는 역부족이었습니다. 일부 크리에이티브 클라우드 제품의 가격 인상 조치가 유예된 점도 단기 수익 성장을 제약하는 요인으로 분석됩니다.
향후 전망 및 주요 관전 포인트
시장은 이제 어도비가 AI로 촉발된 이용자 참여를 실질적인 ARR 성장으로 전환할 수 있다는 증거를 요구하고 있습니다. 투자자들은 향후 몇 가지 주요 이벤트를 통해 어도비의 수익화 능력을 가늠할 것으로 보입니다.
- 어도비 맥스(Adobe MAX) 컨퍼런스 (2026년 11월): 파이어플라이(Firefly), 크리에이티브 클라우드 등 신제품 발표를 통해 AI 혁신이 상업적 가치로 이어지는지를 확인할 수 있는 기회입니다.
- CEO 교체 (2026년 12월 1일): 아닐 차크라바티(Anil Chakravarthy)가 신임 CEO로 공식 취임하며 제시할 새로운 전략적 우선순위가 주목됩니다.
- 4분기 실적 발표 (2026년 12월 9일): 단순한 실적 상회 여부보다 무료 이용자의 유료 전환율, 신규 순 ARR, RPO 성장률 회복 여부 등 질적 지표가 주가 향방을 결정할 핵심 변수가 될 것입니다.