
Story
Barclays hạ khuyến nghị đối với UPM do áp lực giá bột giấy từ nguồn cung mới
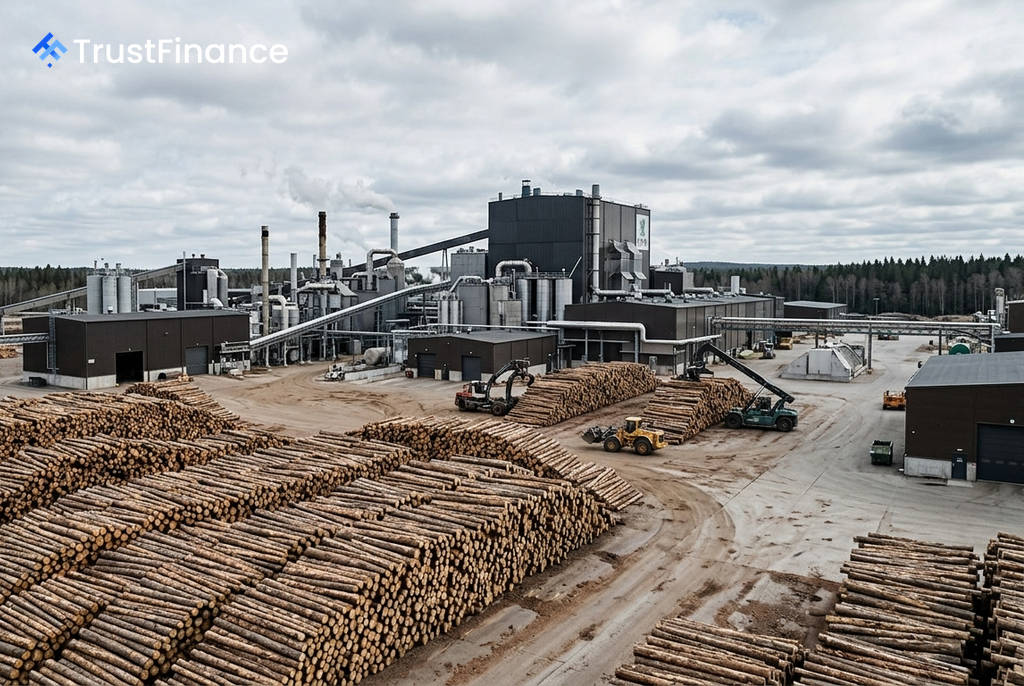
Ngân hàng Barclays đã hạ khuyến nghị đối với công ty giấy và bột giấy UPM-Kymmene từ 'Trung lập' xuống 'Kém khả quan', đồng thời cắt giảm giá mục tiêu của cổ phiếu từ €24 xuống còn €21. Động thái này xuất phát từ lo ngại rằng công suất sản xuất bột giấy mới sắp được đưa vào hoạt động trên toàn cầu sẽ đẩy giá mặt hàng này xuống thấp.
Áp lực từ nguồn cung và nhu cầu suy yếu
Lý do chính cho việc hạ cấp là dự báo về giá bột giấy sẽ suy giảm trong dài hạn. Barclays chỉ ra rằng các nhà máy mới tại Trung Quốc, Indonesia và Brazil dự kiến sẽ đi vào hoạt động trong 18 tháng tới, làm gia tăng đáng kể nguồn cung toàn cầu.
Trong khi đó, nhu cầu đang có dấu hiệu chững lại. Theo Barclays, nhu cầu bột giấy toàn cầu đã giảm 2% so với cùng kỳ năm trước tính đến tháng 5, đặc biệt là sự suy yếu tại thị trường Trung Quốc, vốn chiếm 30-35% tổng nhu cầu. Ngân hàng này dự báo tăng trưởng nhu cầu bột giấy trong trung hạn chỉ ở mức 0-2% mỗi năm, thấp hơn mức lịch sử 1-3%.
Với mảng UPM Fibres đóng góp hơn 40% EBIT của tập đoàn (không tính mảng ván ép), sự sụt giảm của giá bột giấy được cho là sẽ ảnh hưởng tiêu cực đến lợi nhuận của UPM. Do đó, Barclays cho rằng mức định giá hiện tại của UPM là khó có thể được duy trì.
Định giá đã phản ánh các yếu tố tích cực
 Ad
Barclays cho rằng sự lạc quan của thị trường đối với các mảng kinh doanh khác của UPM như Năng lượng, Nhiên liệu sinh học và Hóa chất sinh học đã được phản ánh vào giá cổ phiếu. Mặc dù triển vọng của mảng Năng lượng đang cải thiện, ngân hàng không kỳ vọng lợi nhuận sẽ tăng trưởng đột phá trong giai đoạn 2026-2028.
Ngân hàng cũng lưu ý về chiến lược của ban lãnh đạo UPM, vốn đang tập trung vào tăng trưởng ngoại sinh, chẳng hạn như liên doanh giấy in với Sappi và kế hoạch tách mảng ván ép, thay vì gia tăng lợi nhuận trực tiếp cho cổ đông.
Dự báo lợi nhuận và khuyến nghị mới
Do những lo ngại trên, Barclays đã hạ dự báo EBIT hợp nhất năm 2026 của UPM xuống còn 1,05 tỷ euro (từ 1,14 tỷ euro) và năm 2027 xuống 1,25 tỷ euro (từ 1,35 tỷ euro). Các mức dự báo này lần lượt thấp hơn 5% và 10% so với mức đồng thuận của Bloomberg.
Trong báo cáo, Barclays nhận định UPM cùng với Holmen và Mondi là những cổ phiếu kém hấp dẫn nhất trong ngành. Ngược lại, các lựa chọn ưu tiên của họ là Smurfit Westrock và SIG.