
Story
Barclays Turunkan Peringkat UPM Akibat Tekanan Harga Pulp dari Kapasitas Baru
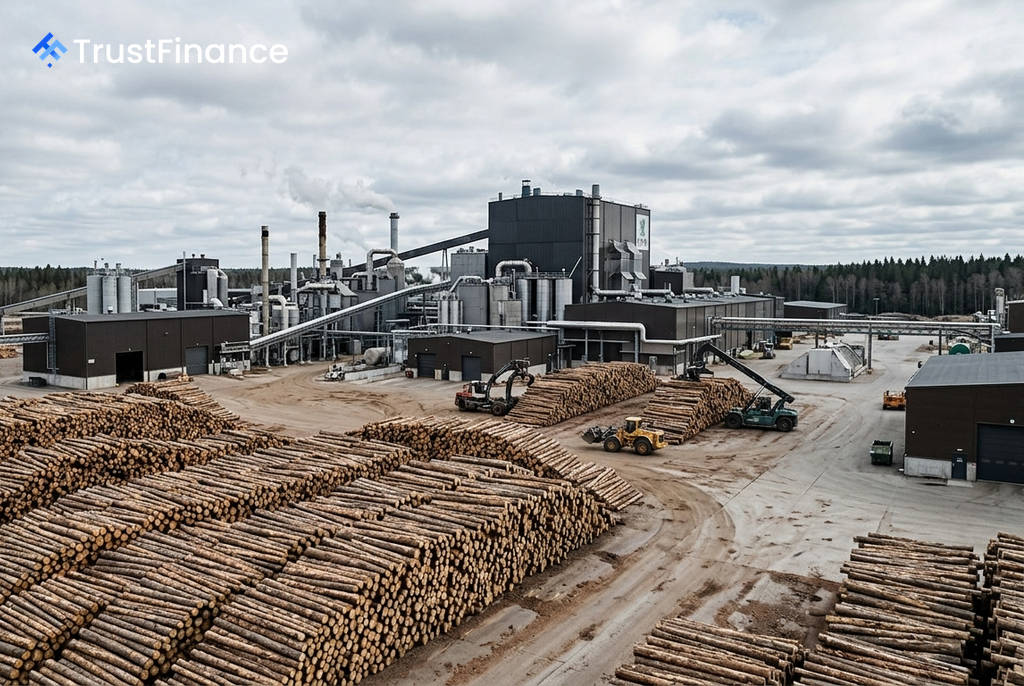
Barclays telah menurunkan peringkat saham produsen kehutanan Finlandia, UPM-Kymmene, menjadi "underweight" dari sebelumnya "equal weight". Bank investasi tersebut juga memangkas target harga untuk saham UPM menjadi €21 dari €24, dengan alasan utama adalah proyeksi tekanan pada harga pulp akibat masuknya kapasitas produksi baru secara global.
Prospek Harga Pulp yang Melemah
Analisis Barclays menyoroti bahwa peningkatan kapasitas produksi pulp di China, Indonesia, dan Brasil dalam 18 bulan ke depan diperkirakan akan menekan harga dalam jangka panjang. Prospek ini diperburuk oleh pelemahan permintaan global, yang menurut data bank tersebut telah turun 2% secara tahunan hingga Mei, terutama didorong oleh perlambatan di China yang menyumbang sekitar 30-35% dari permintaan global.
Barclays merevisi prospek pertumbuhan permintaan pulp pasar jangka menengah menjadi 0-2% per tahun, turun dari tingkat historis 1-3%. Divisi serat (Fibres) UPM, yang menyumbang lebih dari 40% EBIT grup, menjadi sangat rentan terhadap dinamika harga ini.
Valuasi dan Strategi Perusahaan
Barclays menilai valuasi UPM saat ini pada 9x EV/EBITDA untuk estimasi 2027 terlalu tinggi. Dalam model valuasi *sum-of-the-parts* mereka, divisi Fibres hanya dinilai pada 6x EV/EBITDA, sehingga sulit untuk membenarkan valuasi grup secara keseluruhan.
 Ad
Bank tersebut juga mencatat beberapa faktor lain yang mendasari penurunan peringkat ini:
- Optimisme Terlanjur Tercermin: Potensi positif dari bisnis Energi, Biofuel, dan Biokimia UPM diyakini sudah tercermin dalam harga saham saat ini.
- Fokus Pertumbuhan Anorganik: Manajemen UPM dinilai lebih fokus pada pertumbuhan anorganik, seperti usaha patungan dengan Sappi dan rencana *demerger* bisnis kayu lapis, ketimbang meningkatkan imbal hasil langsung kepada pemegang saham.
Revisi Proyeksi Laba
Sejalan dengan pandangan yang lebih pesimis, Barclays memangkas proyeksi laba UPM. Estimasi EBIT komparabel untuk tahun 2026 diturunkan menjadi €1,05 miliar (dari €1,14 miliar) dan untuk tahun 2027 menjadi €1,25 miliar (dari €1,35 miliar). Proyeksi EBIT untuk divisi Fibres secara khusus dipangkas signifikan sebesar 20,5% untuk 2026 dan 20% untuk 2027.
Dalam catatannya, Barclays menyebutkan bahwa estimasi EBIT mereka untuk UPM pada tahun 2026 dan 2027 berada masing-masing 5% dan 10% di bawah konsensus Bloomberg. UPM, bersama Holmen dan Mondi, kini termasuk dalam saham yang paling tidak disukai Barclays di sektor ini.