
Story
바클레이즈, UPM 투자의견 '비중 축소'로 하향..."펄프 공급 과잉 우려"
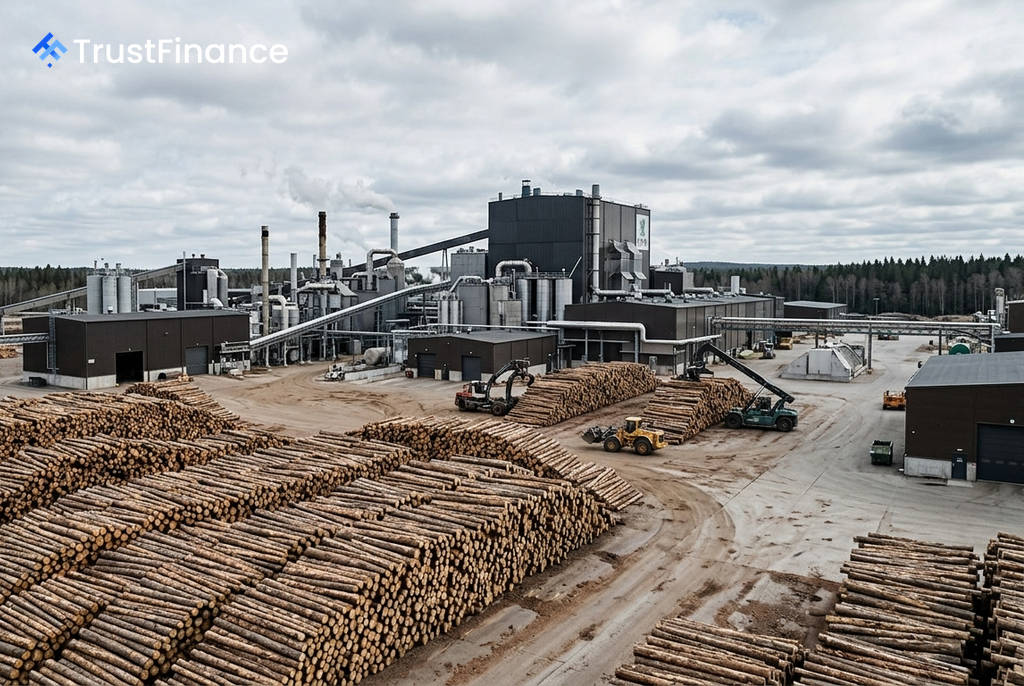
바클레이즈가 글로벌 펄프 공급 과잉 전망을 근거로 핀란드 제지 기업 UPM-Kymmene(UPM)에 대한 투자의견을 기존 '동일 비중(Equal weight)'에서 '비중 축소(Underweight)'로 하향 조정했다. 목표주가 역시 기존 24유로에서 21유로로 낮췄다.
신규 증설에 따른 펄프 가격 하락 전망
바클레이즈는 보고서를 통해 향후 18개월 내 중국, 인도네시아, 브라질 등에서 예정된 대규모 펄프 생산 설비 증설이 장기적인 가격 하락으로 이어질 것으로 분석했다. 이는 UPM의 핵심 수익원인 섬유(Fibres) 사업부에 상당한 부담으로 작용할 전망이다. UPM 그룹 전체 EBIT(합판 사업부 제외)에서 섬유 사업부가 차지하는 비중은 40%를 넘는다.
글로벌 펄프 수요 역시 둔화 조짐을 보이고 있다. 바클레이즈에 따르면 올해 5월까지 전 세계 펄프 수요는 전년 동기 대비 2% 감소했으며, 특히 세계 수요의 30~35%를 차지하는 중국 시장의 약세가 두드러졌다. 바클레이즈는 장기 시장 펄프 수요 성장률 전망치도 기존 연 1~3%에서 0~2%로 하향 조정했다.
밸류에이션 및 성장 전략에 대한 우려
 Ad
바클레이즈는 UPM의 현 주가 밸류에이션이 과도하다고 지적했다. UPM의 2027년 예상 EV/EBITDA는 9배 수준으로, 펄프 가격 하락 리스크를 고려할 때 정당화하기 어렵다는 분석이다. 또한 에너지, 바이오연료, 바이오화학 등 다른 사업 부문에 대한 시장의 낙관론은 이미 주가에 충분히 반영되었다고 평가했다.
경영진의 성장 전략에 대한 우려도 제기됐다. 바클레이즈는 UPM 경영진이 점진적인 주주 환원 확대보다 사피(Sappi)와의 그래픽 용지 합작 투자와 같은 비유기적 성장(inorganic growth)에 집중하고 있으며, 이는 잉여현금흐름 관점에서 희석 효과를 가져올 수 있다고 언급했다.
실적 전망치 하향 조정
이러한 분석을 바탕으로 바클레이즈는 UPM의 실적 전망치를 하향 조정했다. 2026년 예상 EBIT는 기존 11억 4천만 유로에서 10억 5천만 유로로, 2027년 예상 EBIT는 13억 5천만 유로에서 12억 5천만 유로로 각각 낮췄다. 특히 섬유 사업부의 EBIT 전망은 2026년과 2027년에 대해 각각 20.5%, 20%씩 대폭 하향했다.