
Story
UBS nâng hạng Drax nhờ triển vọng lợi nhuận tích cực từ thương vụ Bluefield Solar
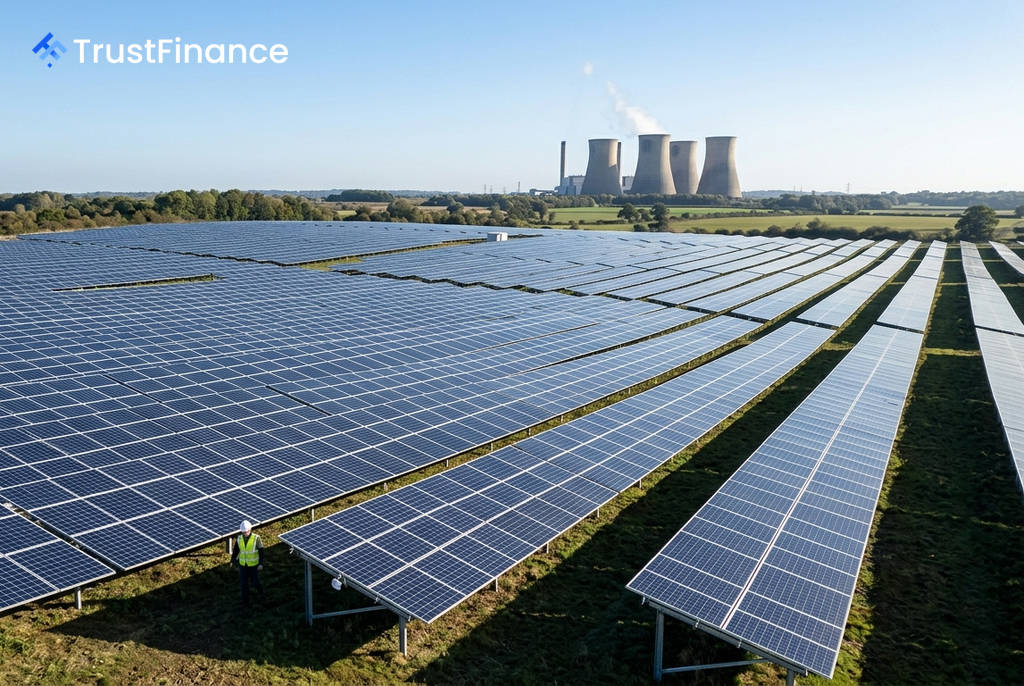
Ngân hàng UBS đã nâng cấp xếp hạng đối với Drax Group lên "Trung lập" từ "Bán", cho rằng giá cổ phiếu của nhà sản xuất điện Anh Quốc này đã phản ánh phần lớn các yếu tố tiêu cực trong ngắn hạn. Động thái này diễn ra sau khi Drax hoàn tất thương vụ thâu tóm Bluefield Solar sớm hơn dự kiến, thúc đẩy triển vọng lợi nhuận của công ty.
Triển vọng lợi nhuận được cải thiện
Trong báo cáo mới nhất, UBS đã nâng dự báo lợi nhuận điều chỉnh trên mỗi cổ phiếu (EPS) năm 2026 của Drax lên 83,90 pence, cao hơn mức ước tính đồng thuận của thị trường là 78,79 pence. Việc điều chỉnh tăng 9% này chủ yếu đến từ việc hợp nhất kết quả kinh doanh của Bluefield Solar sớm hơn.
UBS nhận định rằng không còn đủ yếu tố tiêu cực để duy trì khuyến nghị "Bán". Ngân hàng này đặt mục tiêu giá 12 tháng cho cổ phiếu Drax ở mức 745 pence, tương đương với giá đóng cửa ngày 21 tháng 8.
Phân bổ vốn và các thách thức
Việc phân bổ vốn vẫn là vấn đề trọng tâm đối với Drax trong trung hạn. Thương vụ mua lại Bluefield Solar trị giá 1,08 tỷ bảng Anh và các khoản đầu tư vào hệ thống lưu trữ năng lượng bằng pin trị giá 460 triệu bảng Anh được kỳ vọng sẽ bù đắp cho sự sụt giảm lợi nhuận từ mảng phát điện sinh khối tại Yorkshire. Tuy nhiên, điều này cũng sẽ giữ tỷ lệ đòn bẩy của tập đoàn ở mức gần mục tiêu 2,0 lần nợ ròng/EBITDA cho đến năm 2028.
Mặc dù UBS nâng dự báo cho năm 2026, ngân hàng này lại cắt giảm 12% dự báo EPS năm 2027 do chi phí sinh khối cao hơn. UBS cũng dự đoán phần còn lại trị giá 325 triệu bảng Anh trong chương trình mua lại cổ phiếu quỹ giai đoạn 2025-2028 có thể sẽ bị hoãn lại đến đầu năm 2027, trong khi chờ tái cấp vốn cho khoản vay bắc cầu của thương vụ.
 Ad
Các yếu tố tiềm năng và rủi ro
UBS chỉ ra một số yếu tố có thể thúc đẩy giá cổ phiếu trong tương lai, bao gồm sự can thiệp của chính phủ để duy trì công suất phát điện linh hoạt, phi khí đốt, và khả năng giá điện tăng trên 120 bảng Anh/MWh vào năm 2027. Ngoài ra, tiềm năng từ mảng trung tâm dữ liệu cũng chưa được phản ánh vào giá cổ phiếu.
Tuy nhiên, các rủi ro chính bao gồm:
- Chi phí sinh khối tiếp tục tăng, gây áp lực lên lợi nhuận năm 2027.
- Tiếp tục trì hoãn việc hoàn vốn cho cổ đông (mua lại cổ phiếu, cổ tức).
- Diễn biến không như kỳ vọng tại ngày hội nghị nhà đầu tư (capital markets day) sắp tới.
Dựa trên ước tính của UBS, Drax có tỷ suất cổ tức năm 2028 là 5,2% và dự kiến sẽ hoàn lại khoảng 90% giá trị doanh nghiệp hiện tại cho các cổ đông vào năm 2035 thông qua cổ tức và dòng tiền tạo ra.