
Story
UBS Naik Taraf Saham Drax kepada 'Neutral' Berikutan Prospek Pendapatan Lebih Cerah
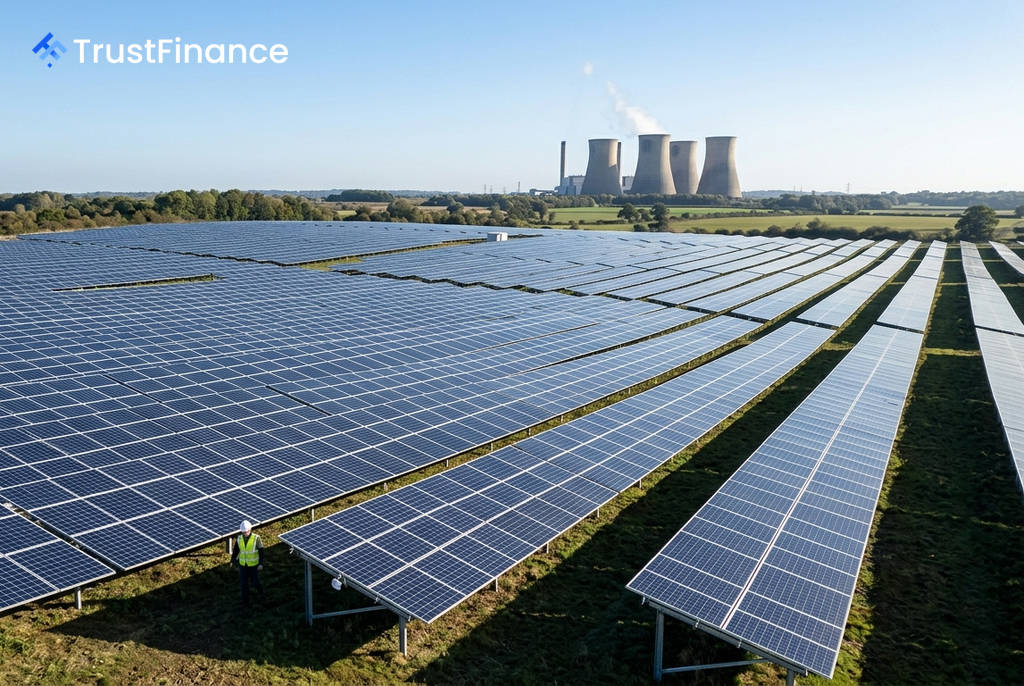
UBS telah menyemak semula penarafannya ke atas Drax Group kepada 'Neutral' daripada 'Sell', dengan menyatakan bahawa penyempurnaan pemerolehan Bluefield Solar yang lebih awal daripada jangkaan telah meningkatkan prospek pendapatan syarikat penjana kuasa itu. Bank pelaburan tersebut menetapkan sasaran harga 12 bulan baharu pada 745 pence.
Unjuran Pendapatan Disemak Semula
Berikutan langkah itu, UBS menaikkan unjuran pendapatan sesaham (EPS) terlaras Drax bagi tahun 2026 sebanyak 9% kepada 83.90 pence, mengatasi anggaran konsensus pasaran sebanyak 78.79 pence. Penganalisis bank itu percaya harga saham semasa telahpun mengambil kira sebahagian besar kekecewaan jangka pendek.
Walau bagaimanapun, UBS mengurangkan unjuran EPS bagi tahun 2027 sebanyak 12% sebagai tindak balas kepada jangkaan kos biojisim yang lebih tinggi. Bank itu juga menjangkakan baki program pembelian semula saham bernilai £325 juta akan ditangguhkan ke awal 2027, sementara menunggu pembiayaan semula pinjaman jambatan untuk pemerolehan tersebut.
Implikasi Peruntukan Modal
Pemerolehan Bluefield Solar bernilai £1.08 bilion dan pelaburan sistem storan tenaga bateri bernilai £460 juta dilihat sebagai langkah untuk menggantikan penurunan pendapatan daripada penjanaan biojisim di Yorkshire. Menurut UBS, pelaburan ini akan mengekalkan leveraj berhampiran sasaran syarikat pada 2.0 kali nisbah hutang bersih kepada EBITDA sehingga tahun 2028.
 Ad
UBS menganggarkan perniagaan Drax mampu mengekalkan EBITDA sekitar £700 juta sehingga penghujung dekad ini. Peruntukan modal kekal menjadi perdebatan utama bagi Drax dalam jangka masa sederhana.
Potensi Pertumbuhan dan Risiko
UBS mengenal pasti beberapa faktor yang berpotensi meningkatkan harga saham Drax, yang mungkin belum dicerminkan sepenuhnya dalam penilaian semasa.
- Campur tangan kerajaan: Langkah untuk mengekalkan kapasiti penjanaan fleksibel bukan gas.
- Harga kuasa: Potensi kenaikan harga kontrak kuasa melebihi £120 per megawatt-jam pada tahun 2027.
- Pusat data: Peluang daripada pembangunan pusat data yang boleh menambah nilai sekitar 29 pence sesaham.
Antara risiko utama yang dikenal pasti termasuklah prestasi yang kurang memberangsangkan pada hari pasaran modal, inflasi berterusan dalam kos biojisim yang menekan pendapatan 2027, dan kelewatan berterusan dalam pulangan modal kepada pemegang saham.