
Story
UBS, 드랙스 그룹 투자의견 '중립' 상향...블루필드 솔라 인수가 실적 전망 개선
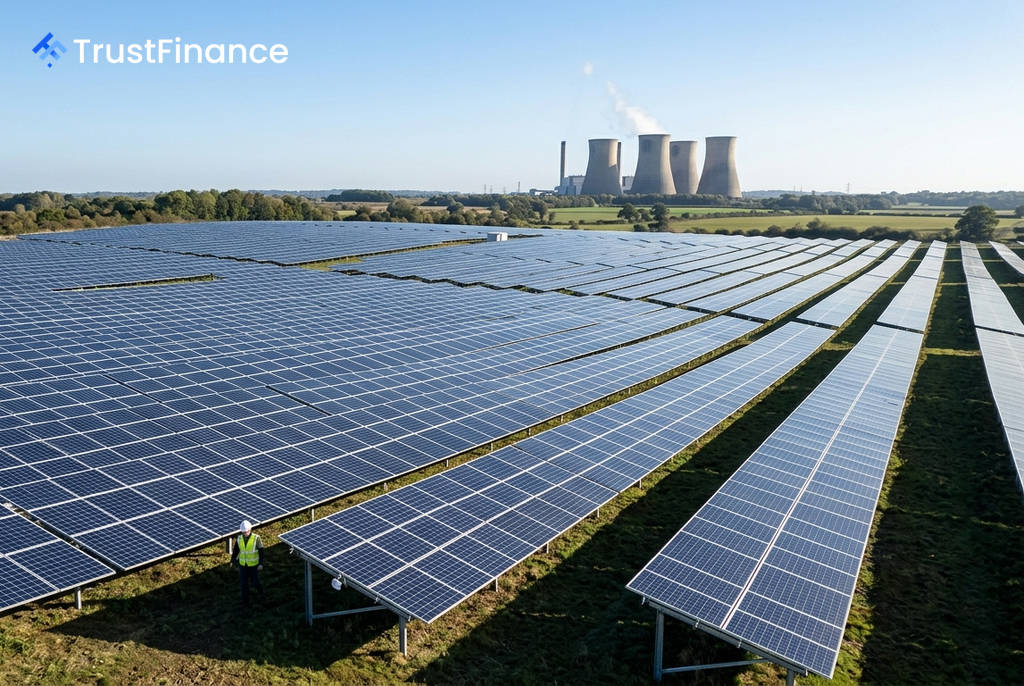
투자은행 UBS가 영국 발전 기업 드랙스 그룹(Drax Group)에 대한 투자의견을 기존 '매도'에서 '중립'으로 상향 조정했다. UBS는 블루필드 솔라(Bluefield Solar) 인수가 조기에 완료됨에 따라 단기 실적 전망이 개선되었으며, 최근의 주가 하락이 단기적 실망감을 상당 부분 반영했다고 평가했다.
투자의견 및 실적 전망 조정
UBS는 드랙스의 투자의견을 상향 조정하면서 12개월 목표주가는 745펜스로 유지했다. 이는 8월 21일 종가와 동일한 수준이다. UBS는 더 이상 '매도' 의견을 유지할 만큼의 충분한 하락 가능성이 보이지 않는다고 설명했다.
이번 의견 조정과 함께 UBS는 드랙스의 2026년 조정 주당순이익(EPS) 추정치를 기존보다 9% 높은 83.90펜스로 상향했다. 이는 시장 컨센서스인 78.79펜스를 상회하는 수치다. 반면, 바이오매스 비용 상승을 반영해 2027년 EPS 전망치는 12% 하향 조정했다.
블루필드 솔라 인수와 재무 영향
실적 전망 상향의 주된 동력은 10억 8천만 파운드 규모의 블루필드 솔라 인수다. 이 인수로 인해 요크셔 바이오매스 발전소의 감소하는 수익을 상쇄할 수 있을 것으로 보인다. 그러나 UBS는 이로 인해 드랙스의 레버리지가 2028년까지 그룹 목표치인 순부채/EBITDA 2.0배에 근접할 것으로 예상했다.
 Ad
또한 UBS는 인수 관련 브릿지론의 리파이낸싱이 완료될 때까지, 2025-28년 자사주 매입 프로그램 중 남은 3억 2,500만 파운드가 2027년 초까지 지연될 것으로 전망했다. UBS는 드랙스가 향후 10년간 약 7억 파운드의 EBITDA를 유지할 수 있을 것으로 추정했다.
향후 성장 기회와 잠재적 리스크
UBS는 드랙스의 주가에 반영되지 않은 몇 가지 잠재적 상승 요인을 제시했다. 여기에는 비(非)가스 발전 용량 유지를 위한 정부 개입 가능성, 2027년 전력 계약 가격이 메가와트시(MWh)당 120파운드를 상회할 가능성, 그리고 데이터센터 사업화 등이 포함된다. 특히 데이터센터 파이프라인 중 초기 100메가와트(MW) 용량만으로도 주당 약 29펜스의 가치를 더할 수 있다고 분석했다.
반면, 주요 하방 리스크로는 ▲부진한 '자본 시장의 날(capital markets day)' 행사 ▲2027년 실적을 압박할 수 있는 바이오매스 비용의 추가 상승 ▲자사주 매입 등 주주 환원 정책의 지속적인 지연 가능성 등이 꼽혔다.