
Story
S&P Global và Moody’s: SPGI được đánh giá hấp dẫn hơn về mặt định giá
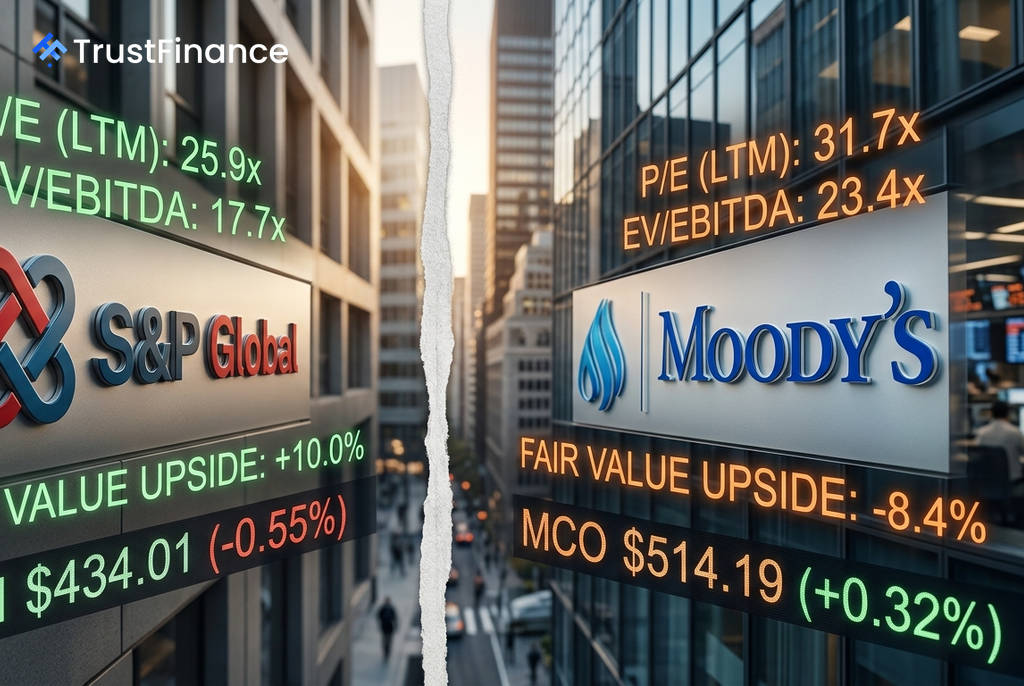
Theo phân tích của WarrenAI, S&P Global (SPGI) hiện mang lại giá trị tốt hơn đáng kể so với đối thủ Moody's (MCO) khi xét trên nhiều lăng kính định giá. Cổ phiếu SPGI đang giao dịch với tỷ lệ P/E là 25,9x và có tiềm năng tăng giá 10,0% so với giá trị hợp lý, trong khi MCO bị cho là đang được định giá quá cao 8,4% với P/E ở mức 31,7x.
Chênh lệch định giá rõ rệt
S&P Global là lựa chọn hấp dẫn hơn cho các nhà đầu tư giá trị trong bộ đôi độc quyền ngành xếp hạng tín nhiệm. SPGI giao dịch với mức chiết khấu đáng kể so với MCO mặc dù hoạt động trong cùng một thị trường có biên lợi nhuận cao và tính độc quyền.
- P/E (12 tháng gần nhất): SPGI 25,9x so với MCO 31,7x
- EV/EBITDA: SPGI 17,7x so với MCO 23,4x
- Tỷ suất Dòng tiền Tự do (FCF Yield): SPGI 4,4% so với MCO 3,3%
- Tiềm năng so với Giá trị hợp lý: SPGI +10,0% so với MCO -8,4%
Điểm sáng duy nhất của Moody's là chỉ số PEG thấp hơn (0,93 so với 0,99 của SPGI), phản ánh kỳ vọng tăng trưởng EPS trong ngắn hạn cao hơn (33,8% so với 26,2% của SPGI).
Tăng trưởng và Lợi nhuận
 Ad
S&P Global đã vượt lên về doanh thu tuyệt đối, đạt 15,34 tỷ USD trong năm tài chính 2025 so với 7,72 tỷ USD của Moody’s. Điều này phần lớn nhờ vào chiến lược đa dạng hóa sang các mảng chỉ số, phân tích và hàng hóa, cùng với việc sáp nhập thành công IHS Markit. Tốc độ tăng trưởng kép hàng năm (CAGR) 5 năm của S&P Global cũng cao hơn (15,6% so với 7,5% của Moody's).
Về mặt lợi nhuận, Moody's có vẻ vượt trội hơn trên giấy tờ với tỷ suất sinh lời trên vốn chủ sở hữu (ROE) lên tới 80,2%. Tuy nhiên, con số này bị ảnh hưởng lớn bởi đòn bẩy tài chính, thể hiện qua tỷ lệ nợ trên vốn chủ sở hữu rất cao là 251,9%. Ngược lại, mức ROE 15,2% của S&P Global được xây dựng trên một nền tảng tài chính vững chắc hơn nhiều, với tỷ lệ nợ trên vốn chủ sở hữu chỉ là 50,0%.
Rủi ro tiềm ẩn
Đối với S&P Global, rủi ro chính là khả năng cổ phiếu này trở thành một "bẫy giá trị". Mức sụt giảm 15,9% trong một năm cho thấy thị trường có thể đang lo ngại về chi phí tích hợp sau sáp nhập hoặc đà tăng trưởng chậm lại của mảng kinh doanh chỉ số.
Trong khi đó, Moody's đang được "định giá cho sự hoàn hảo". Với mức định giá cao và tiềm năng giảm 8,4% so với giá trị hợp lý, bất kỳ sự suy giảm nào trên thị trường tín dụng hoặc áp lực pháp lý đối với phí xếp hạng đều có thể khiến hệ số định giá của cổ phiếu này bị thu hẹp.