
Story
S&Pグローバル、バリュエーション分析で競合ムーディーズを上回る
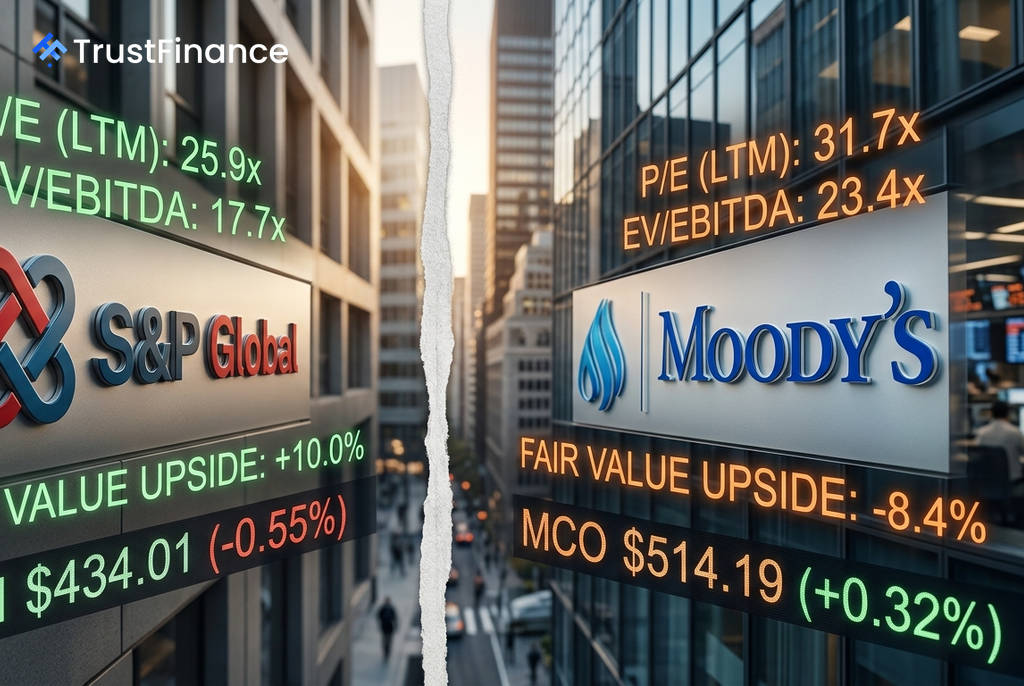
WarrenAIによる分析で、金融情報サービス大手のS&Pグローバル(SPGI)が、格付け事業で複占を形成する競合のムーディーズ(MCO)に対し、ほぼ全ての評価指標において魅力的なバリュエーション(株価評価)を提供していることが示された。S&Pグローバルはより健全な財務基盤を持ちながら、株価は割安な水準で取引されているという。
主要評価指標での比較
分析によると、S&Pグローバルの株価収益率(PER)は25.9倍であるのに対し、ムーディーズは31.7倍と割高になっている。また、WarrenAIが算出したフェアバリュー(適正価値)では、S&Pグローバルに10.0%の上昇余地がある一方、ムーディーズは8.4%過大評価されていると結論付けられた。
その他の主要な評価指標を見ても、S&Pグローバルが優位に立っている。
- EV/EBITDA倍率: S&Pグローバル 17.7倍 vs ムーディーズ 23.4倍
- 株価純資産倍率(PBR): S&Pグローバル 4.0倍 vs ムーディーズ 29.3倍
- フリーキャッシュフロー(FCF)利回り: S&Pグローバル 4.4% vs ムーディーズ 3.3%
唯一ムーディーズが優れているのはPEGレシオで、これは同社の短期的なEPS(1株当たり利益)成長率(33.8%)がS&Pグローバル(26.2%)を上回っていることを反映している。
収益性と財務健全性の違い
 Ad
収益面では、S&Pグローバルがインデックス事業やコモディティ分析など多角化を進めた結果、2025年度の売上高は153億4000万ドルと、ムーディーズの77億2000万ドルを大きく上回る。過去5年間の年平均成長率(CAGR)も、S&Pグローバルが15.6%と、ムーディーズの7.5%を凌駕している。
一方で、自己資本利益率(ROE)ではムーディーズが80.2%と、S&Pグローバルの15.2%を圧倒している。しかしこれは、ムーディーズの負債資本倍率(D/Eレシオ)が251.9%と極めて高い水準にあり、財務レバレッジによって収益性が増幅されているためだ。S&PグローバルのD/Eレシオは50.0%とはるかに健全であり、その収益はより強固な財務基盤の上に成り立っていると言える。
投資家にとっての意味合い
結論として、バリュエーション、財務健全性、FCF利回りの観点から、S&Pグローバルはムーディーズよりも優位性がある。ムーディーズは高い成長性と収益性を提供するが、投資家はそのために約22%のPERプレミアムを支払い、5倍以上の財務レバレッジリスクを負うことになる。
ただし、リスクも存在する。S&Pグローバルは過去1年のリターンが-15.9%と市場で評価されておらず、「バリュートラップ」である可能性が指摘される。一方、ムーディーズは株価が「完璧を織り込んだ」水準にあり、信用市場の減速や規制圧力があれば株価が下落するリスクを抱えている。バリュー志向の投資家にとって、現在の株価水準ではS&Pグローバルの方が安全域(マージン・オブ・セーフティ)を提供していると、同分析は結論付けている。