
Story
S&P 글로벌, 밸류에이션 경쟁서 무디스 앞서…재무 건전성 '주목'
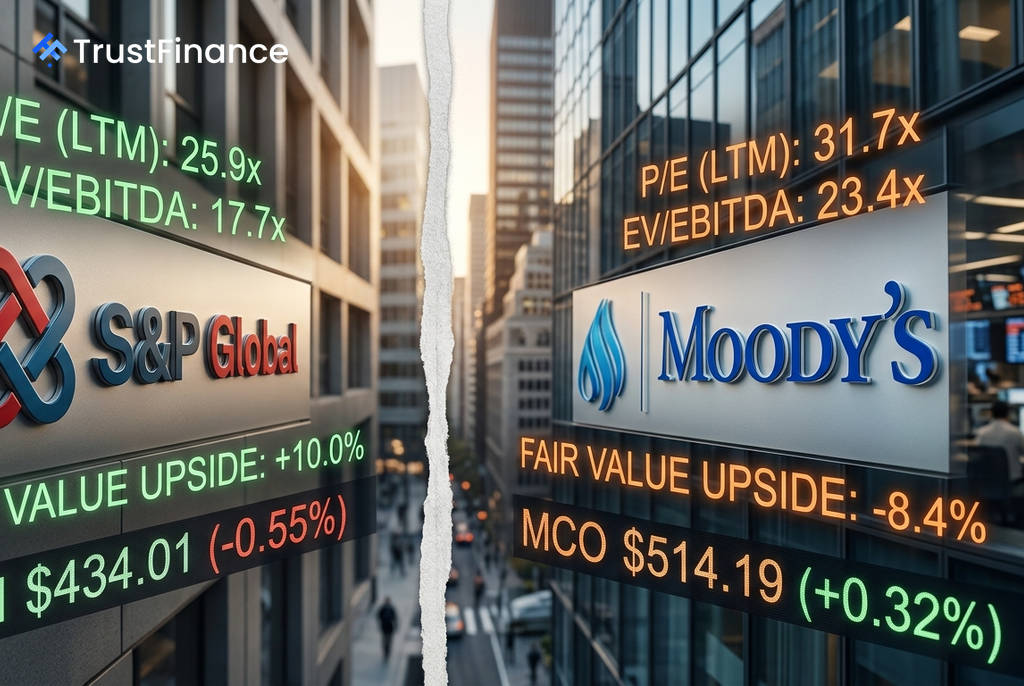
신용평가 시장을 양분하고 있는 S&P 글로벌(SPGI)이 경쟁사 무디스(MCO)에 비해 거의 모든 밸류에이션 지표에서 더 나은 가치를 제공한다는 분석이 나왔다. WarrenAI의 분석에 따르면 S&P 글로벌은 무디스보다 낮은 주가수익비율(P/E)로 거래되고 있으며, 재무 건전성 또한 훨씬 우수한 것으로 평가됐다.
밸류에이션 격차, SPGI에 유리
두 기업 간의 밸류에이션 격차는 S&P 글로벌의 투자 매력을 부각시킨다. S&P 글로벌은 후행 12개월 주가수익비율(P/E) 25.9배로 무디스의 31.7배에 비해 상당한 할인율로 거래되고 있다. 적정 가치 평가에서도 S&P 글로벌은 10.0%의 상승 여력이 있는 반면, 무디스는 8.4% 고평가된 것으로 분석됐다.
주요 지표를 비교하면 다음과 같다.
- EV/EBITDA: S&P 글로벌 17.7배 vs 무디스 23.4배
- 잉여현금흐름(FCF) 수익률: S&P 글로벌 4.4% vs 무디스 3.3%
- 주가순자산비율(P/B): S&P 글로벌 4.0배 vs 무디스 29.3배
다만 무디스는 주가이익증가비율(PEG)에서 0.93으로 S&P 글로벌의 0.99보다 우위를 보였는데, 이는 시장이 무디스의 단기 주당순이익(EPS) 성장률(33.8%)을 S&P 글로벌(26.2%)보다 높게 평가하고 있음을 시사한다.
수익성의 이면: 재무 건전성
 Ad
무디스는 자기자본이익률(ROE)이 80.2%에 달해 S&P 글로벌의 15.2%를 크게 상회하며 표면적으로는 수익성이 더 높아 보인다. 하지만 이는 높은 재무 레버리지에 기인한 결과로 해석된다. 무디스의 부채비율은 251.9%에 달하는 반면, S&P 글로벌의 부채비율은 50.0%로 훨씬 안정적인 재무 구조를 갖추고 있다.
매출 성장 측면에서는 S&P 글로벌이 IHS 마킷 인수 등 성공적인 M&A를 통해 사업 다각화에 성공하며 앞서나가고 있다. S&P 글로벌의 5년 연평균 매출 성장률(CAGR)은 15.6%로, 무디스의 7.5%를 두 배 이상 상회한다.
리스크 요인과 결론
두 기업 모두 리스크 요인을 안고 있다. S&P 글로벌은 지난 1년간 주가가 -15.9% 하락해 시장이 통합 비용이나 지수 사업 성장 둔화 등을 우려하고 있음을 보여주며, '가치 함정'의 가능성도 제기된다. 반면 무디스는 주가가 완벽을 가정한 수준으로 평가받고 있어, 신용 시장 둔화나 규제 압력 발생 시 주가 배수가 축소될 위험이 있다.
결론적으로 가치 투자 관점에서는 S&P 글로벌이 더 매력적인 선택지로 평가된다. 저렴한 밸류에이션, 우량한 재무 상태, 높은 잉여현금흐름 수익률은 무디스가 제공하지 못하는 '안전마진'을 제공한다는 분석이다. 투자자들은 무디스의 높은 성장성과 수익성을 위해 약 22%의 P/E 프리미엄과 5배 높은 레버리지 리스크를 감수해야 한다.