
Story
Snap Sắp Công Bố Kết Quả Kinh Doanh: Nhà Đầu Tư Đối Mặt Rủi Ro Biến Động Lớn
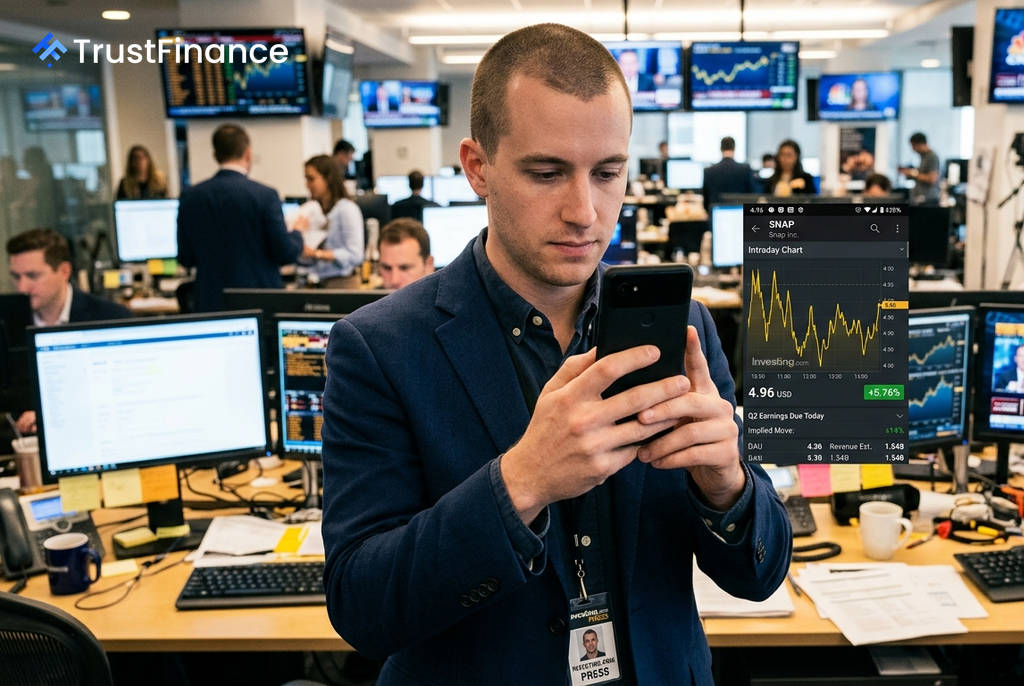
Snap Inc. (NYSE: SNAP) sẽ công bố kết quả kinh doanh quý II sau khi thị trường đóng cửa, trong bối cảnh các nhà đầu tư đang chuẩn bị cho một phiên giao dịch đầy biến động. Dựa trên dữ liệu thị trường quyền chọn, các nhà giao dịch đang dự báo một mức dao động giá lên tới ±14% cho cổ phiếu này, phản ánh lịch sử phản ứng tiêu cực của cổ phiếu sau các kỳ báo cáo gần đây.
Bối cảnh và kỳ vọng của thị trường
Theo dự báo đồng thuận từ Phố Wall, Snap được kỳ vọng sẽ báo cáo khoản lỗ 0,12 USD trên mỗi cổ phiếu (EPS) trên tổng doanh thu 1,54 tỷ USD, tương đương mức tăng trưởng 15% so với cùng kỳ năm trước. Mức doanh thu này nằm gần ngưỡng cao trong khoảng dự báo mà chính công ty đã đưa ra (1,52 tỷ - 1,55 tỷ USD).
Lợi nhuận trước lãi vay, thuế và khấu hao (EBITDA) dự kiến đạt khoảng 195 triệu USD. Lịch sử cho thấy cổ phiếu Snap đã giảm mạnh 31% và 18% sau hai báo cáo mùa hè gần nhất, tạo ra một tâm lý thận trọng đáng kể trước thềm sự kiện lần này.
Kịch bản lạc quan: Lợi nhuận cải thiện và định giá hấp dẫn
Các nhà đầu tư lạc quan chỉ ra một số yếu tố tích cực có thể hỗ trợ giá cổ phiếu. Snap có thành tích tốt trong việc vượt qua các dự báo tài chính và đang cho thấy những dấu hiệu cải thiện về hiệu quả hoạt động.
- Lịch sử vượt kỳ vọng: Snap đã vượt dự báo EPS trong 3 trên 4 quý gần nhất, bao gồm mức vượt 200% trong quý IV năm tài chính 2025.
- Biên lợi nhuận trên đà phục hồi: Lộ trình thu hẹp thua lỗ được xem là luận điểm tăng giá đáng tin cậy nhất. Các nhà phân tích dự báo công ty sẽ đạt mức gần hòa vốn vào năm tài chính 2026 và có lãi vào năm 2027.
- Tăng trưởng từ Snap+: Dịch vụ thuê bao Snap+ đang thu hút người dùng, cùng với thỏa thuận phân phối trị giá 400 triệu USD với Perplexity, cho thấy tiềm năng đa dạng hóa doanh thu ngoài quảng cáo.
- Định giá bị nén: Cổ phiếu đã giảm khoảng 55% trong năm qua, khiến một số nhà phân tích cho rằng rủi ro giảm giá đã được phản ánh phần lớn vào giá hiện tại.
 Ad
Kịch bản bi quan: Tăng trưởng người dùng chậm lại và chi phí lớn
Tuy nhiên, vẫn còn nhiều thách thức và rủi ro đáng kể. Các nhà đầu tư bi quan lo ngại về việc thua lỗ gia tăng, áp lực cạnh tranh và các khoản đầu tư dài hạn chưa mang lại hiệu quả.
- Mức lỗ gia tăng theo quý: Khoản lỗ dự kiến trong quý II (-$0,12/cổ phiếu) cao hơn gấp đôi so với quý I (-$0,05), cho thấy một bước lùi đáng lo ngại trong ngắn hạn.
- Áp lực lên tăng trưởng người dùng (DAU): Một số công ty phân tích đã hạ giá mục tiêu trong tháng 7, với lý do là xu hướng tương tác của người dùng tại Mỹ và quốc tế đang chậm lại. Các rủi ro pháp lý liên quan đến giới hạn độ tuổi cũng là một yếu tố cản trở.
- Chi tiêu cho mảng AR: Các khoản đầu tư lớn vào phần cứng thực tế tăng cường (AR) như kính Snap Specs được xem là một "hố đen" về vốn, không có lợi nhuận tài chính rõ ràng trong ngắn hạn trong khi mảng kinh doanh quảng cáo cốt lõi đang phải đối mặt với sự cạnh tranh gay gắt.
Các chỉ số quyết định xu hướng
Phản ứng của thị trường sau khi báo cáo được công bố sẽ phụ thuộc lớn vào các chỉ số quan trọng được công bố cùng lúc. Giới đầu tư sẽ theo dõi chặt chẽ các yếu tố sau để xác định liệu cổ phiếu sẽ đi theo kịch bản tăng hay giảm trong biên độ ±14% đã được dự báo:
- Dự báo về Lượng người dùng hoạt động hàng ngày (DAU) cho các quý tới.
- Triển vọng doanh thu quý III so với mức dự báo đồng thuận hiện tại là 1,70 tỷ USD.
- Cập nhật về số lượng người dùng đăng ký dịch vụ Snap+.