
Story
スナップ決算、強気・弱気論が交錯―株価の乱高下に警戒感
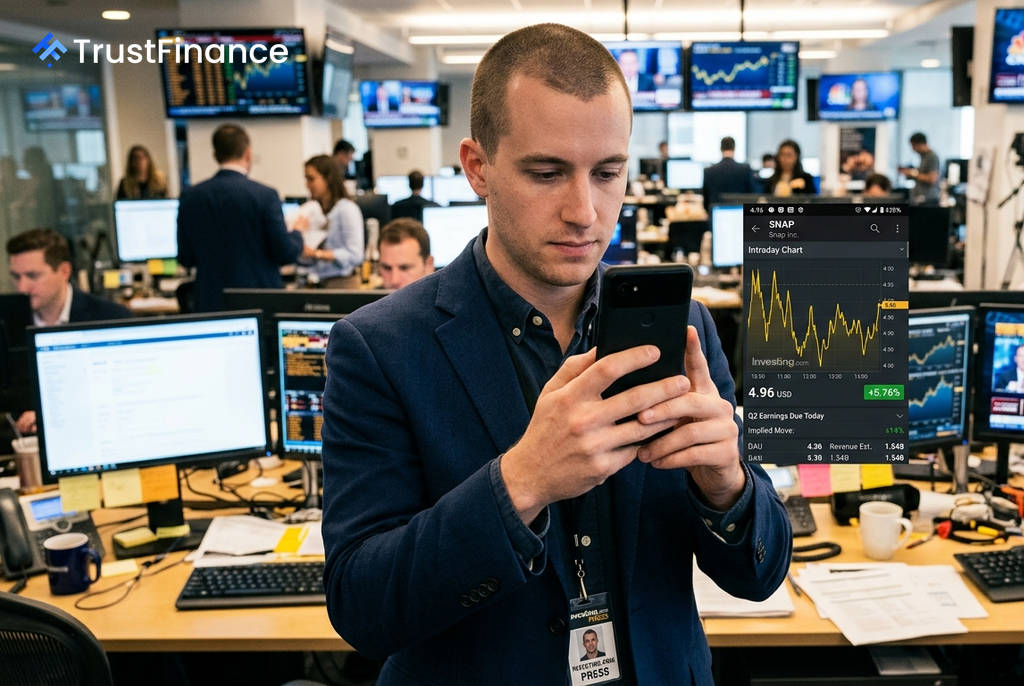
メッセージアプリ「Snapchat」を運営する米スナップが8月3日の取引終了後に第2四半期決算を発表する。ウォール街では、同社の業績と今後の見通しを巡り、強気と弱気のシナリオが交錯しており、投資家の注目が集まっている。
市場の注目点とコンセンサス
市場コンセンサスでは、第2四半期の売上高は前年同期比15%増の15億4000万ドル、一株当たり損失(EPS)は0.12ドルと予想されている。売上高予想は、スナップ自身が示したガイダンス(15億2000万ドル~15億5000万ドル)の上限に近い水準だ。
オプション市場が示唆する決算発表後の株価の変動幅は±14%と大きく、市場がボラティリティの高まりを織り込んでいることがうかがえる。同社株は過去の決算発表で、2026年2月に31%、2025年8月に18%下落するなど、大幅な変動を繰り返してきた歴史がある。
強気シナリオ:収益改善と多角化への期待
投資家が強気になる主な理由は、同社の収益性改善への期待だ。スナップは過去4四半期のうち3回でEPS予想を上回っており、特に2026年第1四半期は予想を上回る赤字縮小を達成した。通期での黒字化に向けた軌道が、最も説得力のある強気材料と見なされている。
また、広告以外の収益源の多角化も評価されている。有料サブスクリプションサービス「Snap+」の加入者増に加え、AI企業Perplexityとの4億ドル規模の提携は、同社が単なる広告依存のプラットフォームから脱却しつつあることを示唆している。
弱気シナリオ:成長鈍化とコスト増への懸念
 Ad
一方で、懸念材料も根強い。第2四半期のEPS損失予想(-0.12ドル)は、第1四半期の実績(-0.05ドル)から悪化しており、赤字が四半期ベースで拡大している点は懸念される。また、複数のアナリストは、国内外でのエンゲージメント鈍化を理由に目標株価を引き下げている。
さらに、AR(拡張現実)メガネ「Snap Specs」のような、短期的な収益が見込めないハードウェアへの先行投資が財務を圧迫しているとの指摘もある。メタやグーグルなど、AIを活用して広告事業を強化する競合他社との競争が激化する中、中核事業の成長鈍化がリスク視されている。
今後の見通しと注目指標
今回の決算で市場が最も注視するのは、今後の見通しだ。特に以下の3点が株価の方向性を決定づける重要な指標となるだろう。
- 日次アクティブユーザー数(DAU)のガイダンス
- 第3四半期の売上高ガイダンス(市場予想は17億ドル)
- 「Snap+」の加入者数
これらの指標が市場予想を上回るかどうかが、決算発表後の株価が±14%という変動予想レンジのどちらの方向に動くかを占う鍵となる。