
Story
스냅, 2분기 실적 발표 임박…변동성 예고 속 투자자 주목
Text size
Background
스냅(Snap Inc., NYSE: SNAP)이 8월 3일(현지시간) 장 마감 후 2분기 실적을 발표할 예정인 가운데, 투자자들의 관심이 집중되고 있다. 월스트리트는 스냅의 매출 성장을 예상하면서도, 과거 실적 발표 이후 주가가 큰 폭으로 하락했던 전례를 바탕으로 이번에도 높은 변동성을 보일 것으로 전망하고 있다.
시장의 기대와 우려
월스트리트의 컨센서스는 2분기 매출 15억 4,000만 달러, 주당순손실(EPS) 0.12달러다. 이는 전년 동기 대비 약 15%의 매출 성장을 의미하며, 시장 추정치는 스냅이 제시한 가이던스(15억 2,000만~15억 5,000만 달러)의 상단에 가깝다. 조정 EBITDA는 약 1억 9,500만 달러로 예상된다.
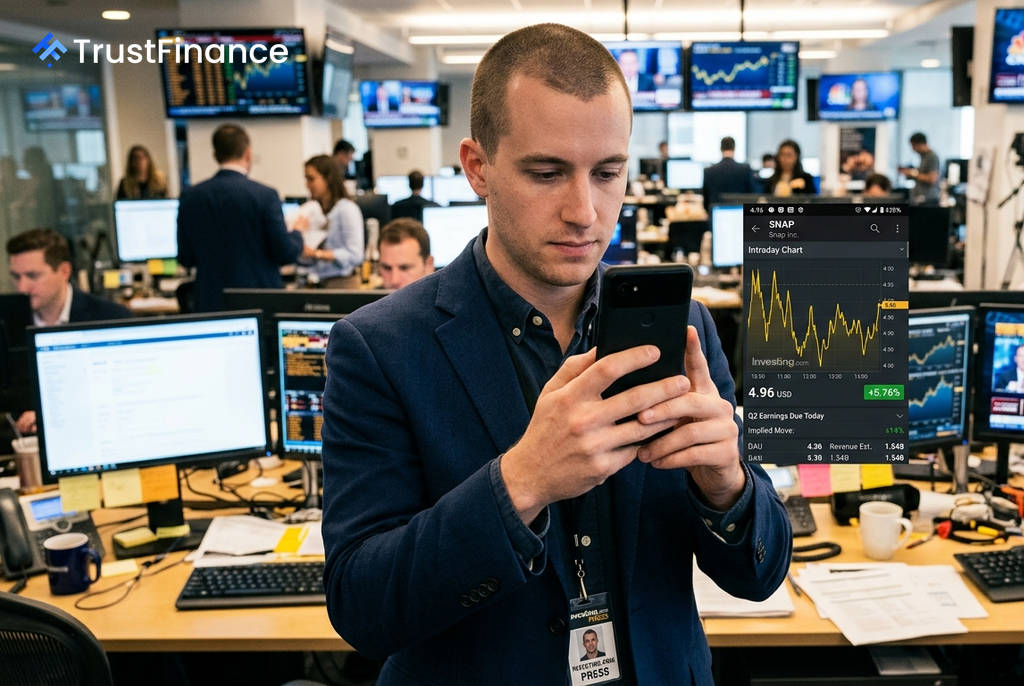
실적 발표를 앞두고 스냅의 주가는 5.76% 상승한 4.96달러에 거래되는 등 시장의 기대감이 일부 반영됐다. 그러나 옵션 시장에서 예상하는 실적 발표 후 주가 변동폭은 ±14%에 달해, 결과에 따라 주가가 크게 요동칠 수 있음을 시사한다. 스냅은 지난 두 차례의 여름 실적 발표에서 주가가 각각 31%, 18% 급락한 바 있다.
엇갈리는 강세론과 약세론
스냅의 향후 전망을 두고 시장 전문가들의 의견은 긍정론과 비관론으로 나뉜다.
긍정적 전망 (강세론)
 Ad
- 실적 개선 추세: 스냅은 지난 4개 분기 중 3개 분기에서 시장의 EPS 예상치를 상회했다. 특히 2026년 1분기에는 예상치(-0.08달러)를 웃도는 0.05달러의 주당순손실을 기록하며 손실 폭을 줄였다. 시장은 2027 회계연도에는 흑자 전환(+0.12달러)이 가능할 것으로 보고 있다.
- 구독 서비스 성장: 유료 구독 서비스인 '스냅 플러스(Snap+)'가 성장세를 보이고 있고, 퍼플렉시티(Perplexity)와의 4억 달러 규모 배포 계약을 체결하는 등 광고 외 수익원을 다각화하고 있다.
- 낮아진 밸류에이션: 지난 1년간 주가가 약 55% 하락해 밸류에이션 부담이 낮아졌다. 인베스팅프로(InvestingPro)는 스냅의 적정 가치를 현재가보다 41% 높은 7.00달러로 평가했다.
부정적 전망 (약세론)
- 순손실 확대: 2분기 예상 주당순손실(-0.12달러)은 1분기(-0.05달러)보다 두 배 이상 확대된 수치로, 단기적인 수익성 악화가 우려된다.
- 사용자 증가 둔화: 번스타인, 미즈호 등 다수의 투자은행이 미국 및 해외 시장에서의 사용자 참여 둔화를 이유로 목표 주가를 하향 조정했다. 젊은 사용자층에 대한 규제 강화 움직임도 잠재적 위험 요인이다.
- AR 부문 투자 부담: 증강현실(AR) 안경 '스냅 스펙스(Snap Specs)' 등 신기술에 막대한 자본을 투입하고 있으나, 단기적인 재무 성과로 이어지지 않고 있다는 비판이 제기된다.
향후 주가 향방 가를 핵심 지표
이번 실적 발표에서 투자자들은 발표될 수치 자체보다 향후 전망에 더 주목할 것으로 보인다. 특히 다음의 세 가지 지표가 실적 발표 후 주가 방향을 결정할 핵심 요인이 될 전망이다.
- 일일 활성 사용자(DAU) 가이던스
- 3분기 매출 가이던스 (시장 컨센서스: 17억 달러)
- 스냅 플러스(Snap+) 구독자 수